volatility
ボラティリティについて述べます。
“ボラティリティ”は英語のvolatilityで、日本語では「変動率」と訳されていますが、ボラティリティとカタカナで表記します。「変動率」という日本語の意味以上の重要な概念だからです。
ブラック-ショールズ・モデルと呼ばれるオプションの理論価格算出法の中にインプライドボラティリティ(ボラティリティにはヒストリかるボラティリティとインプライドボラティリティがあります。それらについては別の機会に説明します。)の要素が含まれていますが、“ストラテジー”の実践において大切なのは理論の理解ではありません。ボラティリティという得体のしれない数値が私たちにとっていかに重要かを知り、さまざまな角度からみてほしいのです。
これまで幾度も繰り返し述べてきたのですが、これは繰り返すだけの価値があります。
私たちの目的はトレーダーのように株価変動の波に乗って売り買いによってキャピタルゲインを稼ぐことではありません。そのような意味では私たちの仕事(事業)は「“相場”ありき」ではないのです。敢えていうなら、「“ボラティリティ”ありき」なのです。「・・・ありき」とは「それがあって初めて成立する。」という意味です。
“ボラティリティ”を“相場”と同じように扱う人もいますが、“ボラティリティ”は本質的に“相場”とは異なる概念です。私たちはこの概念を殊の外大事に扱わなければなりません。
ボラティリティという数値はモノや株式の値段ではありません。それがオプションのプレミアムの増減に影響を与えます。つまり、私たちが取引によって得る収入の大きさに影響を及ぼします。過去の株価変動の大きさからマーケット参加者は今後の株価の変動の大きさについて目安をつけたり、あるいは、特定の銘柄について何等かの情報が出回わったりして、それがボラティリティを増加させるということもあります。いずれにしても、ボラティリティにはマーケット参加者の感情が反映されています。
例えば、例えば、株価が2ドルを切って1ドル台に突入したある銘柄の1Pのプレミアムが0.80で取引されているのを見たことがあります。手持ちの20ドルを投入して80ドルのキャッシュが得られるという取引を実行することができます。どうして、このような取引が可能なのかというとマーケット参加者はその銘柄がデフォルトに陥るのではないかと予想しているからです。そう予想しているマーケット参加者がプットを買うわけですが、肝心の売り手の方はそのような相手に安くは売りたがりません。だから、そのような信じられない価格で取引されるのです。それを表している数値が“ボラティリティ”です。ここで誤解してほしくないのですが、“ボラティリティ”はデフォルトリスクを予測する数値ではありません。オプションプレミアムに最も大きな影響を及ぼしている数値だということです。
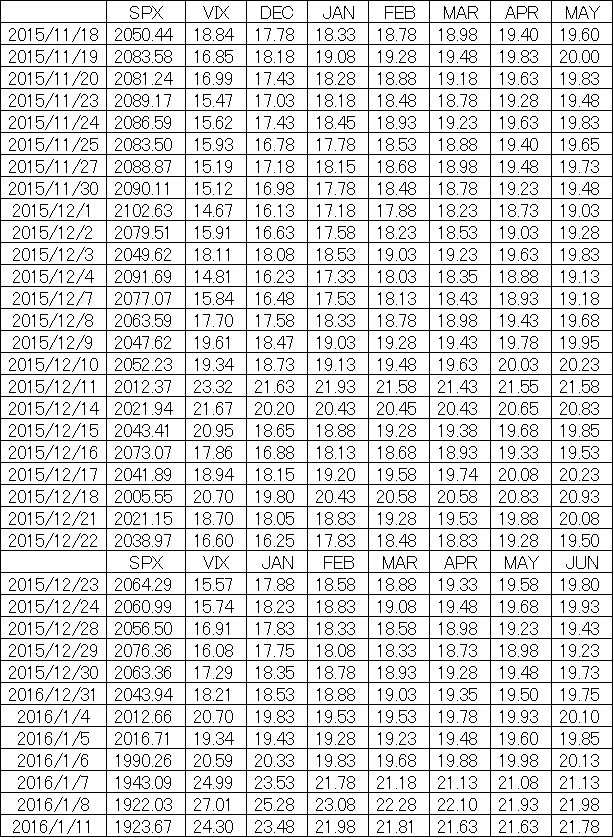
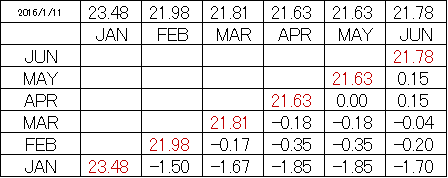
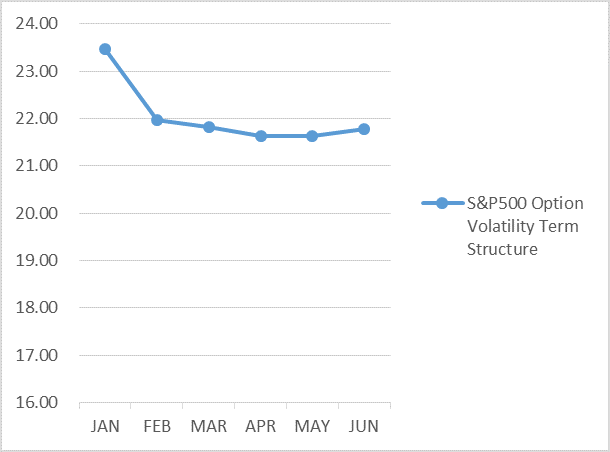
ボラティリティにはそれぞれの銘柄ごとに構造があります。
それを利用して取引できる形になっているのがVIXです。他の個別の株式オプションのボラティリティはそれ自体独立して取引できるような商品が設計されていません。「ストラテジーA」を「ストラテジーB」と切り離して扱っているのはそれが理由です。
一方、ストラテジーAに掲げた構造をBにおいて利用することは可能です。
それはすでにレポートで紹介しましたが、それとは別に、
今後のレポートにおいて、ストラテジーAをストラテジーBで扱っている個別の株式オプションに応用した取引を検証し紹介したいと思います。
最後に、付け加えて述べると、オプションにおいて“ボラティリティ”ほど「仮想的現実」を思い出させてくれる概念はありません。
<APPENDIX>を掲載しました。引き続きログイン画面をご覧ください。
HIGH VOLA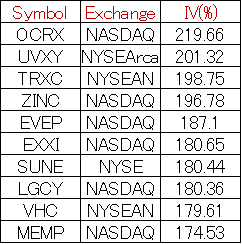
MOST ACTIVE
*MOST ACTIVE STOCKについて米国の2大取引所の銘柄でNYSE銘柄とNASDAQ銘柄を掲げます。AMEXはNYSE及びNASDAQと比べると取引所の規模が小さいので割愛することにします。
ただし、<ストラテジーB>において今後もAMEX銘柄を参考に掲げることがあります。
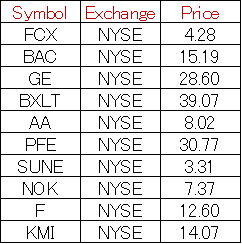
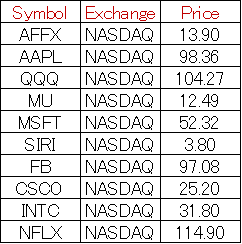
VIX-RELATED