Objective of Number Operation
初めての方もすでにある程度の経験を積み実績のある方も以下の基本なことを整理して理解しておくことが望まれます。
ナンバーオペレーションの「目的」は何でしょうか。
最終にたどり着きたいところを「目的」と言います。「目的地」と同義です。「目的」はしばしば「目標」と混同されるきらいがあります。「目標」は「目的」にたどり着くまでの途中にある通過地点を言います。「目標」は「目印」と同義です。
AからCに向かう時、Cが最終地点であればそれが目的(目的地)です。その間に、BがあればそれはCにたどり着く途中にある目標(通過点、目印)になります。
ナンバーオペレーションの目的そのものは数値と価値を材料にキャッシュを作りそれをを増やすことにあります。増やしたキャッシュをどう使うかは各自の生活や事業における個人的な目的になります。
「ナンバーオペレーションの“目的”は利益を上げることじゃないのか!?」と考える方がいらっしゃると思います。答えはノーです。ナンバーオペレーションのプロセスの中で「キャッシュが流出すること」と「キャッシュが流入すること」が繰り返されます。それにともない会計上「実現益」と「実現損」が発生します。それは「キャッシュが流出すること」と「キャッシュが流入すること」のそれぞれの現象の一部が会計学上の定義によって「実現益」と「実現損」として現れるだけで、それらは単にオペレーションのプロセスの一部でしかないのです。
例えば、VXX-100 @13.00を実行すれば(手数料を除き)1300ドル分のキャッシュが作られそれが口座に反映されます。すなわち、その分だけキャッシュが増えたことになります。1300ドルのキャッシュを獲得することを目的としていたらなら、これで”mission complete”(ミッションコンプリート)です。あとは、VXXがNになって溶解するのを待つだけです。その過程でNLの価値が増加します。増加した価値は会計上「評価益」と定義されます。そのような“利益”はプロセスの一部でしかありません。
VXX-100 @13.00を実行した後でVXXの価値が10.00に減少したとします。そこで、VXX-100のハンドを閉じる(解消する)と300ドル[=(13.00-10.00)✖100]の“利益”が実現します。当初増えた
1300ドルのキャッシュのうち1000ドルが消えてしまいます。あなたにとってそのような“利益”がオペレーションの目的なのでしょうか。
“利益”はナンバーオペレーションにおいて継続的に生じるキャッシュのインフロー(流入)とアウトフロー(流入)のプロセスの中で生じる会計学的に定義される現象の一部でしかありません。
ナンバーオペレーションの目的は会計学上のバランシシートを拡大させることにあります。それはキャッシュを増やすことと同義です。なぜなら、キャッシュはバランスシート中で最も重要なアセット(資産)に含まれるからです。
(バランシシート)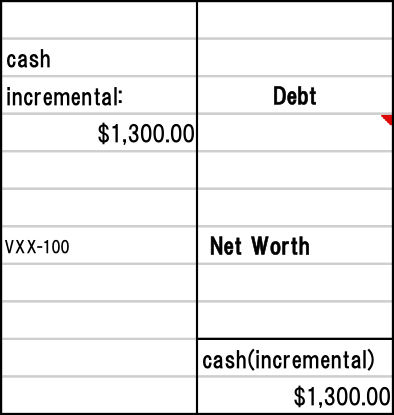
7・4は米国の独立記念日のため休場でした。