nov 2014 no2
<メッセージ>
オプションキャッシュフロークラブの会員の皆さんはできればノートとファイルをご用意ください。
一つは、オプションキャッシュフロークラブのレポートをプリントアウトして保存します。もう一つは、皆さんにとって必要と思われる部分をレポートから切り取ってノートに貼り付けて自分用の参考書を作るのです。それが充実してくると皆さんはオプションを楽しめるようになります。そして、目的に向かって進んでいけるようになるでしょう。
レポートは以下の順番で話を進めます。
手っ取り早く儲けたいと思われる方にとって先に5)目がいくかもしれません。警告してお伝えしておいた方がいいと思いますので強調して申し上げます。そのような方はオプションキャッシュフロークラブの戦略を修得することはありません。つまり、そのような方が目的を遂げることはないと断言できます。1)~5)のすべてが重要なのです。(オプションキャッシュフロークラブの目的は会員の皆さんが自由と豊かさを得られるように導くことです。そして、オプションがその手段であり武器になります。オプションキャッシュフロークラブはその手段と武器であるオプションを会員の皆さんがコントロールできるようになるように指導します。それは取引の技術的なことではなく、ほとんどが知識的なことです。しかし、その知識は非常に深く重要なのです。)
- オプションキャッシュフロークラブ(OCFC)通信
- オプションの基礎
- 外部環境(マクロマーケット)
- 米国株式オプション(銘柄)
- OCFC戦略(オプションキャッシュフロークラブの戦略)
特に、1)は重要です。1)に掲げることを読み流さないでほしいと思います。なぜ1)が重要なのかは読んでいただければわかります。2)は初心者向けという意味ではありません。初心者にも上級者にも読んでいただきたいと思います。オプションについて十分な知識のある方は「今さらオプションの基礎なんて・・」と思われるでしょう。基礎はどのレベルの方にも重要なのです。基礎の中には常に本質が隠されていると思ってください。それはオプションに限ったことではありません。私は本質について常々こう考えています。「それは小学生でもわかるような単純なものであるが、知識や経験をもつほど見えにくくなる。」 3)では私がいるマーケットの環境をざっと見るのに留めます。4)はアメリカの株式銘柄を多く知ってほしいという目的で掲載しています。1)~4)のすべてに目を通した後で5)に移ってください。5)では皆さんの生活と事業にとって大事な戦略を具体的に掲げます。
皆さんにとってきっと毎週OCFCレポートを読むのが楽しみになるでしょう。そう期待しています。
私自身、OCFCレポートが執筆するのにある種の興奮を禁じえません。私には皆さんにお伝えしたいと望んでいることが山のように多くあります。
<オプションキャッシュフロークラブ(OCFC)通信>
これから述べる話は先週号に掲げた「重要なメメッセージ」の内容と深く係わっています。「重要なメッセージ」を幾度か読み返してください。
「オプションキャッシュフロークラブ」の名称には深い意味があります。
「オプションキャッシュフロークラブ」がなぜ“キャッシュフロークラブ”で“トレードクラブ”や“投資クラブ”でないのか・・・いずれその意味がわかる日が近く皆さんに訪れるでしょう。そのときに、皆さんは「オプションキャッシュフロークラブ」の会員になってよかったと実感できるでしょう。同時に、オプションの虜になるでしょう。
これから「オプションキャッシュフロークラブ」の戦略を実践する上で大事なことを継続してお話ししていきます。まず、OCFCレポートにおいて毎回<オプションキャッシュフロークラブ(OCFC)通信>を丁寧に最大の注意を払って読んで理解するように努めてください。ここにオプションキャッシュフロークラブの戦略を正しく実行するために必要なメッセージが述べられています。私は暗示的にではなく明示的に述べていくつもりですが、皆さんにとってすぐにピンと来ない話が多く続くかもしれません。無理に理解しようとしなくてけっこうです。次第になんとなくわかってくると思います。それで十分です。時間をかけてください。皆さんに求められるのは根気強さです。
オプションキャッシュフロークラブの会員である皆さん(ここで、「オプション取引を実践される皆さん」ではなく「オプションキャッシュフロークラブの会員である皆さん」として表現していることに意味があることを憶えておいてください。いずれわかります。)にとって最も大事なことはオプションのしくみやオプションの理論、あるいは、オプション取引の戦略や手法を知ることではありません。
私が皆さんにまず努めて意識してほしいのは「頭の切り替え」です。
本レポートにおける<オプションキャッシュフロークラブ(OCFC)通信>の当面の目的は皆さんに「頭の切り替え」を促すことです。「頭の切り替え」とは「従来の考えや経験を“忘れて”新しい考えを受け入れる」ということを意味します。それは容易に見えますが決して容易なことではありません。この場合の“忘れる”とは英語の”forget”ではありません。つまり、私たちが日常生活においてしばしば表現する「モノ忘れ」の“忘れる”という意味ではないということです。英語の“unlearn”の意味です。”learn”とは「学習する」という意味です。”un・・・”はその否定語です。「一度学習したことをそうしなかった状態に戻す」ことを意味します。私が皆さんに対して「頭の切り替え」をしてほしいという意味は、皆さんが一度学習し経験したであろう“投資”や“トレード”についてそうしなかった(学習や経験をしなかった)状態に戻してほしいということです。
いかがでしょうか。「頭の切り替え」は決して容易なことではないのです。それには皆さんの努力が求められます。「頭の切り替え」を努めて意識してください。
どう切り替えるのか・・・。
すべてを一息にお話しできませんが、これまで皆さんが理解し経験されてきた「投資」や「トレード」についての概念を一度捨ててください。それは「利益」とは何かという非常に重要な命題につながっていいます。さらに、会計や税務とも関係しています。それらについては別の機会にお話しします。
皆さんにまずおぼえてほしいのは、“Pay yourself first!”(自分自身にまず支払え!)ということです。そこでオプションキャッシュフロークラブの会員である皆さんにとって最も身近で切実な例を一つあげます。「オプションキャッシュフロークラブの会費を自分のポケットから払うな!」ということです。これが”Pay yourself first”の意味です。そして、それは皆さんの生活において応用が利きます。例えば、スマートフォンの月々の費用、光熱費、ガソリン代・・・生活に必要な様々費用を自分のポケットから支払わない。そして、まず、自分自身に支払う(=”Pay yourself first!”)・・・。これだけで皆さんは自由と豊かさへの一歩を踏み出せます。
具体的にどうするのか?
それについては、最後の項目<OCFC戦略(オプションキャッシュフロークラブの戦略)>においてお話しします。
まだ、オプション取引口座を開設されていない方は焦る必要はありません。オプション取引口座やブローカー、それらの扱い方について別の機会にします。
<オプションの基礎>
前回「オプション取引」について基礎的なことをお話ししました。
オプションについての知識が豊かな方は「今さらオプションの基礎なんて・・・」と思われるでしょう。そこにオプションキャッシュフロークラブの戦略上最も重要なことが含まれています。ブラックショールズ・モデル、ボラティリティのメカニズム、ギリシャ文字といったオプション理論の詳細を知ることは助けにはなります。役に立たないとはいいません。しかし、オプションキャッシュフロークラブでは戦略上あるいは実践上重要ではないのです。それらについて知らなくてもいいといっても無責任な表現にはならないでしょう。
オプションキャッシュフロークラブにおいて実践上最も重要なことは「オプションとは何か」ということについて正しく且つ深く知ることです。小学生でもわかるような言葉を用いてまたそのような子供たちでもわかるような説明の仕方を皆さん各自考えてみてください。
先週号レポートにおいて私の掲げた説明でもそれは小学生には難しすぎるかもしれません。それをさらにわかり易くするにはどうしたいいか・・それを皆さんに課題としてあげたいとおもいます。「なぜそんな面倒なことをするのか」と思われるかもしれません。そこにオプションキャッシュフロークラブの戦略の本質が潜んでいるからです。
「オプションとは何か」について皆さんなりの説明の仕方を通じて、オプションについての理解が深まると思います。その次に、「“オプション取引”とはどういう取引なのか。」を説明してみてください。それについても先週号レポートに掲げてあります。しかし、その説明ではまだ小学生には理解できないと思われます。小学生にもわかるような説明の仕方を各自考えてみてください。ここでもまた「なぜそんな面倒なことをするのか」と思われるかもしれません。繰り返しますが、そこにオプションキャッシュフロークラブの戦略の本質が潜んでいるからです。
以下の図は先週号レポートにも掲げました。
これについてもう一度考えてほしいと思います。
これはいったい何の取引なのでしょうか。
取引の“ベースにあるもの”は何でしょうか。“オプション”という言葉を用いずに考えてみてください。取引の本質が見えてくるはずです。あるいは「取引」とは何かについて考えてみましょう。
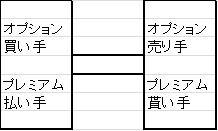
オプションキャッシュフロークラブでは「プットオプション」(単に「プット」と呼ぶ場合もある。)をほとんど排他的に用いますのでそれについての説明を掲げます。
プットオプション
オプションとは「権利」のことを意味します。「買う権利」と「売る権利」です。ある証券やモノを予め決められた期日までに予め決められた価格で売るまたは買う「権利」です。権利の買い手は当該権利の所有者で権利を行使する側です。では、反対側にいるのは誰でしょう。権利の売り手です。売り手は権利を所有するオプションの買い手と対局の立場にいます。「権利」の反対は「義務」です。つまり、オプションの売り手はその買い手の権利の行使に応じる「義務」を有するのです。
上記の「買う権利」を“コール”、「売る権利」を“プット”といいます。
「売り手」と「買い手」の間でオプションが取引されるわけですが、取引される値段を「プレミアム」と呼びます。「売り手」はプレミアム代金(キャッシュ)を「買い手」から受け取ります。一方、「買い手」は「売り手」にプレミアム代金(キャッシュ)を支払います。
「プット買い戦略」は株価が下落したときに利益になります。株式の「空売り」と同じ原理です。
たとえば、銘柄Gの株価が70ドルで、60ドル-プットの価格が1ドルとしましょう。 この銘柄の株式を100株空売り(株式を借りて売る)すると手数料+株式借り入れ金利を除いて証拠金として3,500ドルの資金が必要です。また、株価が上昇して損失が発生すると追加証拠金(追証)が求められます。 60ドループットを1枚(1枚は100株)買うとプレミアム代金は100ドルだ。3,500ドルあれば35枚買うことができます(同じく手数料を除く)。
つまり、オプションでは同額の資金があれば、3,500株分空売りすることが可能だということです。
35枚のプットを買ったとしましょう。そして、株価は、オプションの期日(満期日)に50ドルだったとします。プットのプレミアムは(期日において)10(=60 -50)ドルに上昇しています。
コール買い戦略の利益は:(10ドル-1ドル)×35枚×100株=31,500ドル 株式投資の利益は:(70ドル-50ドル)×100株=2,000ドル (いずれも手数料を除く)
この差がレバレッジのなせるわざです。
さて、上述の例で、株価はオプション期日において60ドルだったとしましょう。
この場合の利益を上記の式に当てはめて計算します。プットのプレミアムはゼロ(60-60)です。
プット買い戦略の利益(損失):(0ドル-1ドル)×35枚×100株=-3,500ドル
株式投資の利益(損失)は:(70ドル-60ドル)×100株=1,000ドル
(いずれも手数料+株式借り入れ金利を除く)
なんと、株価は10ド下落したにも関わらず、プット買い戦略では3,500ドルの損失です。
今度は株価が2倍の140ドルに上昇した場合を考えてみましょう。
プット買い戦略の利益(損失):(0ドル-1ドル)×35枚×100株=-3,500ドル
株式投資の利益(損失)は:(70ドル-140ドル)×100株=-7,000ドル
(いずれも手数料+株式借り入れ金利を除く)
一般にプロがよく実行すると言われる株式の「空売り」は(プロにとっても)株式買いと比べてリスクは大きく、失敗率は高いのです。したがって、「空売り」をするなら是非「プット買い戦略」をお勧めしたいと思います。
「プット売り戦略」は是非おぼえてほしいと思います。
この戦略は、株式オプションの場合、オプションのあらゆる戦略の中で最も易しく成功の確率が高い戦略だからです。
ボラティリティに関することはここでは無視し、プット売り戦略の原理を以下の例によって述べます。
銘柄Hの株価が100ドルだとしましょう。2012年9月22日期日(満期)の80ドル(権利行使価格)プットを1ドルの価格で売った(ショートした)とします。このとき、期日までに株価が現在の水準から20%以上下落しなければ、このプット売り戦略は1枚につき100ドルの利益をあげることができます(手数料を除く)。一方、20%以上下落すれば損失になりますが、もし、株式を購入するだけの資金があれば、(この場合1枚につき8,000ドル=80ドル×100株、信用取引なら半額の4,000ドル)株式を購入することできます。
つまり、「プット売り戦略」を「株式投資」に変えることができるのです。プット売り戦略が他の戦略よりも易しく、勝率が高いことの理由のひとつには以上のようなメカニズムにあります。
株式投資感覚でプット売りを実行すればよいということです。
<外部環境(マクロマーケット)>
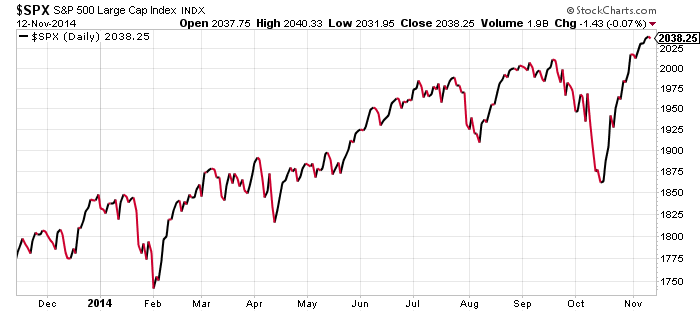
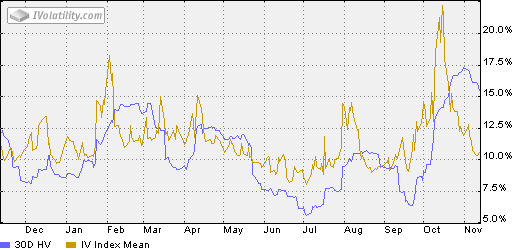
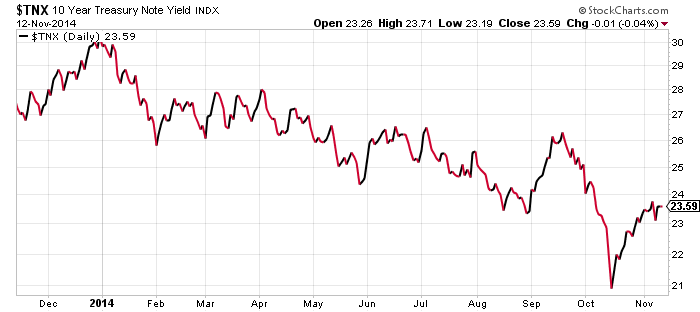
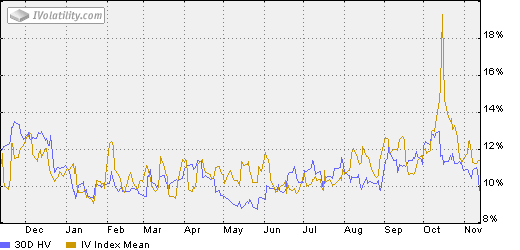
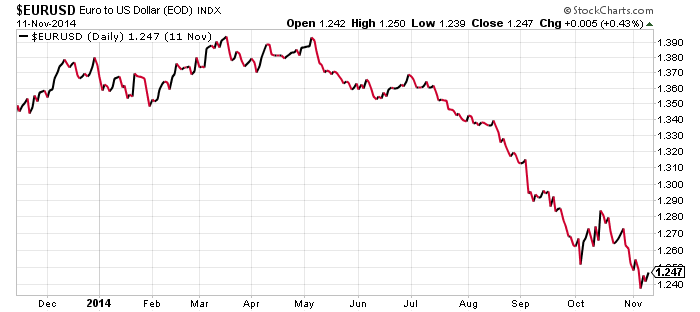
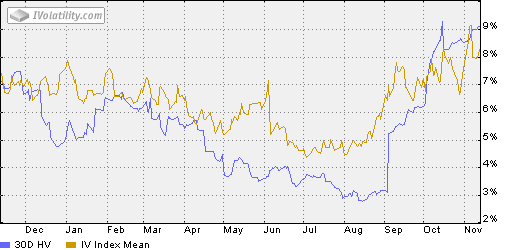
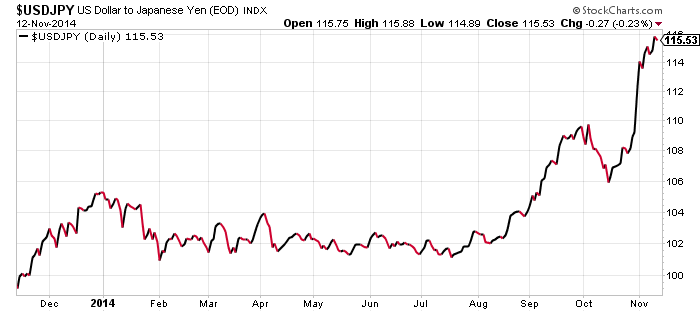
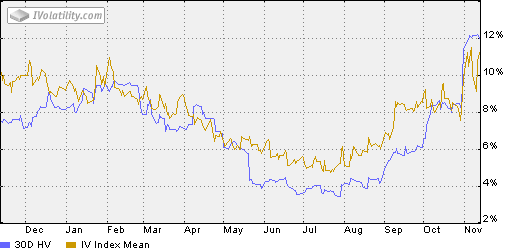
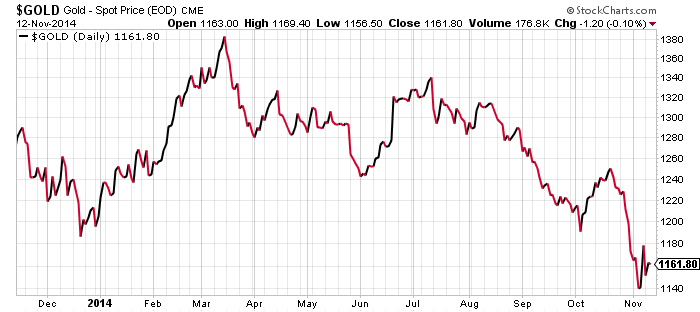
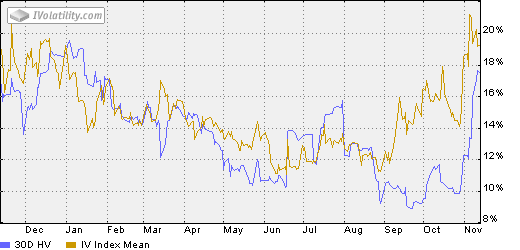
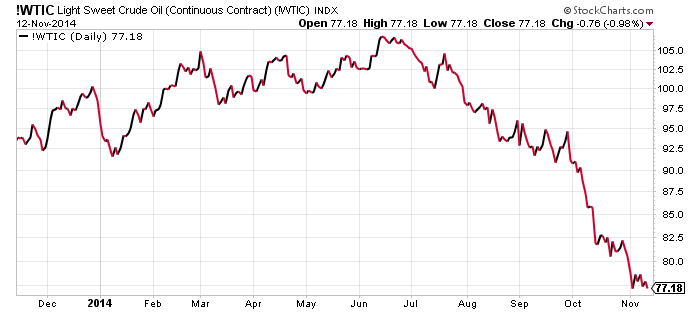
グラフはそれぞれ過去1年間の株価とボラティリティの変化の推移示しています。グラフを見るときは注意してください。決して獲物を狙う“トレーダー”の目にはならないことです。これから株価やボラティリティがどのように変動・変化するかといったことは予想しないでください。以下に掲げたグラフはそれが目的ではありません。それぞれの銘柄において現在の状況の“現実”と“過去の変化の推移”を確認し、現在の位置を確認することが目的です。
次に、「比較すること」が大事です。
「比較」とは「くらべること。二つあるいは三つ以上のものをくらべあわせて,そこに認められる異同、 ある基準を参考に、人や物事などを他の対象と比べること、照らし合わせることなどを意味する表現。」という意味です。
または、比較法とは「物事を比較することによって研究する方法。比較対象間の同一性と差異性に注目して対象の特徴を浮き彫りにする。」ことを意味します。
米株式マーケット(S&P500)、米債券(下に掲げ米10年物財務証券・・シンボルTNX・・のグラフの価格は実は価格ではありません。債券利回り・・長期金利・・です。”23.59”は価格ではなく、2.359%という意味です。システムの関係上そのような表示になっていますので注意してください。)、対ドル・ユーロ、対ドル・日本円、ゴールド価格及WTI原油価格の過去1年間の推移を示しました。また、それらとのペアで同期間のボラティリティの変化の推移を示したグラフを掲げました。
ボラティリティについては別の機会に解説します。まずは、それらの変化を観察してボラティリティの変化の特徴を掴んでください。
<米国株式オプション(銘柄)>
ここでは可能な限り多くの米国銘柄を皆さんに紹介したいと思っています。
世界的に有名な企業、名は知られていないが優良な銘柄、高配当銘柄、異常にボラティリティの高い銘柄等々。
先週号レポートでは、KO、JNJ、SBUXの3銘柄をご紹介しました。
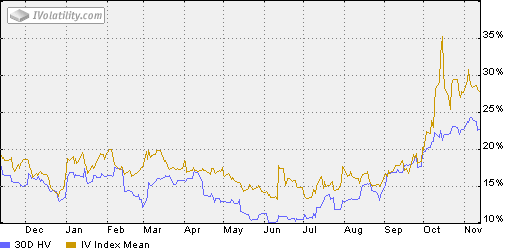
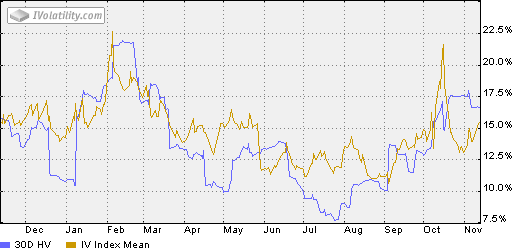
今回は、COST、WFM、IBRKの3銘柄をご紹介します。過去1年間の株価の推移を示しました。また、それらとのペアで同期間のボラティリティの変化の推移を示したグラフを掲げました。
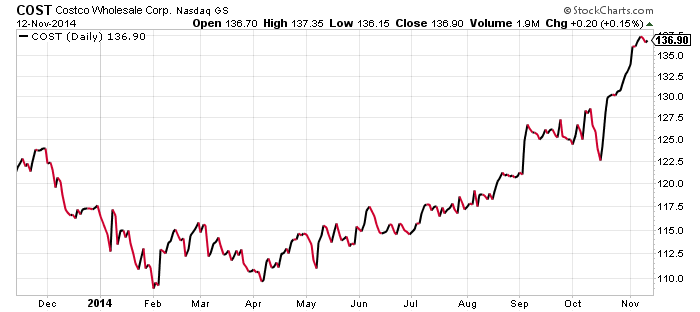
以下は2012年2月15日(バレンタインデー)の私の日記からの引用です。これでCOSTにお分かりになるでしょう。私のお気に入りの銘柄です。
「同日午後、米系郊外型大手スーパーマーケット、コストコに買い物にいった。私はこのスーパーマーケットを気にいっている。広々としえまさにアメリカ的である。このスーパーは日本にも進出している。年会費を更新し、買い物を楽しんだ。食料品、飲料品、衣料品、家具なんでも手に入る。そして、全て大きい。品物もアメリカ的なのだ。LEAPSプットをショートし、株を買い、そして、買い物を楽しむ。この順番を間違わなければ、あなたもきっと報われるだろう。コストコの株価は、現在80ドルを超えている。」
COSTの株価は130ドルを超えています。オプションキャッシュフロークラブではこれをこのような銘柄を扱えるでしょうか。<OCFC戦略>で取り上げてみましょう。
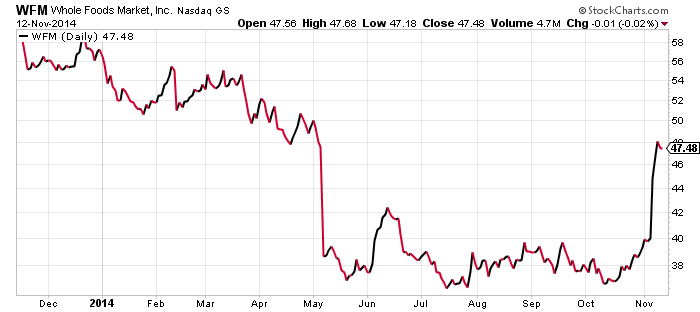
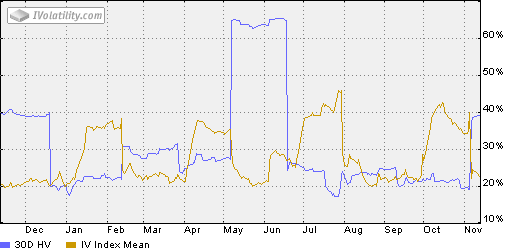
WFM(ホールフーズマーケット)は食品専門のスーパーマーケットです。私がニューヨークに住んでいたときに、ニューヨークにある他のスーパーマーケットと比べて非常にきれいなスーパーマーケットがあるが目についたのがきっかけで、それ以来私のお気に入りになりました。ここでは世界中から輸入された多くの食品が手に入ります。日本の鮨も買えます。冷凍で日本から空輸されたものではなくその場で寿司職人が握った鮨です。
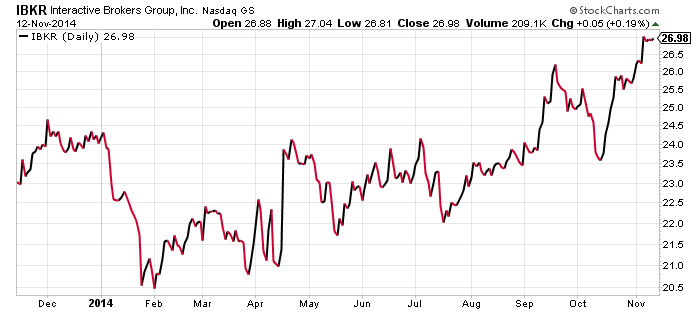
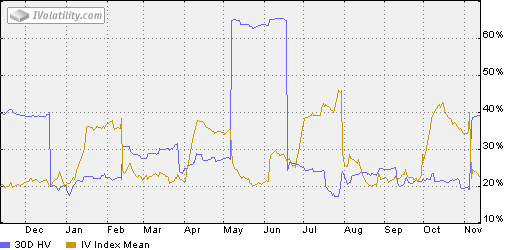
IBKRはインターラクティブブローカーズ(IB)で皆さんがオプションを取引されるブローカーです。
これを取り上げたのには特別な理由があるからです。自分の取引口座のあるブローカーについて関心をもってほしいのです。比較的最近の出来事として私が証券会社や銀行に特別な関心をもったのは2008年から2009年にかけてです。皆さんの記憶にもまだ新しいはずの“リーマンショック”の発生した時期とその前後の時期です。当時私はニューヨーク市に在住していました。“リーマンショック”が発生したのは2008年9月ですが、その予兆として、同年3月にベアスータンズという米国中堅の証券会社が破破綻しました。同社の本社は私の事務所から徒歩2~3分のところにありました。私はニューヨーク市のアパートメント(日本でいうところの“マンション”ですが、英語でmansion(“マンション”)とはいいません。英語で、「私は“mansion”に住んでいる。」と言ったらアメリカ人は特別な目あなたを見るでしょう。英語の“mansion”は部屋がいくつもある邸宅を意味します。日本で一般に言われる「マンション」は英語では”apartment house”といいます。)に住んで事務所に徒歩で通っていたのですが、その途中にベアスターンズの本社ビルがありそれが破綻したと知って驚いたものです。
そして、それからしばらくしてアメリカの大手の投資銀行リーマンブラザーズが破綻しました。リーマンブラザーズも私のアパートメントから徒歩で数分ぐらいのところにありました。大変なことが起きていると肌で感じていたのを今も鮮明に憶えています。そんな中でおカネを預けてある銀行はどうなるのだろうと思いました。当時米国最大手のシティバンクの破綻も噂されていました。
そこで証券口座と銀行口座についてお話しします。
証券口座とは証券会社の取引口座です。その取引口座にある顧客資金は証券会社の資産から法律上また制度上切り離された分離保管口座の顧客資金として銀行にあります。つまり、証券口座は実際には商業銀行にあるのです。また、証券会社が破綻しても顧客の資産が一定の範囲において保全されます。では銀行が破綻した場合はどうなるのでしょうか。
シティバンクのような大手の商業銀行の破綻が噂されていた当時、IBはどのようにして顧客の資産を守ろうとしたか私は興味がありました。シティバンクはIBの取引銀行の一つです。IBによると当時の厳しい金融情勢の中で、IBは顧客の資産を守るために資金をいくつかの銀行に分散して保有していたそうです。そして、破綻の噂が絶えなかったシティバンクには資金を滞留させない措置を取ったようです。また、IB自体は“リーマンショック”の最大の原因だったサブプライムローンは同ファンドへの投資には一切かかわっていなかったようです。
IBは現在米国で最も評価の高いネット証券に成長しました。
<OCFC戦略(オプションキャッシュフロークラブの戦略)>
私は「オプションキャッシュフロークラブのご案内」において以下のことを述べました。それをもう一度掲げます。それには深い意味が隠されています。何度も繰り返すだけの価値があります。皆さんにはこの部分を切り取ってノートに貼り付けておいてほしいと思います。そして、ときどきは読み返してほしいのです。
****************************************
オプションと関係のないことのように思われるかもしれませんが、以下の話は「オプションが収益を産みだすメカニズム」と非常に深い関係がありますので紹介します。
オプションマーケットに限らず、金融マーケットに参加している私たちは「おカネとは何か」といったテーマについて一度は真剣に考えてみるべきだろうと思う。
おカネといえば私たちが日常生活で使う紙幣やコインのことで、それはあまりにもあたり前すぎでそのようなテーマについて考えることはほとんどないのではないかと思う。金融マーケットに参加しているプロでさえ「おカネとは何か」 など改まって考えるようなことはないかもしれない。また、おカネ(money)と通貨(currency)が異なることを理解している人は案外多くないように思う。
しかし、それはとても重要なテーマであろうと思う。哲学としてではなく実践上の切実な問題として、だ。
Richard Duncan著“The Dollar Crisis”には国際金融の歴史と世界経済や金融の現在の状況に至る背景が多くのデータの裏付けとともに詳細に述べられている。経済学や金融論の専門知識がなくともある程度理解できると思う。私もそれらの分野の専門家ではないが同書を楽しんで読むことができた。
1971年に何が起きたか思い出せるだろうか。当時の米大統領はリチャード・ニクソン氏だったニクソン米大統領は同年米国が金本位制(gold standard system)から離脱することを決定した。これは金(ゴールド)の裏付けなし政府かいくらでも好きなだけ紙幣を印刷したりコインを製造したりすることができるようになったことを意味する。同時にそれまでに本物のおカネだったものが単なる政府の借用書に変わったのである。つまり、金融のルールがそれ以前と比べて一変したのだ。
それ以降の世界経済の発展は信用の拡張によるものだったと同書は述べている。同書は日本の例の説明の多くのページを割いている。いわゆる「バブル崩壊」後の日本はデフレとの戦いだった。そして、日本もデフレと戦うために必死に多くの紙幣を印刷してきたようだ。通常ならそれはインフレを招くと思われるが実際にはそうならなかった。
一方、米国は日本以上にドル紙幣を印刷してきた。実は、米政府は日本以上にデフレを恐れているようだ。米国でも紙幣の印刷が金利の上昇につながることなくむしろ金利は下がり続けている。
同書の結論として述べているのはおカネの供給量を調節する経済政策すなわちマネタリズムはデフレ対策には有効ではないということだが、詳細はここでは省く。
話が長くなってしまったが、私が同書を読んで興味深く感じたのはおカネの正体らしきことに言及されていたことだ。政府が好きなだけ紙幣を印刷することができる、という点である。「紙幣を印刷する」とは「おカネを作る」ことである。事実、同書において著者は“create money”(おカネをつくる)という言葉を用いていた。
上述の話の中で皆さんに注意を払っていただきたいのは“create money”という部分です。オプションマーケットに参加してどうやって”money“を”create”するのか、すなわち、マーケットでキャッシュをどうのようにして生み出すのか、そのために何が必要なのか・・・それらは上記の4つの「基本原理」に関係しています。
金本位制でない現在の経済社会において政府は紙幣を印刷することで簡単に“おカネ”を造りだすことができます。政府が紙幣を印刷するように、私たちも金融マーケットにおいて“おカネ”を造り出すことは可能でしょうか?それが「オプションキャッシュフロークラブ」に課せられた最大の課題です。
****************************************
以上の話によって私がお伝えしたいのは、「オプションキャッシュフロークラブ」は会員が“おカネを作りそれをうまくコントロールする技能”を身に付けることを指導することを会員が自由と豊かささを得るために必要な手段だと考えていることです。
そのツール(武器)は以下に掲げるものです。もう皆さんは見慣れていると思いますが、この武器を使いこなせるようにしてほしいのです。これを使いこなすためには一度従来の「投資」や「トレード」の考えを忘れる(“unlearn”)必要があります。”頭の切り替え“が求められます。
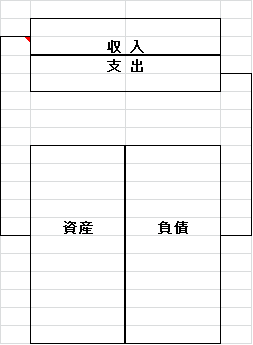
「資産の中にキャッシュを生み出すマシーン」が含まれているとイメージしてみてください。
FRBやBOJ(日銀)ならその“マシーン”は紙幣の印刷機に相当します。
このような喩えをしているのは私だけではありません。
『わかる!管理会計学』や『読む管理会計「キャッシュ経営」で会社を救え!』などの著書で有名な公認会計士林あつむ氏はこのように述べています。
「会社の活動は、現金を使って現金を作ることだ。つまり、手持ちの現金を現金製造機に投入する。現金は機械の中のいくつかのプロセスを通過して再び現金になり、外に吐き出される。」
「バランスシートの左側は、現金と現金製造機そのもの(固定資産)と、現金製造機の内側(流動資産)が描かれているのである。」
オプションキャッシュフロークラブの実践においては、「資産」の中にポジションを入れます。すると現金が生み出されます。
では、COSTを例にとってみましょう。
以下のポジションをとったとします。
*計算には売買手数料は含まれていません。
COST(JAN/17)135P-1 @1240
これはCOST2017年1月限135ドルプットを1枚売り1240ドルのプレミアム収入を得たという意味です。資産に入れたのは「COST(JAN/17)135P-1」というオプションのポジションです。これが1240ドルというキャッシュを生みました。
それを図に表すと以下のようになります。
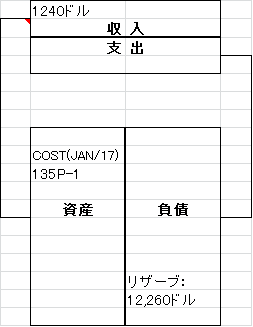
負債側に“リザーブ”として12,260ドルあります。誤解しないでほしいのですが、「負債」とは借金のことではありません。「COST(JAN/17)135P-1」が権利行使された場合に、「COST(stock)+1」(=COST100株の買い)に形を変えます。そのときに必要なおカネをリザーブしておくのです。このときに、「12,260ドル」が出え行くわけですが、資産がなくなるわけではありません。
生み出した現金をどう扱うのかについては別の機会にお話しします。
上述の戦略は投資としてみた場合魅力でしょうか。
それを計るのがモノサシが投資収益率です。
12,260ドルのリザーブで1240ドル生みだしたということは率にして10.11%。(JAN/17)は現在から800日間あるので、これを365日ベースに引き直すと4.61%にすぎません。
COSTという銘柄自体は私には魅力的ですが、投資収益率となると魅力に欠けます。そもそもこのポジションを取るのに12,260ドルものの資金を必要とするのです。
COSTのポジションを取るなら、私ならマージン口座を使います。
すると、こうなります。
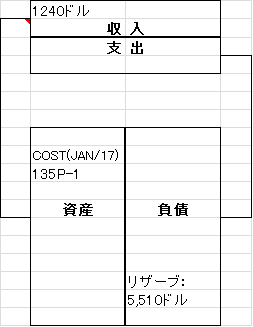
リザーブは5,510ドルです。そして、投資収益率は22.50%(年換算10.26%)に向上にしました。
特別に魅力的な数字ではありませんが、COSTという保守的で魅力ある銘柄を考慮すればこの数字は受け入れることができます。
WMFはどうでしょうか。
以下のポジションを資産に入れてみましょう。
WFM(JAN/17)47P-1 @700
以下COSTと同じです。
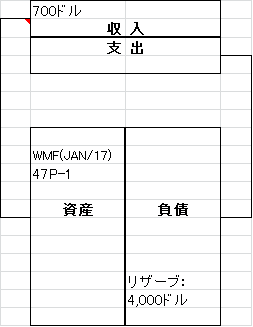
投資収益率17.50%(年換算7.98%)はCOSTと比べると十分魅力的です。
マージン口座ではどうでしょうか。
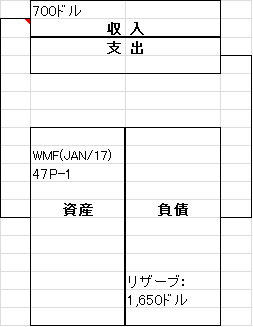
投資収益率は42.42%(年換算19.35%)とかなり魅力的です。
しかし、WFMにおいてマージン口座を使う場合はCOSTよりリスクが高いので注意が必要です。ポジションを取りすぎないように!
最後に、IBKRのポジションを取ってみましょう。
IBKRについて現在取引されているオプションの中で最も長い限月は(SEP/15)で残存期間は310日です。
例:
IBKR(SEP/15)25P-1 @150
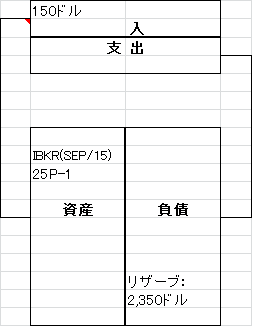
投資収益率は6.38%(年率換算7.51%)
マージン口座ではこうなります。
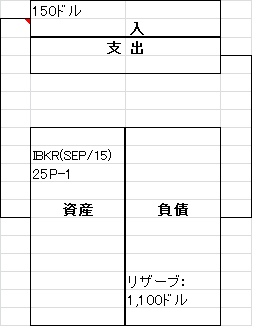
投資収益率は13.63%(年換算16.05%)
銘柄については今後収益率の数字としてはもっと魅力的なものを取り上げていきたいと思います。また、より多くのセクターを扱います。
さて、最後に大事なことをお伝えしておかなければなりません。
上述の戦略について出口(EXIT)に対する入口(ENTRY)しか述べていません。“出口”についての記述がなく不親切だと思われた方がいらっしゃると思います。当然です。私の扱う戦略に「出口戦略」といったものはありません。必要としないからです。
“トレーダー”はいつもこう考えます。ポジションをとったら、どこで決済するか。ポジションを取ったと同時に“出口”の注文(ストップロス)を入れるトレーダーもいます。
私が私の扱う戦略について言えることは次のことです。
“「出口戦略」はあなたを自由にも豊かにもしない。”
以上のことについて次回ご説明しめす。
私がなぜ「頭の切り替え」が必要だと言ったのか・・・それと関係があります。
この記事の続きは有料です。