nov 2014 no.3
<メッセージ>
前回のレポートで述べましたように、オプションを実践する上で最も大事なことを<OCFC通信>に掲げますので、この部分を飛ばさずに必ずお読みください。
オプションキャッシュフロークラブの基本原則については既に述べました。
- 稼ぐこと(資産運用)
- 守ること(負債管理)
- より多く稼ぐこと(“Infinite ROI”を目指すこと)
- 金融の知性(=ファイナンシャルインテリジェンス)を磨くこと
上記4つのうち軽視してほしくないのは4番目の“ファイナンシャルインテリジェンス”です。それはオプションキャッシュフロークラブの戦略な戦略の一部だとご理解ください。そして、それについては主に<OCFC通信>で取り上げます。
<OCFC通信>
*以下に述べることは、皆さんが目標に向かって進むために、オプションの仕組みや理論あるいは取引のやり方、マーケットや銘柄について知るよりもずっと大事なことです。以下に述べていることを理解できないと皆さんは稼げません。稼ぐためには、「“稼ぐ”とはどういうことか」について知らなければならないからです。また、以下の述べていることを理解するために、皆さんは前回のレポートで述べた「頭の切り替え」が求められます。言葉は非常に重要です。言葉に注意を払ってください。
「オプションキャッシュフロークラブが実行するオプション取引戦略は利益をあげることを目標にしていない。」と言えば皆さんは驚かれるでしょう。いや、それどころか不安になるかもしれません。「それじゃ、何のためにオプションキャッシュフロークラブの会員になったのかわからない。」と言われるかもしれません。目指しているのは“稼ぐ”ことです。この意味が理解できないと皆さんは稼げるようになれません。
そこで、以下の文章を丁寧に読んでみてください。
****************************************
私はオプション取引において“利益”を重視していない。あるいは、“利益”を主たる目的にしていない。このようにいうと皆さんは驚かれるだろう。
そもそも皆さんは“利益”とは何か考えたことがあるだろうか。
“利益”とは、企業活動についていえば、原価と費用の差、あるいは、売上と費用の差である。相場においては、売った値段と買った値段の差をいう。つまり、“利益”とは「差額概念」なのである。
私はオプション取引においてそれを重視していない。
では、何を重視しているというのか。
“儲け”である。
私がそのように述べると、皆さんの頭の中は「???」に支配されるであろう。
「“利益”と“儲け”は同じじゃないのか?」・・・誰もがそう思うはずだ。
会計学の専門家でない私がそれに答えたところで皆さんは納得いかないであろう。そこで、公認会計士の言葉を借りる。
「“利益”とは、企業が生み出した価値の大きさのことであり、“企業活動の成果”です。一方、“儲け”は商売を通して増加した現金のことで、営業キャッシュフローとも言います。両者は全く異なった概念です。」(林總著『わかる!管理会計学』)
上述のことは単なる理屈ではない。現実的な話である。机上の理論では決してない。現に、私はそれを実行してきたのである。“会計学”の概念や考えはそのまま個人の経済活動にもあてはめることができる。
“利益”は重要でないとは言わない。しかし、“儲け”はもっと重要だ。
****************************************
会社や店を経営されている方なら上述のことはピンと来るだろうと思いますが、いかがでしょうか。
そこで、皆さんにご紹介したい著著があります。
林あつむ著『「キャッシュ経営」で会社を救え!』、です。
この著書の帯にこう書かれてあります。「増やすべきは“利益”ではなく“現金”(キャッシュ)!」
小説として書かれてありますが、現実的な管理会計について述べられてあります。会計学の智識がなくとも楽しんで読めます。因みに、著者は小説家ではなく公認会計士です。
以下の図はこれから何度も掲げます。目に焼き付けてください。
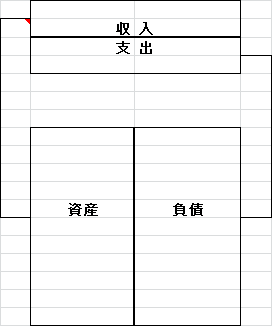
これは皆さんにとって事業を営んだり生活をしたりする上での強力な“マシーン”です。このマシーンがキャッシュを稼ぐのです。そのためには“稼ぐ”ということの意味をしならなければならないのです。そうでなければ、皆さんは自分が何をしているのか、何を目指しているのかわからなくなり混乱の渦中に身を置くことになるでしょう。
「“稼ぐ”とはどういうことか」を知ることはファイナンシャルインテリジェンス(金融の知性)を磨くことを意味します。
オプションは誰でも“稼ぐ”ことのできる(=収益を上げることのできる)構造を提供しています。にもかかわらず、多くの人がなぜオプションでうまくいかないかというと以下の4つが起因していると思われます。第1に、金融の本質を知らないからです。第2に、オプションの本質を知らず、表面的な理論的知識にばかり目がいくからです。第3に、オプション戦略や手法について知識ばかり求めて本質が見えないからです。第4に、相場に弄ばれるからです。他にも細かい理由があるかもしれませんが、これらの4つが多くのオプションの実践家にとって大きな壁になっているはずです。
私はオプションキャッシュフロークラブの会員である皆さんにオプションを一般の“トレード”や“投資”として扱わないようにお勧めします。
繰り返して述べます。「 オプションは誰でも“稼ぐ”ことのできる(=収益を上げることのできる)構造を提供しています。」 これはオプションキャッシュフロークラブの会員皆さん全員が稼ぐことができるということを意味しています。そのためには、オプションのしくみや理論、取引戦略や手法を知るよりも先に“稼ぐ”ということの意味を理解しなければなりません。また、単に、理解するだけでは十分ではないのです。それを受け入れる必要があります。そのためには、ファイナンシャルインテリジェンス(金融の知性)を磨く必要があります。
OCFC通信の目的はそれ(ファイナンシャルインテリジェンス)を磨くことです。
その第一歩は金融の歴史を知ることです。それを知ることによって皆さんがこれから稼ぐおカネとは何かを知ることになります。それを知らなければ皆さんは“稼ぐ”ことができません。なぜなら、おカネのルールが変わったからです。
以下の話はファイナンシャルインテリジェンスを磨く上で非常に大事です。
****************************************
オプションマーケットに限らず、金融マーケットに参加している私たちは「おカネとは何か」といったテーマについて一度は真剣に考えてみるべきだろうと思います。
おカネといえば私たちが日常生活で使う紙幣やコインのことで、それはあまりにもあたり前すぎでそのようなテーマについて考えることはほとんどないのではないかと思います。金融マーケットに参加しているプロでさえ「おカネとは何か」 など改まって考えるようなことはないかもしれません。また、おカネ(money)と通貨(currency)が異なることを理解している人は案外多くないように思います。
しかし、それはとても重要なテーマであろうと思われます。哲学としてではなく実践上の切実な問題として、です。
1971年に何が起きたか思い出せるでしょうか。当時の米大統領はリチャード・ニクソン氏だったニクソン米大統領は同年米国が金本位制(gold standard system)から離脱することを決定しました。これは金(ゴールド)の裏付けなし政府かいくらでも好きなだけ紙幣を印刷したりコインを製造したりすることができるようになったことを意味します。同時にそれまでに本物のおカネだったものが単なる政府の借用書に変わったのです。つまり、金融のルールがそれ以前と比べて一変したということです。
****************************************
以上の話は以下のことを意味します。
1971年8月15日(偶然にも日本の終戦記念日と同じ日でした。)当時の米大統領リチャード・ニクソンは米ドルの金本位制からの離脱を発表しました。その日は歴史上“The Day the Dollar Died”(ドルが死んだ日)として刻まれることになります。
それは何を意味しているのでしょうか。
米ドルがもはやおカネではなく通貨になったということです。米政府はゴールドの裏付けなしに好きなだけグリーンバック(ドル紙幣)を印刷することができるようになったのです。そして、それは米ドルの価値を下げる一方で、米経済を押し上げる力となりました。
今日、電子技術の発達によって銀行も簡単におカネを作ることができるようになりました。それはマーケットで作りだされるおカネも同様です。
これら一連の変化を一言でいうなら「おカネのルールが変わった。」ということです。
そして、そのような新しいルールの下では懸命に働いて得たおカネを貯蓄することは以前のような意味を持たなくなったということです。おカネはもはやおカネではなく通貨でしかないので一つのところに留めておけば価値が失われるだけだからです。おカネに仕事をさせる必要が以前と比べて強くなったということです。
****************************************
以上の話は「“稼ぐ”とはどういうことか。」というオプションキャッシュフロークラブにとって非常に切実で重要な命題と強くかつ深いつながりがあります。
詳細は<OCFC戦略>において例をあげて解説します。
なお、オプションを習い始めたばかりの方はオプションの知識面については心配される必要はありません。上述の内容を繰り返しお読みください。
<オプションの基礎>
オプションキャッシュフロークラブはLEAPSを頻繁に扱うので今回はLEAPSについて述べます。
LEAPSとはLong-Term Anticipation Securitiesの略で「長期オプション」を意味します。興味深いことにLEAPSにはオプション(Option)という言葉含まれていません。代わりに、Securities(有価証券)という言葉が使われています。言葉がどうであれ、LEAPSのしくみはオプションそのものである。通常オプション(=LEAPS以外のオプションをLEAPSと区別して「通常オプション」(=英語でconventional options)と呼ぶ)との違いは残存期間だけです。それは米国が定める法律に基づいているに過ぎません。米国では残存期間が9か月以上のオプションをLEAPSと呼びます。また、当初LEAPSだったオプションの残存期間が9か月未満になると通常オプションに変わります。
LEAPSは全ての株式オプション銘柄にあるわけではありません。銘柄によっては通常オプションのみでLEAPSがないものもあります。
さて、LEAPSは特殊なオプションと考えられだが上記の通り残存期間が長いという点を除けば通常オプションと変わりません。LEAPSは1990年にCBOE(シカゴオプション取引所)によって創られた金融商品です。通常オプションはどんなに長いものでも8ヶ月後に満期を迎えます。それより長い期間にわたって株式ポジションをヘッジする必要のある投資家の希望に応えたのがLEAPSです。それは、取引所に上場している株式銘柄またはOTCで取引されている銘柄の普通株(common stock)が原資産となる長期オプションです。LEAPSが創られた当初、そのような長期オプションは上場されてから2年半後の1月第3金曜日の翌日に権利が消滅するというように規定されていました。現在でも、1月に期日を迎えるLEAPSが多くを占めます。期日に関する規定を除くと、LEAPSに関する他の全ての要件や条件は通常オプションと同じです。例えば、LEAPSをショートする際のマージンの規定は通常オプションと全く同じです。
LEAPSを利用したオプション取引戦略においてはプット売りを主として扱います。そこで、「プット売り」について掲げます。
プット売り戦略
プット売り戦略は、以下のいずれかのときに利益になります:
1、期日までに株価が売っているプットの権利行使価格に達せず権利が消滅したとき
2、期日前においてプットのプレミアムが減少した時点でプットを買い戻したとき
したがって、プット売り戦略は以下のいずれかを想定してしかけます。
1、株価の上昇トレンドが続く
2、株価が下落しても期日までに権利行使価格に達しない
3、インプライドボラティリティが減少する
ただし、プット売り戦略は、権利行使されること=株式購入を覚悟の上でしかける場合があります。
例えば、銘柄Aが現在115ドルで今後も上昇するであろうことを期待しているときに、株価が下がったときに権利行使されることを覚悟で、あえて115プットを売る投資家もいます。
このとき、プレミアムを2ドルとすると、権利行使された場合、113ドル(売買手数料を除く)で株式を購入するのと同じ効果になります。株式を購入するだけの資金を十分にもっている投資家にとっては株式のプット売りはコール売りよりずっとリスクが小さいと言われるのはこのためです。ましてや、LEAPSは長期の時間価値があるのでプレミアムが大きく、その意味では非常に魅力的でしょう。
オプションキャッシュフロークラブが「LEAPSプット売り戦略」を好む理由:
- 長期オプションであるためプレミアムが非常に大きい。
- 株式投資と異なり、利益を上げるために株価は必ずしも上昇する必要はない、極端な下げ相場でない限りタイムディケン(時間価値の減少)によって利益を上げることができる。
- オプションに関する詳しい知識は必要でなく、株式投資と同じ感覚で実行可能。
デリバティブ
*以下に「デリバティブ」の説明を掲げました。オプションキャッシュフロークラブの会員の皆さんにはあまり役に立つ説明ではありませんが、ここでは「デリバティブ」の言葉を知り、その“一般的な意味”を押さえておいてください。別の機会に、皆さんにとって“役に立つ”デリバティブの本当の意味について解説します。私の意味する“役に立つ”とは言うまでもなく皆さんが“稼ぐ”上で役に立つということです。
「デリバティブ」とは英語の”derivative”に由来しています。それは「派生する」という意味”derive”の形容詞で「派生した、派生的な」という意味です。日本では「デリバティブ」は金融派生商品の意味で用いられます。英語で金融派生商品を意味する場合には“derivatives”(デリバティブズ)といいます。形容詞の語尾に”s“加えることで名詞になります。
デリバティブ、すなわち、原形となる商品から派生した金融商品で、代表的なものとしてフューチャーズ(先物)とオプションがあります。いずれも現物の取引ではなく契約上の取引ということになります。例えば、「フューチャーズ(先物)を買った」場合、それは現物を買うことではなく、「現物を合意した将来の期日に合意した価格で買う契約を交わした」ということを意味します。一方「フューチャーズ(先物)を売った」場合は、「現物を合意した将来の期日に合意した価格で売る契約を交わした」ということを意味します。
先物は「契約」で期日があります。先物を“買った”あるいは“売った”といっても、株式(現物)のように、モノ(商品)を実際に買ったわけでも売ったわけでもありません。それはあくまでも「予約」をしたにすぎないのです。「原油先物2015年3月限を1枚80.00ドルで買う」とは「原油」(モノ[現物]=商品)を期日(予め取引所が定めた日)に定められた数量(原油先物の場合は1枚あたり1,000バーレル、これを倍率といいます。つまり、1,000倍。)を取引した先物価格(=この例では「80.00ドル」)で買う予約をしたということです。期日当日に原油(モノ[現物]=商品)を実際に引き取る(買う)には80.00ドル×1,000=80,000.00ドルの代金が必要です。また、この「予約」は履行せずに、反対売買を行なうことで“取り消し”することができます。反対売買を行なうことによって、利益が出る場合も、損が出る場合もあります。多くの先物取引は、現物の受け渡しをせずに、期日前に反対売買を行なうことで決済されます。
例:「原油先物2015年3月限を1枚80.00ドルで買う」
以上のポジションを81.00ドルで反対売買(買いの反対=売り)をいって決済したとしましょう。その時の損益は以下の通りです。
(81.00ドル-80.00ドル)×1,000(倍率)×1枚(先物数量)=1,000ドル
つまり、1,000ドルの利益が得られたということになりあす。
「先物売り」はこの反対です。
以上の先物取引を行なうには「証拠金」(マージン)が必要です。約束を履行するための担保です。証拠金の額は取引所によって定められています。説明のために1枚あたり5,000ドルの証拠金がかかるとしましょう。上記の先物取引は証拠金5,000ドルを使用して1,000ドルで利益を上げたので、これをベースに計算すると投資額の20%の利益率(手数料を除く)になります。このような高い利益率は、本来現物なら80,000.00ドルが必要な買い物を5,000ドルの資金で取引したことが要因で、これを「レバレッジ」といいます。これは「両刃の剣」で損失率も高くなるリスクもあるのです。
以上、デリバティブの説明として先物の例を掲げました。他に、デリバティブの代表的な金融商品としてオプションがありますが、オプションについては別途説明します。先物とオプションはデリバティブの代表的な金融商品で、共通の特徴があります。第一に、先物もオプションも現物ではなく現物から派生した疑似商品だということ、そして、両者とも取引は契約に基づいているということです。第二に、両者とも有効期限があり契約で決められた期日までに決済しなければならないということです。第三に、契約を履行するために担保としてマージン(証拠金)が必要であることです。そして、マージンは現物代金より少ない金額であるため“てこ”の原理が働くということです。それはレバレッジといいます。デリバティブのリスクの最大の原因の一つはレバレッジの大きさにあります。
<外部環境(マクロマーケット)>
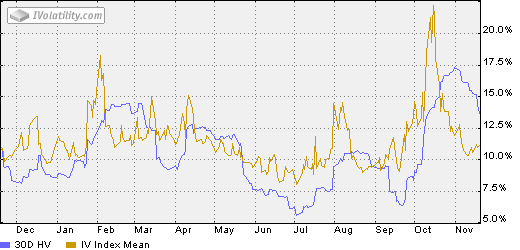
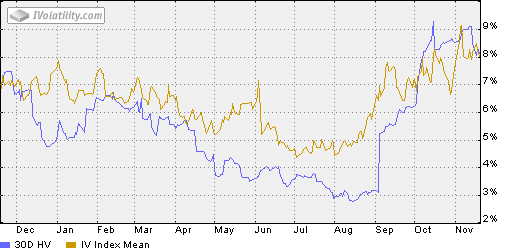
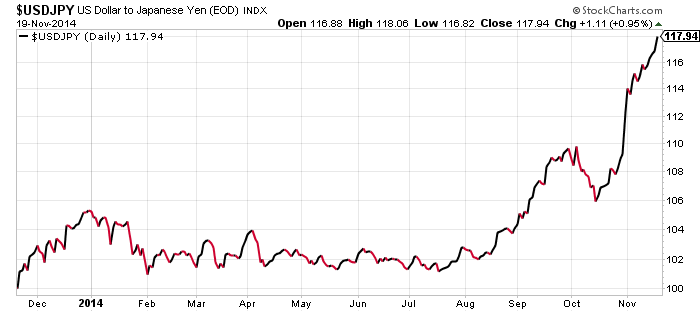
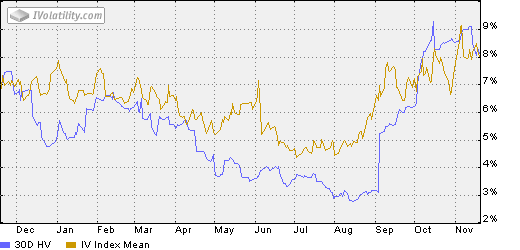
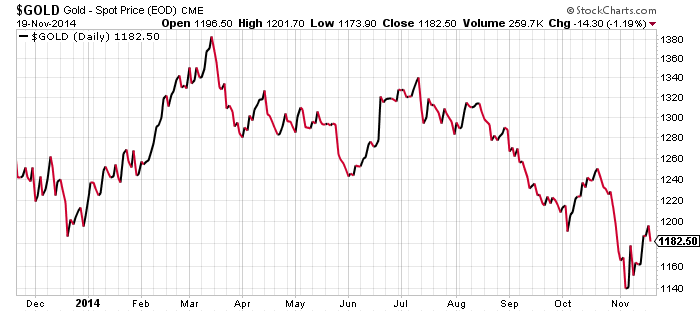
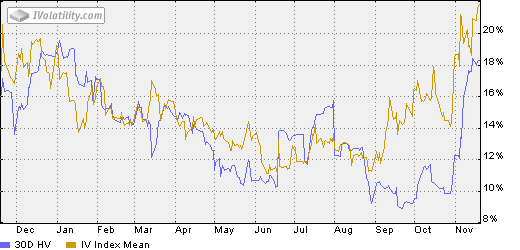
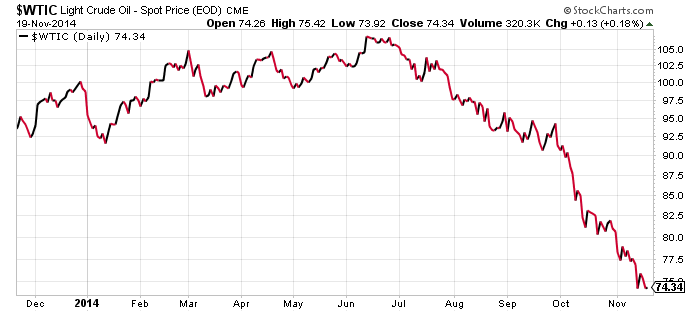
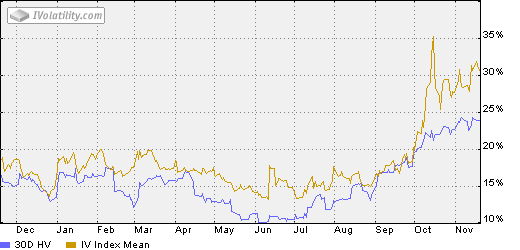
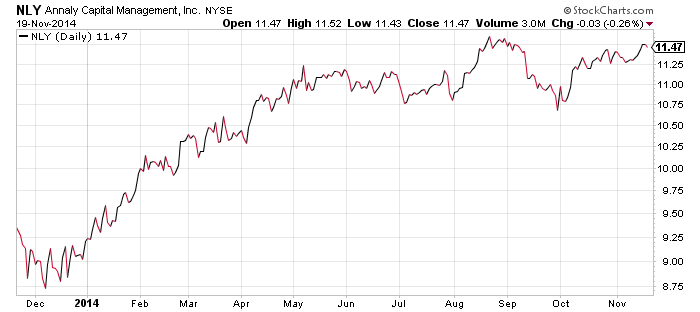
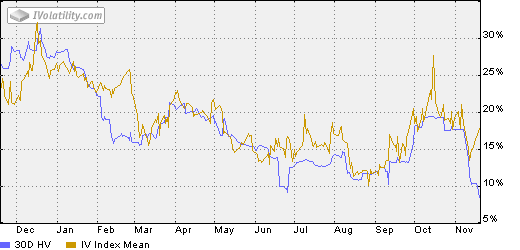
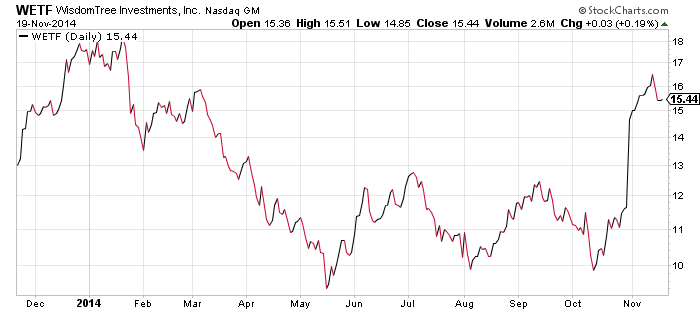
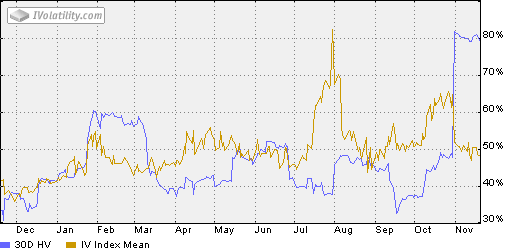
株価チャートとボラティリティチャートを掲げました。
オプションを習い始めた方は“ボラティリティ”という言葉が聞き慣れないかもしれません。
以下に簡単にボラティリティについての説明を掲げます。
ボラティリティについてはごく簡単にこう理解してください。高いボラティリティはオプション価格(プレミアム)を押し上げる。「それは多くの場合オプションキャッシュフロークラブの会員でいらっしゃる皆さんにとっていい機会を提供する。」実際、高いボラティリティはチャンスなのです。
****************************************
ボラティリティ
「オプション価格決定のメカニズム」において最も重要なのはボラティリティです。
ボラティリティとは変動あるいは変動率という意味です。ボラティリティには基本的に2つの種類があります。
HV(ヒストリカルボラティリティ)とIV(インプライドボラティリティ)です。
HVは過去の一定の期間(1週間、2週間、3週間、1ヶ月、3ヶ月等)において原資産価格が実際に変動した率(年率換算値)であり、IVは市場参加が取引しているオプション価格に反映されている将来の予想変動率を意味します。当然ながら、HVとIVは一致しません。
また、オプション価格に直接的な影響を与えるのはIVなので、取引実践ではIVを重視します。ここでは、IVとHVを区別せずに、単にボラティリティとだけ述べた場合は、IVを意味するものとご理解してください。
一般的な特徴:
①ボラティリティの上昇→オプション価格の上昇
②ボラティリティの減少→オプション価格の減少
③ボラティリティと原資産の動きに関係が認められる
(銘柄によって異なる)株価の上昇→ボラティリティの上昇
(銘柄によって異なる)株価の下落→ボラティリティの上昇
一般に、株価指数が急激に下落するとボラティリティが上昇する。
一般に、商品価格が上昇するとボラティリティが上昇する。
****************************************
マーケットの状況を見る際に、最初に見るべきマーケット(銘柄)は米国株式マーケットを代表する株価指数S&P500とそのボラティリティです。S&P500と同オプションのボラティリティの関係については別の機会により詳細に解説します。
米株価指数として世界的に有名なのはダウジョーンズですが、オプションの世界ではダウジョーンズよりS&P500の方が歴史が長いのでS&P500を中心にみます。また、好むと好まざるとにかかわらず米株式マーケットは米経済だけでなく世界中の経済動向に影響を与えます。また、米株式マーケットは債券や通貨そして商品のマーケットに影響を与えます。そこで、S&P500及び同ボラティリティの動きを確認した後で、債券及び通貨の動きを確認し、それに次いでゴールドや原油の動向を確認します。それぞれのマーケットには関連性が認められます。各マーケットの間を資本が流れるからです。例えば、株式マーケットが下落すると資金が債券に流れるのが一般に認められます。
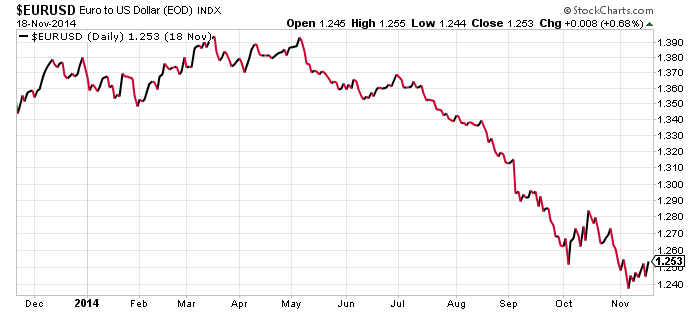
ユーロや日本円の通貨の動きを観察してみましょう。それらの通貨が米ドルに対して大幅に下落しました。それはドルの価値が相対的に上がったことを示唆しています。それが商品価格を押し下げています。ゴールドや原油価格の動きを観察してみましょう。通貨の動きと商品価格に間には強い関連性が認められます。
株価指数、債券、通貨そして商品のオプションもいずれOCFC戦略で取り上げる予定ですが、しばらくそれらの動きや関連性を観るのに慣れてください。



<米国株式オプション(銘柄)>
今回はFTR、NLY、WETFの3銘柄を取り上げます。
これらは皆さんにとって馴染みのない銘柄だろうと思います。日本人でこれらの銘柄を知っている人はほとんどいないと思われます。
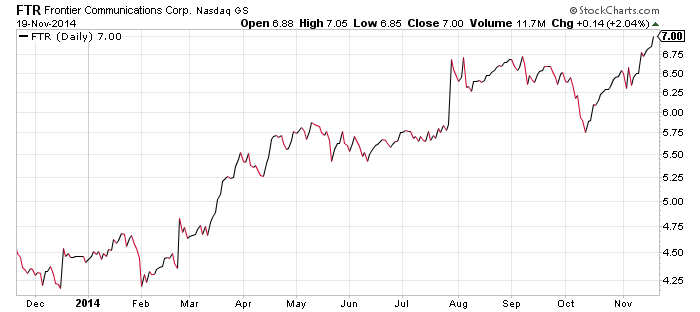
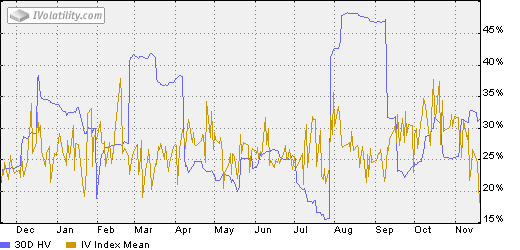
FTRは米国の通信会社です。私がこれを紹介したのには理由があります。それについては<OCFC戦略>において説明します。
NLYはいわゆるREITです。米不動産に投資している投資会社です。私がこれを紹介したのには理由があります。それについては<OCFC戦略>において説明します。
WETFは世界のETFに投資している投資会社です。これについても<OCFC戦略>において取り上げます。
<OCFC戦略(オプションキャッシュフロークラブの戦略)>
FTRはここ数日で株価が大幅に上昇してしまい、現在の株価水準でOCFC戦略を仕掛けるには魅力度が減少してしまいましたが、まだまだ有効だと思います。これを紹介したのは、FTRの株価水準がなお10ドル以下で資金量が限られた人でも仕掛け易いこと、そして、FTRが高い配当率を提供している銘柄だからです。
参考:
FTR(JAN/17)7P-1 @140
これは2017年1月限7ドル(権利行使価格)プットを1枚売り140ドルのプレミアムを取得したことを意味します。これに要するリザーブ資金は560ドルです。収益率は25%(年率換算11.40%)です。余った資金を預金に回すのと比較すれば決して悪い収益率ではないでしょう。
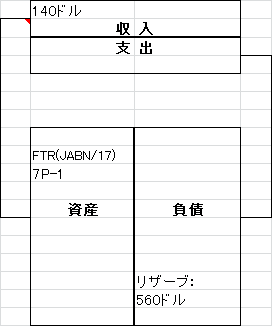
株価が大幅に下落した“FTR(JAN/17)7P-1”が権利行使された場合のことを考えてみましょう。
“FTR(JAN/17)7P-1”は”FTR(stock)+1”に変わります。これは株式100株の買いポジションを意味します。
現在FTRは1株あたり年0.40ドルの配当を出しています。現在の株価を基にすると配当利回りは5.8%です。米国株の平均配当利回りは現在1.8%ですから、配当利回りに関していえばFTRは十分魅力的です。
次に、NLYです。実はこれも高い配当銘柄です。
参考:
NLY(JAN/17)12P-1 @200
これは2017年1月限12ドル(権利行使価格)プットを1枚売り200ドルのプレミアムを取得したことを意味します。これに要するリザーブ資金は1,000ドルです。収益率は20%(年率換算9.125%)です。
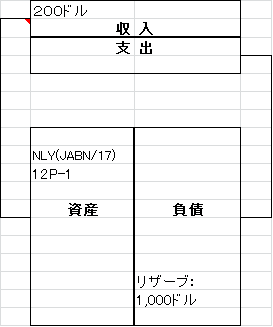
株価が大幅に下落した“NLY(JAN/17)12P-1”が権利行使された場合のことを考えてみましょう。
“NLY(JAN/17)12P-1”は”NLY(stock)+1”に変わります。これは株式100株の買いポジションを意味します。
現在NLYは1株あたり年1.20ドルの配当を出しています。現在の株価を基にすると配当利回りは10.4%です。米国株の平均配当利回りは現在1.8%ですから、配当利回りに関していえばNLYは十分魅力的です。
私は個人的にNLYについてはマージン口座を利用してもいいと思います。そうすることでリザーブ資金を半分以下に抑えることができるからです。それによって収益率をあげることができます。
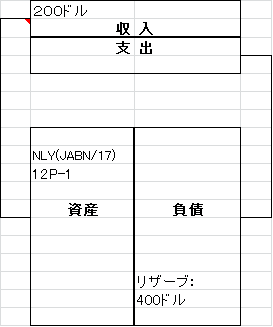
収益率は50%(年率換算22.82%)に向上しました。
最後に、WETFです。
参考:
WETF(JAN/17)15P-1 @385
これは2017年1月限15ドル(権利行使価格)プットを1枚売り385ドルのプレミアムを取得したことを意味します。これに要するリザーブ資金は1,115ドルです。収益率は34.53%(年率換算15.75%)です。
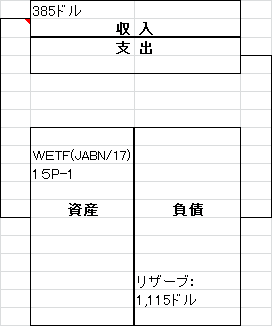
“収益率”は確定利回りではありませんが、私は資金を投じるべきかどうかの判断材料に利用しています。
ここで、以下の話をもう一度掲げます。これを理解しないと皆さんはオプションキャッシュフロークラブの会員になった意味がないのです。それを理解せずに皆さんは“儲ける”ことができません。だから、以下のことを読み飛ばさずに深く考えてみてほしいとおもいます。今後この内容を深く掘り下げて解説します。話が飛躍しすぎだと思われるかもしれませんが、それは金融の歴史と金融のルールの変遷と深いつながりがあるのです。だから、皆さんが「????」と思われても不思議ではありません。理解できたとしても、次にそれが受け入れられるという問題があります。皆さんがオプションをモノにできるかどうかはそれを理解して受け入れることができるかどうかにかかっているといっても過言ではありません。
そして、それは「デリバティブ」の本質的な意味での理解と関係しているのです。上記<オプションの基礎>において掲げたデリバティブの説明はごく一般的なものにすぎません。別の機会にデリバティブについてよりわかり易くそしてその本質を解説します。
****************************************
私はオプション取引において“利益”を重視していない。あるいは、“利益”を主たる目的にしていない。このようにいうと皆さんは驚かれるだろう。
では、何を重視しているというのか。
“儲け”である。
私がそのように述べると、皆さんの頭の中は「???」に支配されるであろう。
「“利益”と“儲け”は同じじゃないのか?」・・・誰もがそう思うはずだ。
“利益”は重要でないとは言わない。しかし、“儲け”はもっと重要だ。
**************************************
”トレーダー”は以下のような“トレード”を好む傾向にあります。
“WETF(JAN/17)15P-1 @385”のポジションを取った後に、“WETF(JAN/17)15P-1”を200で買い戻して決済するといったことです。これによって、そのようなトレーダーは185ドルの“利益”(取引手数料を除く)を手にします。確かに、そのような“利益”は悪くありません。しかし、そのような“トレーダー”はオプションキャッシュフロークラブで成功することもなければオプションをモノにすることもないでしょう。オプションキャッシュフロークラブは“トレードクラブ”ではないのです。オプションキャッシュフロークラブが目指していることはずっと深いところにあります。皆さんは高度な取引技術を備えた“トレーダー”になる必要はないのです。
この記事の続きは有料です。