no080718
ナンバーオペレーションのオペレーションの仕組みについて私はこのように見ています。
・価値のあるカード(例えばVXXのカード)を借りてきてマネーと交換する
(“価値のある”というのは「数字の付随している」という意味です。)
だから、私は下図のようなスワップの構図をいつもイメージしています。
このスワップはオプション取引の原型です。
順番をあえて逆にしましたが、“オプション”については後ほど解説します。
(オプションの教科書を手にしてオプションをあらためて学習する必要はありませんが、オプションの基礎知識(数学的概念)はナンバーオペレーションの実践に役に立ちます。)
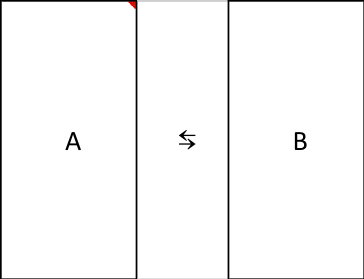
マイナスカード(例えば、VXX−)はもともと保有していないカード(=借りたカード)を意味しています。借りたカードでもそれを差し出すことでマネーと交換でき、そのマネーは自分の口座に入ります。
“VXX−”というハンドは、VXXというシンボルのカードを借りていることを意味します。それと引き換えにマネーを得たのです。
このマネーは立派な“儲け”です。
しかし、そのようにして獲得したマネーはすぐに使えません。そのようなオペレーションの実践者は負債を負っているからです。この場合の負債とは「カードを借りている」という意味です。ブローカーからみれば、「カード」が無事戻ってくるかどうかわからないのでブローカーはこのようなオペレーションに保証金を求め、さらに、受け取ったとマネーを一定の条件を満たさないと使えないようにシステム上拘束しています。
ナンバーオペレーションの実践上の重要なポイントは2つあります:
「返済」と「保証金」
「返済」とはマイナスオペレーションを実行した場合の「借りたカード(マイナスカード)」を返すことを意味します。それは、オペレーション上、マイナスカードの“フォールド”(クローズ)に当たりす。マイナスオペレーションの執行によってキャッシュを受け取ります。一方、マイナスカードのフォールドとは「借りたカード」を返すことによってキャッシュを手放す(差し出す=支払う)ことになります。
ナンバーオペレーションが利益をもたらすのは、そのような「借りたカード」の価値が構造上時間とともに減少するので差し出す(支払う)キャッシュの量が当初受け取ったキャッシュの量より少なくなるからです。
上述のオペレーションを繰り返すことで繰り返すことで実質的には“返済する必要のないマネーを調達する”のと同じ効果を得ることになります。
なぜフロップ→レイズ→フォールド→・・・・を繰り返すのか?
あるいは、本来マイナスハンドだけで済むはずのオペレーションについて、プラスオペレーションを組み合わせるのか?
まず、「返済」に関しては、本来必要のないはずのものです。
例えば、VXX−を実行すればそれで完結です。
なぜなら、VXXのシンボルの価値(マトリックス2の他のシンボルの価値も同様です。)は構造的にN(=0.00)に向かうからです。
第一に、同価値は一直線にNに向かうことなく、増加・減少を繰り返しながら時間をかけてNに向かう傾向にあります。
第二、フロップ→レイズ→フォールド→・・・・を繰り返す方が効率的です。例えば、VXX−100 @30.00から得られる最大の利益は3000ドルです。同ハンドを何年保有していてもそれ以上の利益は得られません。300ドルの評価益がでるごとに利益を実現しそれを20回繰り返すと6000ドルの利益が得られます。同じ手持ち資金(キャッシュ)を使ってオペレーションを実行するならフロップ→フロップ→レイズ→フォールド→・・・・を繰り返す方が資金を効率的に使うことができます。
第三に、保証金の問題です。
ナンバーオペレーションを実行するには保証金がかかります。保証金とはmargin(マージン)と呼ばれるもので担保金のことです。ハンドを持つとブローカーに定められた額のキャッシュが拘束されます。保証金はナンバーオペレーションの数値や価値の変化によって変動します。それをある程度コントロールする必要があります。そのため、私はこれまでプラスハンドを組み合わせてきました。
プラスハンドによって数値や価値の変化をコントローすることができます。
例えば、VXX−[1000]のハンドによって1000ドル分のキャッシュを取得しますが、同時に、同額が保証金の額とともに変動に晒(さら)されます。それをプラスハンドによって一定のレベルまで抑えることができます。VIXY+[500]を加えると変動に晒されているポーション(部分)を半分に軽減できます。さらに、VIXY+[1000]にすると変動に晒されているポーションが消滅します。その場合、VIXY+/VXX−をセットで見れば利益を生みません。しかし、ブラフなどで数値や価値が大きく増加しハンドを小休止した時に、フォールドせずにVIXY+VXX−を1:1の比率で維持することができます。
プラスハンドの目的はそれだけではありません。
プラスハンドがあると組み替え操作が楽になります。
「ナンバーオペレーションが利益をもたらすのは、そのような「借りたカード」の価値が構造上時間とともに減少するので差し出す(支払う)キャッシュの量が当初受け取ったキャッシュの量より少なくなるからです。」と述べました。そこで、何が収益をもたらすのかにあらためて考えてみたいと思います。
そこでマトリックス1とトライアングルをご覧ください。
| 8/3 | VIXF1 | VIXF2 | VIXF3 | VIXF4 | VIXF5 | VIXF6 | |
| AUG | SEP | OCT | NOV | DEC | JAN | ||
| VIXF6 | JAN | 16.35 | |||||
| VIXF5 | DEC | 15.85 | 0.50 | ||||
| VIXF4 | NOV | 15.85 | 0.00 | 0.50 | |||
| VIXF4 | OCT | 15.60 | 0.25 | 0.25 | 0.75 | ||
| VIXF2 | SEP | 14.80 | 0.80 | 1.05 | 1.05 | 1.55 | |
| VIXF1 | AUG | 13.55 | 1.25 | 2.05 | 2.30 | 2.30 | 2.80 |
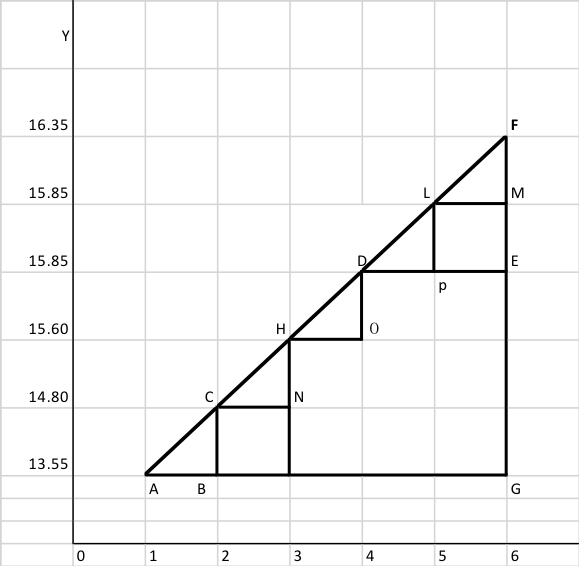
△AGFのGF、△ABCのBCとは何でしょうか。
オプションに絡めて次回解説します。
****************************************************************************************************************
VIX0は上場オプションとして“オプション”の形をしているのでオプションと認識することができます。
例えば、
VIXAUG13C−
は「AUGの期日のストライクプライス13のVIXコールオプション」を対象にしたマイナスオペレーションであることを示しています。
では、
VXX−
はどうでしょうか。
それはVXXのシンボル価値を対象にしたマイナスマイナスオペレーションであることを示しています。
VXX−10 @30.00 について考えてみましょう。
それはVXXのシンボルの価値を対象にしたマイナスオペレーションで、数量は10単位、執行したときの価値は30.00だったことを示しています。
それはまた制度としての”株式のショート”の執行と同じです。
しかし、そのように認識するとナンバーオペレーションを本質的な意味で習得するのが困難になるでしょう。なぜなら、VXXの価値はVIXF1やVIXF2の数値が化けたものだからです。
実のところ、VXXはそれ自体がコールオプションなのです。
つまり、VXXの正体はオプションだということです。
オプションを知らなくとも
VXX−10 @30.00 のように
株式のショートと同じように制度上執行できるのでオプションとして認識できないと思います。
そこで、このように表示してみてはいかがでしょうか。
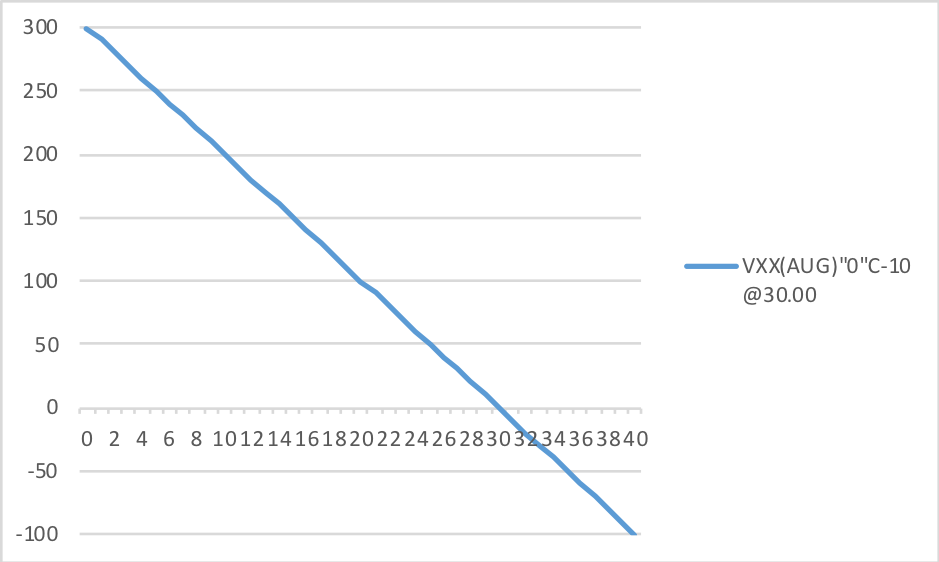
VXX(AUG)”0”C−10 @30.00
表記法としては
VIXAUG10C−
に類似しています。
VXX(AUG)0C といったオプションは実際にはありません。
VXXをオプションとして認識し株式ではなくオプションとして認識するためにそのように表記します。
VXXには期日がありません。
AUGやSEPといったようにVIXFに合わせてサイクルを扱うためにAUGやSEPといった月を表記します。
VXX(AUG)0Cの”0C“はストライクプライス(“ストライクプライス”の意味は別途説明します。)がゼロのコール(オプション)という意味です。ストライクプライスがゼロなので、VXX(AUG)0C−はVXX−と同じです。それを“ゼロコール”と呼ぶことにします。0Cの”0”はゼロです。
下図のX軸(よこ軸)はVXXの価値、Y軸(たて軸)はVXX(AUG)0C−10@ 30.00の損益を表しています。それはVXX−10 @30.00の損益と同じです。
なぜそのような面倒なおぼえ方をするのかというと、
ナンバーオペレーションがキャッシュフローのゲームであることを体で認識するためにです。
理解と認識は異なるのです。実践には“認識”というプロセスが必要です。それが技術の向上に繋がります。VXXを株式ではなくキャッシュとして扱うために、それが必要なのです。
VXX−10 @30.00
のVXXはコールと同じだと理解はしてもそのように認識しないなら30.00の株価として扱ってしまう恐れがあります。実際のところ、それはコールのプレミアムと同じなのです。
だから、
VXX(AUG)0C−10 @30.00
と表記しゼロコールとして認識します。
30.00の正体は何か・・・・次回、それについて解説します。
今度は上場オプションであるVIXOについて述べます。
VIXAUGの数値が13.50のとき、
VIXAUG10Cのプレミアムは3.50です。
VIXAUG10C−1 @3.50
はVIXAUGのストライクプライス10のコール1単位のマイナスオペレーションを1単位あたり3.50の価値で執行したことを示しています。
VIXOの1単位はVXXなどのマトリックス2の価値の単位の100倍です。したがって、3.50の1単位の価値は350(ドル)です。
VIXOにはゼロコールはありません。
VIXO では10が通常最も小さいストライクプライスは10 (10より小さいストライクストライクプライスが利用できる場合もあります。)なので、10Cを利用します。それを「ゼロコール」に対して「テンコール」と呼ぶことにします。
テンコールの価値は通常同じ月のVIXFの数値に連動します。
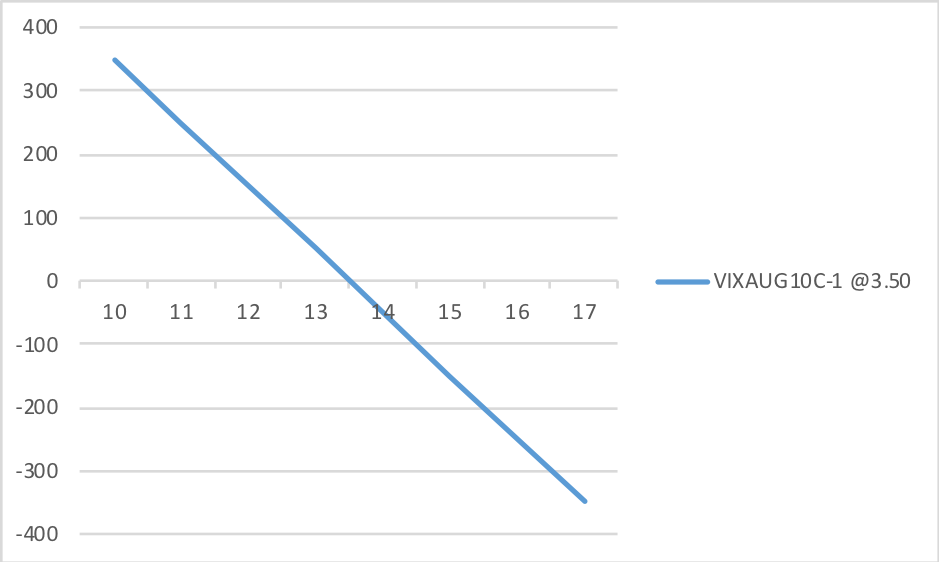
下図のX軸(よこ軸)はVIXAUGの価値、Y軸(たて軸)はVIXAUG10C−1@ 3.50の損益を表しています。
VXX(AUG)0C−10 @30.00
と
VIX(AUG)10C−1 @3.50
は類似のハンドです。
VXX(AUG)は本来制度上の限月はありませんので、VXX(SEP)0C−10→VXX(OCT)0C−10→VXX(NOVE)0C−10→・・・・と自由に変更またはロール(サイクル間の乗り換え)ができます。
一方、
VIXAUGは制度上の限月の区切りがあり期日でいったん途切れます。
したがって、
“VIX(AUG)10C−1”のハンドは自動的にロールされないので、VIXSEP10C−1→VIXOCT10C−1→VIXNOV10C−1→・・・というようにオペレーションの実践上ロール(限月の乗り換え)する必要があります。
以下はオプションの知識を持ちVIXOを利用されている方に向けた内容です。
VIXAUG(マトリックス1のVIXAUGの数値)が13.50のとき、
VIXAUG10Cの価値は3.50です。
この3.50の価値は
一般的なオプションの説明としては「イントリンシックバリュー」(=“Intrinsic Value”、「本質価値」)と呼ばれるものです。
しかしながら、VIXFの数値構造はそれが実質的に「タイムバリュー」(=”Time Value”、「時間価値」)であることを示唆しています。
△ABCをご覧ください。
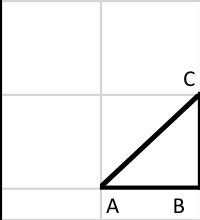
A(1, VIXAUG)
B(2, VIXAUG)
C(2, VIXSEP)
VIXAUG10C−1→VIXSEP10C−1 とロールすることを前提に考えてみてください。
BCとは何でしょうか。
下に掲げた表(M1&2、I1&2、その他の指標)をご覧ください。
現在保有しているハンドと照らし合わせてみてください。
マトリックス2のハンドをオプションとしてイメージするか、上述のように表記法を変えてみましょう。
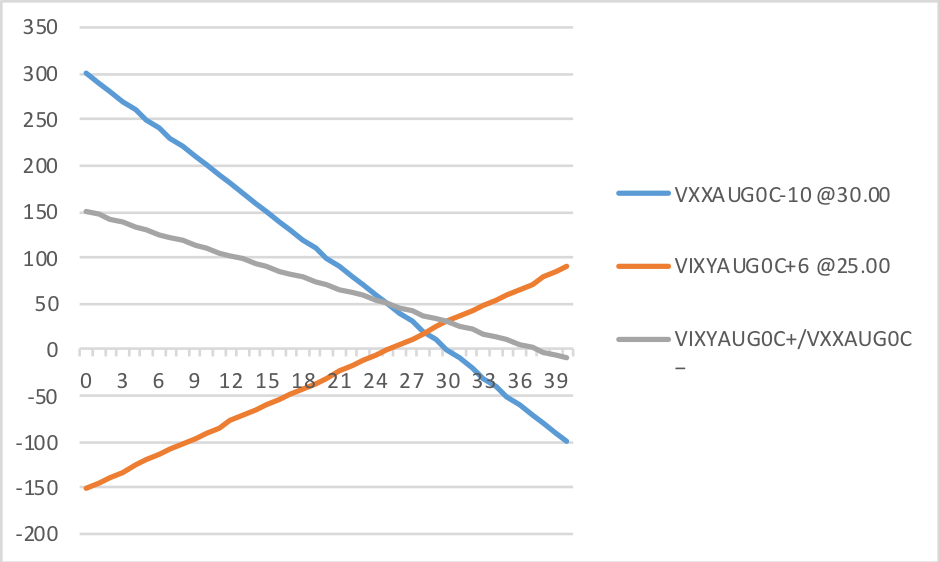
VIXY(AUG)0C+6 @25.00
VXX(AUG)0C−10 @30.00
このハンドは0C+0C−でゼロコールのプラスとマイナスの組み合わせです。
「株式のロングとショートの組み合わせ」ではなく「ゼロコールのプラスとマイナス」の組み合わせとして認識するとイメージが違って見えないでしょうか。
下図のX軸(よこ軸)はVXX及びVIXYの価値、Y軸(たて軸)はVXX(AUG)0C−10@ 30.00、VIXY(AUG)0C+6 @25.00及びそれら2つの組み合わせのハンドの損益を表しています。
C−のハンドにC+のハンドを加えるということ、すなわちマイナスオペレーションにプラスオペレーションを加えるということの意味がこの図からわかると思います。
オプションは当初からオプションとして理解すると分かりづらいと思われます。
ナンバーオペレーションをオプションから入るとオプションで躓く恐れがあります。
順番を逆にして、ナンバーオペレーションの実践経験を積んだ後に、オプションを齧るとその知識が生かされます。
参考:
| 8/3 | VIXF1 | VIXF2 | VIXF3 | VIXF4 | VIXF5 | VIXF6 | |
| AUG | SEP | OCT | NOV | DEC | JAN | ||
| VIXF6 | JAN | 16.35 | |||||
| VIXF5 | DEC | 15.85 | 0.50 | ||||
| VIXF4 | NOV | 15.85 | 0.00 | 0.50 | |||
| VIXF4 | OCT | 15.60 | 0.25 | 0.25 | 0.75 | ||
| VIXF2 | SEP | 14.80 | 0.80 | 1.05 | 1.05 | 1.55 | |
| VIXF1 | AUG | 13.55 | 1.25 | 2.05 | 2.30 | 2.30 | 2.80 |
| 8/3 | VIXF1 | VIXF2 | VIXF3 | VIXF4 | VIXF5 | VIXF6 | |
| AUG | SEP | OCT | NOV | DEC | JAN | ||
| JAN | DEC | 9.91 | |||||
| DEC | NOV | 9.94 | -0.03 | ||||
| NOV | OCT | 9.97 | -0.03 | -0.06 | |||
| OCT | SEP | 10.00 | -0.03 | -0.06 | -0.09 | ||
| SEP | AUG | 9.93 | 0.07 | 0.04 | 0.00 | -0.02 | |
| AUG | JUL | 9.71 | 0.22 | 0.29 | 0.26 | 0.22 | 0.20 |
| 8/3 | VXX | VIXY | VIIX | VXZ | VIXM | VIIZ |
| VIIZ | 61.77 | |||||
| VIXM | 21.42 | 40.35 | ||||
| VXZ | 17.80 | 3.62 | 43.97 | |||
| VIIX | 12.82 | 4.98 | 8.60 | 48.95 | ||
| VIXY | 25.00 | -12.18 | -7.20 | -3.58 | 36.77 | |
| VXX | 30.34 | -5.34 | -17.52 | -12.54 | -8.92 | 31.43 |
| 8/3 | VXX | VIXY | VIIX | VXZ | VIXM | VIIZ |
| VIIZ | 10.00 | |||||
| VIXM | 10.00 | 0.00 | ||||
| VXZ | 10.02 | -0.02 | -0.02 | |||
| VIIX | 9.92 | 0.10 | 0.08 | 0.08 | ||
| VIXY | 9.91 | 0.01 | 0.11 | 0.09 | 0.09 | |
| VXX | 9.92 | -0.01 | 0.00 | 0.10 | 0.08 | 0.08 |
| 2^1 | 2^1(Index) | 6^1 | 6^1(Index) | |
| 2018/6/20 | 0.70 | 0.00 | 2.20 | 0.00 |
| 2018/6/21 | 0.40 | -0.24 | 1.55 | -0.50 |
| 2018/6/22 | 0.65 | -0.05 | 1.90 | -0.23 |
| 2018/6/25 | -0.05 | -0.59 | 0.50 | -1.29 |
| 2018/6/26 | 0.25 | -0.37 | 0.95 | -0.96 |
| 2018/6/27 | -0.05 | -0.61 | 0.35 | -1.44 |
| 2018/6/28 | 0.05 | -0.53 | 0.50 | -1.31 |
| 2018/6/29 | 0.35 | -0.31 | 1.00 | -0.95 |
| 2018/7/2 | 0.30 | -0.34 | 1.05 | -0.92 |
| 2018/7/3 | 0.35 | -0.32 | 0.90 | -1.04 |
| 2018/7/5 | 0.45 | -0.22 | 1.60 | -0.52 |
| 2018/7/6 | 0.54 | -0.14 | 1.94 | -0.24 |
| 2018/7/9 | 0.65 | -0.03 | 2.20 | 0.01 |
| 2018/7/10 | 0.75 | 0.05 | 2.40 | 0.17 |
| 2018/7/11 | 0.60 | -0.08 | 1.90 | -0.21 |
| 2018/7/12 | 0.90 | 0.16 | 2.45 | 0.21 |
| 2018/7/13 | 1.15 | 0.34 | 2.85 | 0.50 |
| 2018/7/16 | 1.15 | 0.34 | 2.80 | 0.46 |
| 2018/7/17 | 1.60 | 0.68 | 3.70 | 1.10 |
| 2018/7/18 | 1.37 | 0.51 | 3.57 | 1.00 |
| 2^1 | 2^1(Index) | 6^1 | 6^1(Index) | |
| 2018/7/18 | 0.95 | 0.00 | 2.55 | 0.00 |
| 2018/7/19 | 0.85 | -0.08 | 2.35 | -0.15 |
| 2018/7/20 | 0.90 | -0.05 | 2.40 | -0.13 |
| 2018/7/23 | 0.95 | -0.01 | 2.50 | -0.05 |
| 2018/7/24 | 0.90 | -0.04 | 2.40 | -0.11 |
| 2018/7/25 | 1.05 | 0.07 | 2.60 | 0.04 |
| 2018/7/26 | 1.10 | 0.11 | 2.65 | 0.07 |
| 2018/7/27 | 0.85 | -0.09 | 2.30 | -0.20 |
| 2018/7/30 | 0.75 | -0.18 | 1.95 | -0.47 |
| 2018/7/31 | 1.00 | 0.03 | 2.40 | -0.11 |
| 2018/8/1 | 0.85 | -0.08 | 2.25 | -0.22 |
| 2018/8/2 | 1.05 | 0.07 | 2.55 | 0.00 |
| 2018/8/3 | 1.25 | 0.22 | 2.80 | 0.20 |
| VIXY^VXX(Index) | VVZ^VXX(Index) | VIXM^VXZ(Index) | |
| 2018/6/20 | 0.00 | 0.00 | 0.00 |
| 2018/6/21 | -0.65 | -0.48 | -0.17 |
| 2018/6/22 | -0.33 | -0.24 | -0.18 |
| 2018/6/25 | -1.89 | -1.24 | -0.70 |
| 2018/6/26 | -1.39 | -0.85 | -0.54 |
| 2018/6/27 | -2.16 | -1.21 | -0.83 |
| 2018/6/28 | -1.89 | -1.12 | -0.77 |
| 2018/6/29 | -1.55 | -0.88 | -0.68 |
| 2018/7/2 | -1.56 | -0.89 | -0.71 |
| 2018/7/3 | -1.60 | -1.06 | -0.35 |
| 2018/7/5 | -1.26 | -0.66 | -0.62 |
| 2018/7/6 | -0.68 | -0.31 | -0.39 |
| 2018/7/9 | -0.15 | -0.14 | -0.01 |
| 2018/7/10 | 0.05 | -0.06 | 0.10 |
| 2018/7/11 | -0.28 | -0.25 | -0.02 |
| 2018/7/12 | 0.08 | -0.07 | 0.15 |
| 2018/7/13 | 0.16 | 0.00 | 0.18 |
| 2018/7/16 | 0.26 | 0.08 | 0.18 |
| 2018/7/17 | 0.35 | 0.26 | 0.10 |
| 2018/7/18 | 0.45 | 0.35 | 0.12 |
| VIXY^VXX(Index) | VXZ^VXX(Index) | VIXM^VXZ(Index) | |
| 2018/7/18 | 0.00 | 0.00 | 0.00 |
| 2018/7/19 | -0.21 | -0.16 | -0.03 |
| 2018/7/20 | -0.23 | -0.14 | -0.09 |
| 2018/7/23 | -0.20 | -0.07 | -0.13 |
| 2018/7/24 | 0.00 | 0.04 | -0.08 |
| 2018/7/25 | 0.05 | 0.05 | 0.01 |
| 2018/7/26 | 0.01 | 0.04 | -0.06 |
| 2018/7/27 | -0.25 | -0.11 | -0.18 |
| 2018/7/30 | -0.56 | -0.29 | -0.29 |
| 2018/7/31 | -0.26 | -0.13 | -0.13 |
| 2018/8/1 | -0.16 | -0.14 | -0.02 |
| 2018/8/2 | -0.07 | -0.02 | -0.06 |
| 2018/8/3 | 0.07 | 0.10 | -0.05 |
この記事の続きは有料です。