no062416
<MESSAGE>
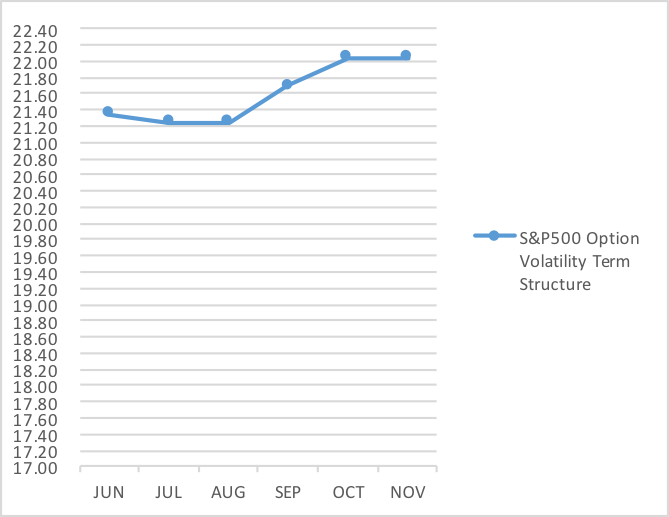
下に5/27、6/13、6/20のS&P500オプションの”タームストラクチャー”を掲げました。
”タームストラクチャー”は何らかの理由でVIX指数が上に跳ねるとその形状がフラットになり、さらに、右肩下がりの形状に変わることがあります。しかし、5/27や6/20のグラフに見られるような形状が普通です。フラットや右肩下がりの形状になっても右肩下がりの正常な形に回帰しようとする力が働きます。
通常の形状(右肩上がり)は私にマネーを作るのを容易にさせてくれる仕組みを提供しています。
日本のメディアでも報道されているので英国がEUから離脱するか残留するか(英国がEUから離脱することを彼らは”BREXIT”[BritainのExitというのをもじった造語]と呼んでいます。)を決める国民投票が6/23に実施されます。私はこのようなことに振り回されることはありませんし、それを意識したオペレーションを実行することもありません。
しかし、皆さんの中にはそれを気にされる方もいらっしゃるかもしれませんので、それについて私がお伝えできることを簡単に述べます。
「オペレーションB」は何れにしても直接的な関係は薄いといえます。
(5/27)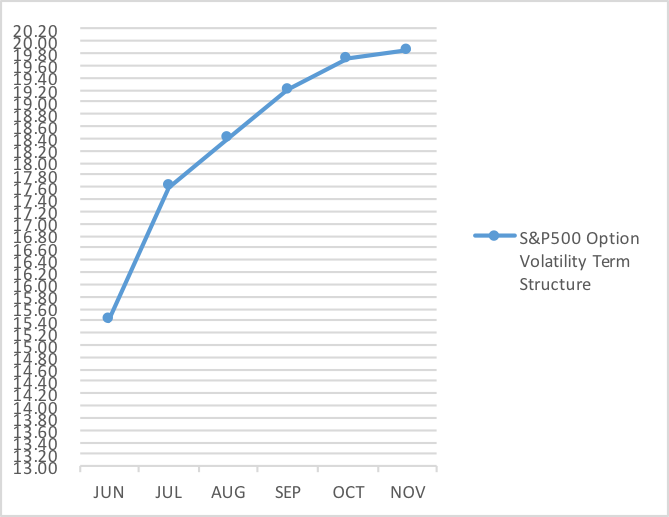
(6/13)
(6/20)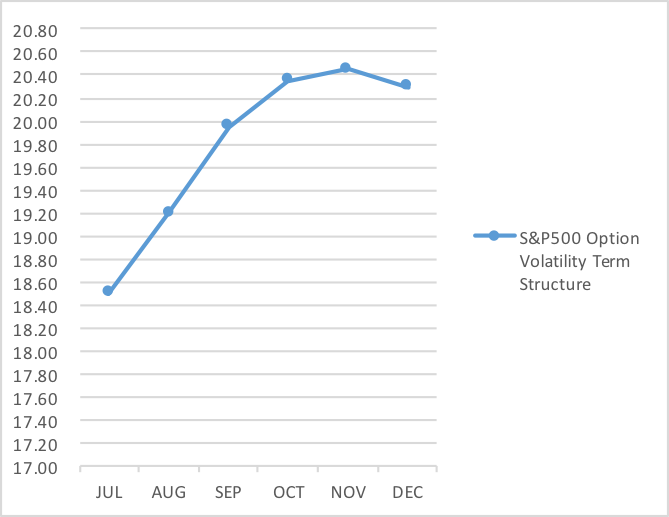
VIX(指数)は英国がEUに残留するか離脱するかに関するオピニオンポールに左右されているように思われます。先週比較的高い水準にあったVIXは6/20(今週頭)に急激に減少しました。英国がEUに残留する可能性が高いというオピニオンが支配的になったからです。しかし、その後VIXは再び増加しました。不透明感が漂い始めたからです。(本レポート執筆時、英国国民投票前)
私はこう考えています。
残留でも離脱でも、私たちにとっては「オペレーションA 」によってさらにキャッシュを作るよりよい機会となるでしょう。残留であればVIXが減少に向かい”タームストラクチャー”の右肩下がりの形状がスティーブになる(下への角度が大きくなる)でしょう。それは構造的により多くのキャッシュを容易に製造するのに役立ちます。
一方、離脱となればボラティリティがスパイクする(短期的な急上昇を見せる)かもしれません。しかし、ボラティリティの大幅な増加は長期的スパンにおいては非常に大きなキャッシュを作る機会となります。大事なことは手持ち資金を十分に用意してこの機会に臨むことです。
先週から”C-1/P-1″を取り入れました。
一見複雑で面倒なオペレーションだと感じられるかもしれません。
以下に続く<COMMENTARY on CORRESPONDENCE>の6/20においてそのオペレーションについての簡単な解説を加えました。参考にしてください。実際に実行してみれば、思うほど複雑でも面倒でもないと感じられることでしょうか。そこで述べているように私自身は実に単純なやり方を継続しています。短期のオペレーションにおいてC-1/P-1によってより多くのキャッシュを作れるのはとても魅力的だと感じています。
<COMMENTARY on CORRESPONDENCES>
(6/20)
オペレーションの技術的なことを少しずつお話しします。
私はオプションを一般の投資(株式投資などの投資)や“トレード”(キャピタルゲインを得ることを目的として行う売買の行為)の類のものとは全く別次元の“事業”として扱っています。
くどいようですが、これは非常に重要なことなので繰り返すだけの価値があります。
この“事業”に取り組むには“投資”や“トレード”から切り離して技術的な作業が求められる事業として取り組むことが求められます。そのためにはこの事業の背景をしっかりと押さえておくことが必要です。
この事業において私は取引を「オペレーション」と呼んでいます。
機会を操作する“操作”という意味がその言葉に含まれています。「取引」や「売買」とは異なるニャアンスがあります。事実、私たちが実践している事業には機会を操作するよう操作とそのプロセスが含まれています。
「オペレーション」は大きく“A”と”B”に分けています。
それらはさらに“A-1”、”A-2”、”B-1”、”B-2”に分けることができます。
また、“短期オペレーション“による継続(ロールオーバー)と”長期オペレーション“の2に分けることができます。
この“事業”について一定の経験を積んだ後にオペレーションの技術的なことに踏み込んでいってほしいと思います。その中で私が今後力を入れたいのは事業(運転)資金のターンオーバー(回転率)を増加させることです。
残存期間の長いオプションを利用したオペレーションは比較的な容易で誰でも安心して取り組めます。しかし、これにはオペレーションの弱点があります。それはターンオーバーが低いということです。長期オペレーションは大きな車輪をゆっくり回すようなイメージであるのに対して、短期オペレーションは小さな車輪を速く回転させるイメージです。短いオペレーションから得られる1単位あたりのキャッシュの量は小さくとも細かい回転が利かせることでキャッシュを蓄積していくことができます。
私は今後”C-1/P-1″によってコールプットの両方から同時にキャッシュを作るオペレーションを積極的に紹介していこうと考えています。私自身はこのようなオペレーションを好んで長く実践してきたのですが、皆さんにどのように説明したらいいのか模索してきました。同オペレーションについて自分では十分な経験と実績があり知識も豊富なつもりでも第三者に説明するとうまく伝えられるか自信がなかったのですが、原理的には非常に易しいはずだと再評価するに至りました。特に、「オペレーションA」ではボラティリティ指数の性質や”タームストラクチャー”の構造的原理及びそれらに関連する銘柄の背景を理解すれば同オペレーションが魅力的で操作についての不安は解消できると思うに至りました。
さらに、それは「オペレーションB」対象のボラティリティの非常に高い株式オプション銘柄においても応用可能です。事実、ボラティリティの非常に高い銘柄のC-1/P-1が作りだすキャッシュの量は半端なく多いのでとても魅力的です。
”C-1/P-1″を始めに実行した後の操作ですが、私は株価変動に合わせて”C-2/P-1″にしたり”C-1/P-2″にしたりと比率を変えることについて述べました。そのやり方は確かに少々複雑です。それより、”C-1/P-1″➡️”C-2/P-2″というように比率を変えないで単純に”C-1/P-1″ずつ増やしてコールとプットの両サイドからキャッシュを作って積み重ねていったらどうでしょう。私は最近そのようなより単純なことを繰り返しています。
短期スパンでは平均して”UAV”の変動幅が”C-1/P-1″を積み重ねて得たキャッシュの量によって作られる範囲の枠に追いつかなくなることが多いのです。その考えの基に ”C-1/P-1″ずつ増やすというオペレーションを実行しています。
今後はオペレーションの技術的なことに踏み込んでいく予定ですが、冒頭に述べたことについて時々理解を整理してほしいと思います。
(6/21)
「理論」(theory)と「実践」(practice)という言葉を耳にされたことがあると思います。
それらについて述べます。私たちが取り組んでいる“事業”には理論的背景があります。実践には理論についての深い理解が求められます。それら2つを切り離すことができません。
「実践」とは「実際の情況のもとでそれを行うこと。」を意味します。私たちにとってはオプションを利用する「オペレーション」がそれです。
一方、「理論」とは「個々ばらばらの事柄を法則的・統一的に説明するため、また認識を発展させるために、筋道をつけて組み立てたもの。」を意味します。うまく実践を遂行し、私たちは“事業”を発展させるにはその背景にある「理論」を深く理解する必要があります。
私は皆さんに日々のCORRESPONDENCEを通じて様々なメッセージを伝えていますが、それはレポートに掲げたオペレーションの参考例と同じくらい重要です。
私の表現の稚拙さもあってよく勘違いや誤解をされるのですが、私は哲学(philosophy)を述べているのではないのです。哲学とは「人生・世界、事物の根源のあり方・原理を、理性によって求めようとする学問。また“経験からつくりあげた人生観。」を意味します。
私が皆さんに紹介してきた、また、今後引き続き紹介するオペレーションは私の経験と実証に基づいていますが、“経験からつくりあげた人生観“などでは決してないのです。私は科学的なアプローチをとっています。数学や物理学の自然科学の話に触れたのはそのためです。さらに、歴史に基づく実証科学に基づいています。銀行の歴史や金融の成り立ちに関する話に触れたのはそのためです。
オプションの理論的背景というと多くの人たちはブラック-ショールズ・モデルに代表されるオプション理論価格算出の公式を思い浮かべるでしょう。私たちの事業にとってはそれの重要度は極めて低いのです。それよりも「マネーとは何か」の答えを求めて数学や物理学の自然科学や歴史に基づく実証科学のアプローチの方がずっと重要な意味を持っています。
この事業をモノを製造するような技術職だと私はイメージしています。
数学や物理学を論じるとかえって複雑に感じられるかもしれませんが、そもそも単なる”数”がなぜおカネに変わるんだという部分を掘り下げて考えてほしいと思います。この部分に興味を持ち続けてほしいのです。
この原理が理解できると、特に、「オペレションA」で扱っている銘柄すべてが初めからマネー(キャッシュ)を生み出す(製造する)構造になっていることに気づくと思います。
以上は興味本位の学術的な話では決してありません。
実践上、つまり、“実際の情況のもとでオペレーションを実行する”上で知らなければならない理論的背景なのです。
上述の理論的背景を深く理解することなしに実践すると、
例えば、”VXX15C-1 @2.10/VXX15P-1 @1.90”のオペレーションを実行した後に、VXXの”UAV”(=”株価“)の水準が20ポイントを超えるような大きな動きがあった時にどうしたらいいのでしょう?といって悩むことになります。
それは「マネーとは何か」という理論的背景と関係があるのです。
(6/22)
私たちが“事業”(オペレーション)で扱っている数値の中で私自身が最も重視しているのはボラティリティです。私はそれを一般のマーケットの参加者(投資家やトレーダー)とは全く別次元において扱っています。
「オペレーションA」や「オペレーションB」はともにマネーを製造する工程を意味します。それらに共通するのは“ボラティリティ”という成分です。
ここでいう成分とは以下のことを意味します。①は物理や化学の定義です。②は数学的な定義です。
①物質や製品の全体の中で占める割合が高い成分。
②多変量解析で,個体の特徴を総合的に表す少数の指標
ここで強調していきたいのですが、私はマネーを一般の経済学論や金融論が論じるものと同列に扱っていないのです。
私がこれまで私たちの”事業”は本質的に”相場”ではないと言い続けてきたのはその背景に上述のことがあります。私たちが扱っている”マネー”の成分です。
ここで2つのボラティリティを見てみましょう。
(A)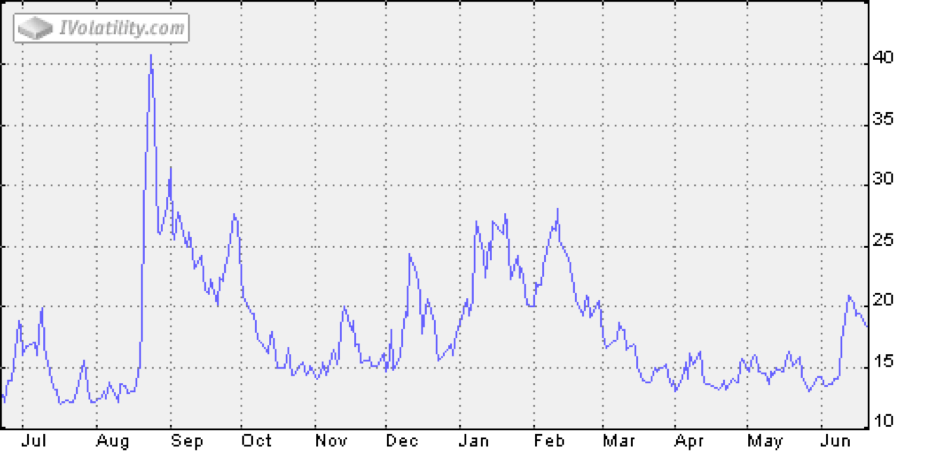
(source: ivolatility.com)
(B)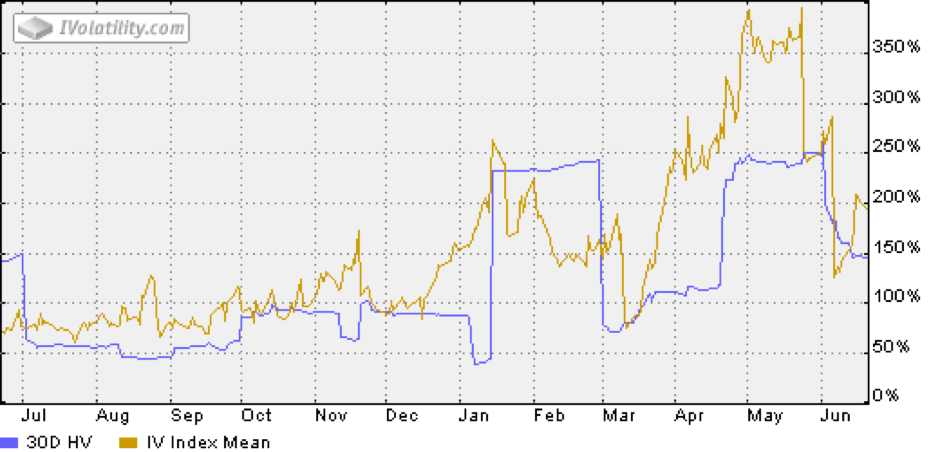
(source: ivolatility.com)
(A)はVIX指数(S&P500オプションボラティリティ)で、(B)は米株式オプション銘柄の中で6/20現在ボラティリティ水準が最も高いものの一つ、SRPTです。
私がボラティリティを最も重視するのはそれがマネーを製造するために必要な最も重要な成分だからです。
先日「円周率が3.05より大きいことを証明せよ。」という問題を紹介しそれは三角関数を利用することで証明可能であることを述べました。
実は、三角関数が最も多く使われるのは、力、加速度、速度の大きさが条件として与えられた場合の水平成分・垂直成分への分解なのです。X軸とy軸の関数のグラフにおける座標(x,y)をご存知だと思います。その座標を(cosθ, sinθ)と表すことができます。cos^2θとsin^2θ (^2は平方を表す)の和は1なので、それは円と関係しています。
以上の話を紹介したのはそれがボラティリティの波と関係しているからです。
以上の話によって私が伝えたいのはこのことです。
私は“マネー”の正体はエネルギーだと考えています。
実のところ、三角関数は「影」と「波」を表す関数なのです。
「オペレーションA」で扱う実体のないエンティティがなぜマネーを生み出すのかを考えると上述のことが結びついていると言えます。
「オペレーションB」で扱う銘柄についても本質的に共通している部分があります。
ボロ株と揶揄されるような銘柄がなぜ多くのマネーを生む能力を持ってるのか。ボラティリティが深く関わっているのです。
皆さんはすでに理解されていると思いますが、私たちが現在取り組んでいる事業における”金融”は一般に経済学や経済社会で論じられ扱われている金融とは異なります。
私たちは全く別の世界で”マネー”を論じ、それを扱い、そして、それに”事業”として取り組んでいます。「オペレーション」は”A”であろうが”B”であろうが単純です。しかし、その背景を深く理解しないと”コインの表側”に騙されて弄ばれてしまう恐れがあります。
喩えとしてではなく、本当に私たちがやっていることは「”マネー”の製造」と同じです。物質の構造を分析するように”マネー”の成分について見てみましょう。
(6/23)
以下に述べる話についてはあまり重く受けとめずに軽く読み流していただいてけっこうです。
このようなことを述べるのは皆さんにボラティリティにより深い興味を持ってほしいからです。仮想現実においてマネーを製造する仕組みのカギを握っているのがボラティリティです。
私たちが事業として取り組んでいるオペレーションにおいてマネーを製造する工程は概念(思考)をベースにしています。
もう一度三角関数の話をします。
繰り返しますが、あまり重く受けとめずに軽く読み流していただいてけっこうです。このようなことを述べるのは皆さんにボラティリティにより深い興味を持ってほしいからです。
三角関数の基本を成すのはsinθとconθで、数学の教科書では「円周上の座標(x, y)の「x座標、y座標」と表示されています。私はこれを以下のようにイメージしています。
sinθはx軸とy軸からなる関数のグラフ上の原点(0, 0)と(x, y)を結ぶ線分がy軸上に落とす影
cosθはx軸とy軸からなる関数のグラフ上の原点(0, 0)と(x, y)を結ぶ線分がx軸上に落とす影
三角関数は「周期や位相」を適用するモデルとしてよく使われています。それの応用として「波や振動の表現」です。水の波、音の波、光の波、電子の波などが三角関数で表されます。
以上の延長としてボラティリティの波をイメージしてみましょう。
ボラティリティがマネーを生む力を持っています。
ここで「オペレーションA」と「オペレーションB」の共通性について簡単に述べます。
下のグラフは(C)はVXXの”UAV”の変化の推移を示したものです。”UAV” は株価に相当しますが、実はそれそのものがボラティリティなのです。VXXの成分はVIX指数とVIXFからならタームストラクチャーの数値です。それぞれの数値を加工して作ったのが別の数値で、それがVXXの”UAV”です。これからマネーを製造するのは空気からそれを生み出すのに等しいというは、それが数学的概念から生まれた価値(マネーという数)だからです。
(D)はボラティリティのチャートです。「オペレーションB」対象の銘柄においては「オペレーションB」のようにボラティリティそのものをオペレーションの対象にすることは困難です。しかし、ボラティリティはプレミアムの数値を作る要素として組み込まれています。その影響度の高い銘柄を選択してオペレーションの対象とすることでボラティリティの数値をうまく活用できます。「オペレーションB」において私が100%や200%といったボラティリティの水準が非常に高い銘柄を対象にするのはそのためです。そして、そのようなボラティリティが作り出すキャッシュの量は半端なく多いのです。
(C)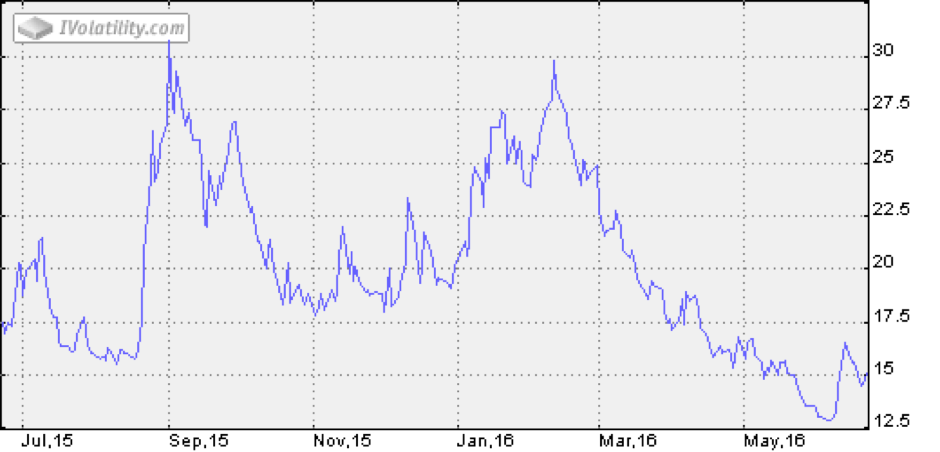
(source: ivolatility.com)
(D)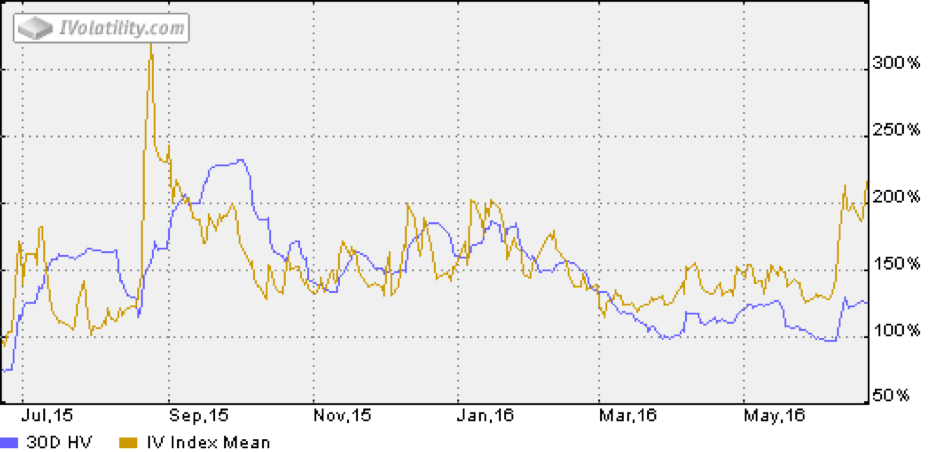
(source: ivolatility.com)
<OPERATIONS>
本レポートに掲げたオペレーションの例は6/17〜6/22に実行した実際の条件(マーケット環境に合わせた数値的条件)を基にしています。それらの例を参考にしてオペレーションを行う際にはその時点の数値(ボラティリティやUAV(=Underlying Asset Value、ストライクプライス等)を確認してください。オペレーションはタイミングを重視していません。”タイミング”とは数値的条件の最良と判断される時期を意図的に選択することを意味します。私たちの”事業”にそれは重要視していません。仮に、時間が経過した後で当初のオペレーションのタイミングが悪かったとしてもアベレージングの操作によってより良い条件に近づける近づけることができます。それは特に「オペレーションA」において有効かつ理にかなった操作法です。
下のグラフは6/17現在のVIXF(VIXフューチャーズ)の6限月の数値からなるタームストラクチャーの形状を表しています。
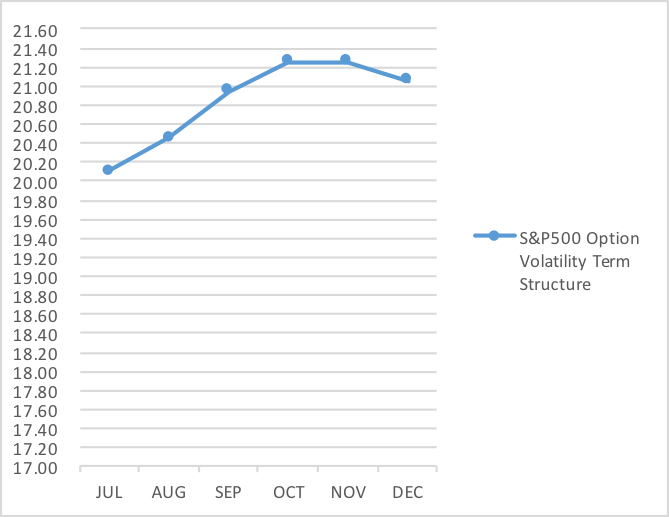
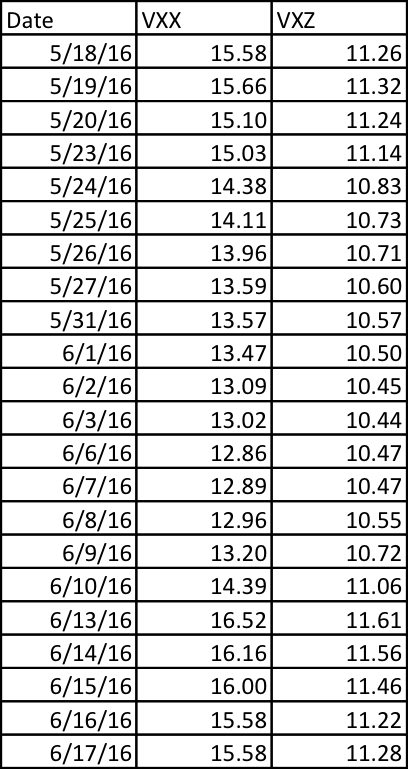
VXXとVXZそれぞれの”UAV”どのように作られた数値であるかはすでにお話ししました。
VXXはVIXFの1番と2番の限月の数値の差が反映されているのに対して、VXZは同4番〜6番の限月の数値が反映されています。
“タームストラクチャー”が正常な形状を維持するならVXX及びVXZはそのような構造から長期的に限りなくゼロの水準に向かっていくことについてもすでに述べた通りです。
VXXはそれ自体がコールのようなものだと述べました。
それはいわば、ストライクプライスが0ドルの無期限のコールと同じです。
VXZも同じ仕組みです。
そこで以下のオペレーションを実行しました。
これがピンとくるでしょうか。
参考)
VXX”0” C-1 @15.50/VXZ”0”C+1 @11.30
キャッシュ:420ドル (リザーブ :775ドル)
上記について引き続きお話しします。
このオペレーションがピンときたでしょうか。
VXX”0” C-1 @15.50/VXZ”0”C+1 @11.30
“0”コールオプションとはストライクプライスがゼロのコールを意味します。
もちろん、そのようなオプションが取引されているわけではありません。理論上はありませますが、実際には存在しません。しかし、私たちはそれを管理上そのように表示することができます。
VXXもVXZも”Wasting Asset”です。だから、それら自体がコールのようなエンティティ(存在)なのです。
“VXX”0” C-1 @15.50/VXZ”0”C+1 @11.30”は
“VXX-100shares @15.50/VXZ+100shares @11.30”のことです。しかし、これは異なる株式銘柄のスプレッド取引とは本質的に異なります。スプレッドの変動を利用したキャピタルゲイン狙いの取引ではなく、オペレーションの実行直後に取得するキャッシュがそのまま収益(儲け)になるからです。さらに、VXXやVXAは”実存しない“エンティティです。株式銘柄とは根本的な構造において全く異なるのです。
“0”C-1/”0”C+1には期日がありません。だから、このオペレーションによるポジションは保有したまま放置します。
もし半永久的所有では不安なら、次の取引によって毎回ロールする方法も可能のです。当初得るキャッシュは少ないですが、ロールすることで蓄積していくことができます。しかし、それは結局、“VXX”0” C-1 @15.50/VXZ”0”C+1 @11.30”と変わりません。
参考)
VXX(7/22/16)15.5C-1 @1.95/VXZ(7/22/16)11.5C+1@0.75
VXZ(7/22/16)15.5P+1 @1.75/VXZ(7/22/16)11.5P-1 @0.75
上記オペレーションはキャピタルゲインを目的として“トレード”ではありませんが、ロールするごとにキャピタルゲインまたはキャピタルロスが発生します。それを気にせず毎回ロールすることで最終的に構造上キャッシュが手元に残ることになります。
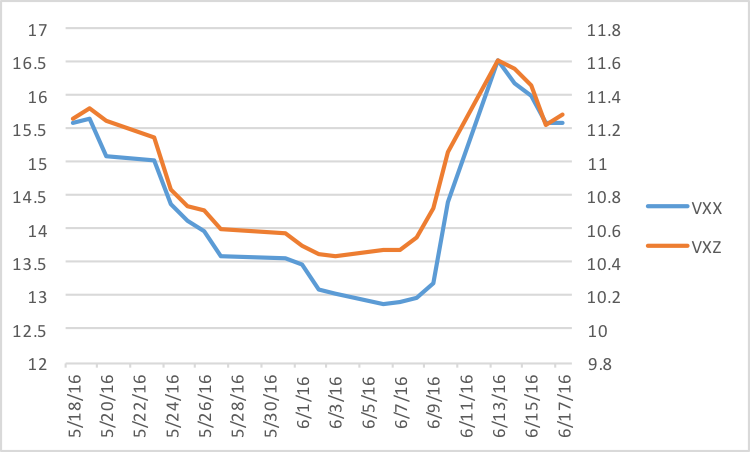
*右側の目盛がVXZ、左側の目盛がVXXです。
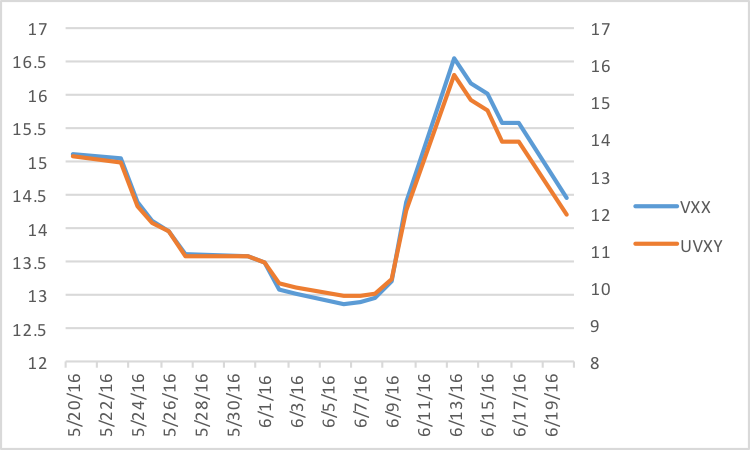
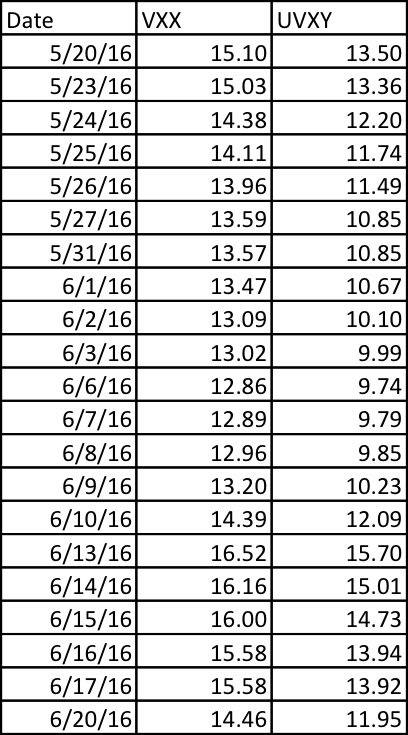
VXXとUVXYの成分は同じです。
これらの違いはボラティリティのレバレッジにあります。UVXYはVXXのボラティリティにレバレッジをかけて製造された実体のないエンティティです。
下のグラフにおいてVXXの目盛を左側に、そして、UVXYの目盛を右側に表示しました。
目盛の表示を別にすることでレバレッジを取り除くと両者の動きは重なり合います。
VXXとUVXYの成分は同じです。
これらの違いはボラティリティのレバレッジにあります。UVXYはVXXのボラティリティにレバレッジをかけて製造された実体のないエンティティです。
下のグラフにおいてVXXの目盛を左側に、そして、UVXYの目盛を右側に表示しました。
目盛の表示を別にすることでレバレッジを取り除くと両者の動きは重なり合います。
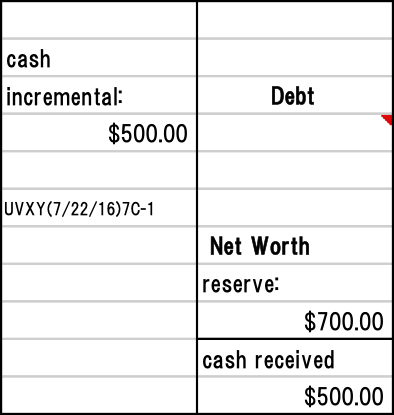
“7C-1”は即権利行使された場合、
“UVXY-100shares”に変わるのですが、ブローカーが貸し出せる株式が限られている場合、ブローカーより”-100shares”を決済するように連絡がきます。その場合は、即、決済し、もう一度”C-1”を実行してキャッシュを獲得し、それを継続します。
“C-1/P-1“のオペレーションでC-1が権利行使された場合も同じです。
*******************************************************************************************************************
それぞれのオペレーションについて
“B”対象銘柄の”P-1”については保険を売る商売によってプレミアムを稼ぐような営業のイメージを持って実行しています。権利行使は保険請求と同じでそれに応じられるようにリザーブ資金を用意しています。また、”+100shares/C-1”は不動産(資産)を買って家賃収入を1年〜2年分まとめてもらうような営業をイメージしています。
一方、「オペレーションA」では空気からマネーを製造するような工程のイメージを持って実行しています。事実、私たちは概念に空気(数)から作られた数値から別の数値(マネー)を創出しているのです。
“C-1”は”P-1”とは勝手が違うので不安を覚える方がいらっしゃるかもしれません。その不安を可能な限り排除して実行する方法があります。例えば、すでに紹介した「VXX”0”C-1/VXZ”0”C+1」がそうです。
「オペレーションA」を私はファイナンス(資金調達)にも活用しています。このオペレーションで作ったキャッシュを「オペレーションB」の“営業”に回しています。
最近になって私は“C-1/P-1”に再び取り組み始めました。
短期のキャッシュ回転率を高めるのに”A”対象銘柄で”C-1/P-1”を実行するのは理にかなったやり方であると再評価しています。
“A”対象銘柄は実体のない空気のような存在なので”C-1/P-1”に作られた「変動許容範囲」を超えてもそれは影が上下いずれかに伸びただけだとイメージできるようになりました。
VXXよりUVXYはボラティリティが大きいので”C-1/P-1”によって当初得られるキャッシュ量は多く魅力的です。しかし、短期で「変動許容範囲」を超えることがよく発生します。これもUVXYが何者かをよく知っていれば気になりません。
“C-1/P-1”のオペレーションには慣れが必要です。
慣れとともに上達するはずです。
私の経験を述べると、私は当初このようなオペレーションについて懐疑的でした。
しかし経験して慣れてくるとこのようなオペレーションに次第にはまる程にどっぷりと浸かってしまうほど取り組むようになりました。VIX関連銘柄が結局のところで空気でしかないとわかるとこのようなオペレーションはむしろ安心して実行できるようになりました。
(このオペレーションに慣れると「オペレーションB」対象のボラティリティの高い銘柄のオペレーションにも応用してみたくなりました。ボラティリティの高い銘柄ほど有効だと感じるようになったのです。)
VIXYは10ポイント切っているのでリバーススプリットが行われるかもしれません。
現在のところは、VIXYは水準が低いのでC-1/P-1の練習に適しているように思われます。練習といってもこれで十分にキャッシュを作ることができます。
VIXYの最近1年間の変化の推移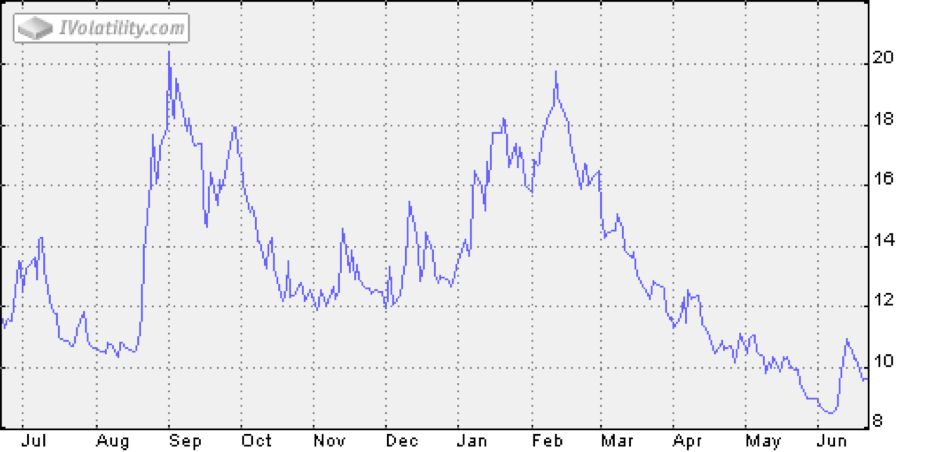
(source: ivolatility.com)
VIXYの最近3か月間の変化の推移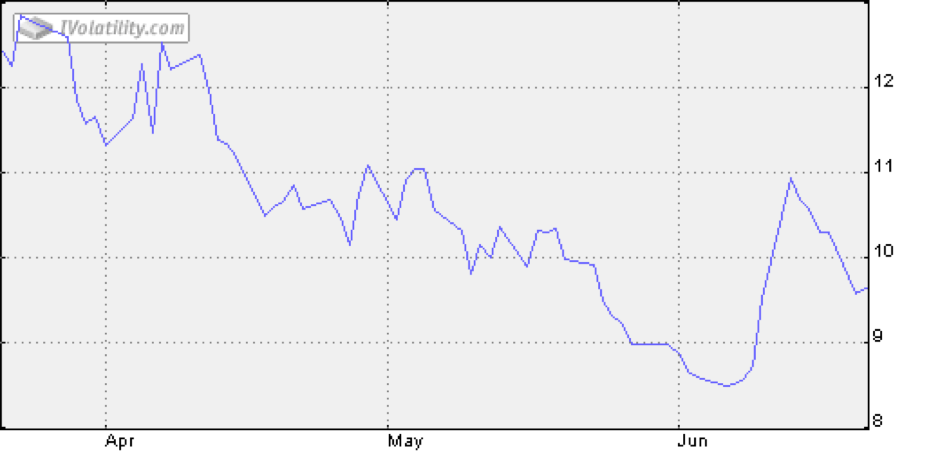
(source: ivolatility.com)
VIXY自体はボラティリティそのものですが、ボラティリティのボラティリティとして下のグラフを見るのも興味深いと思います。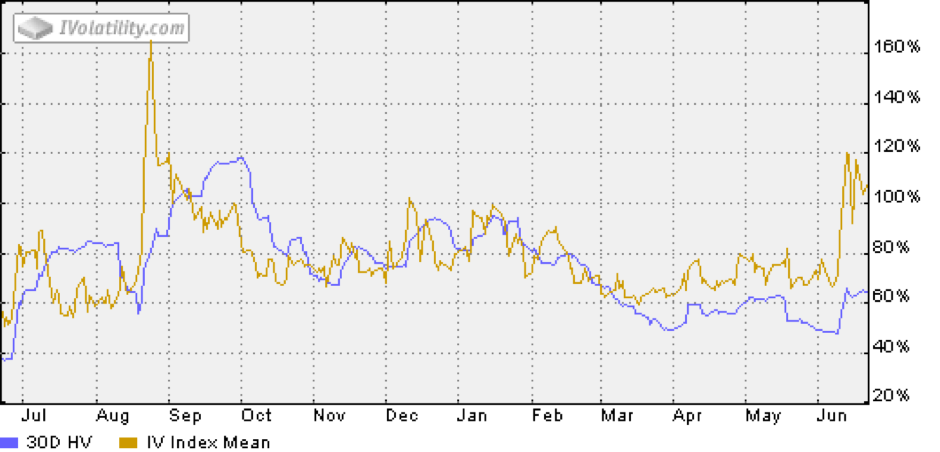
(source: ivolatility.com)
オペレーションの例)
VIXY(7/22/16)9C-1@1.35/10P-1 @1.00
この時VIXYの水準は9.60前後でした。そこで、ITMを対象にC-1/P-1を実行しました。
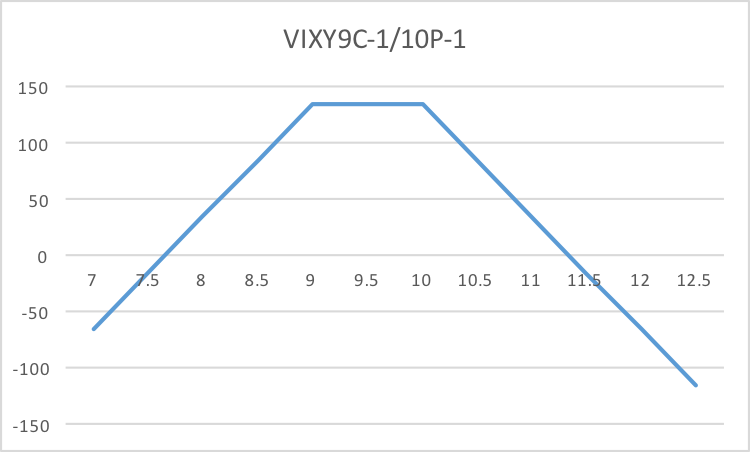
VIXYの水準がボラティリティの増加とともに上がり当初の「許容範囲」の上限を超える状況になった場合私は”P-1”を加えず、むしろ“C-1”を加えます。
“P-1”を加えたいなら、”P-1/C-1”をもう1セット実行します。
なお、リザーブは当初CとPのストライクの平均9.50の50%×100(475ドル)を充当し、VIXYの水準が上がるごとにその増加分の50%に100を乗じた金額(1コントラクトのケース)を加えます。
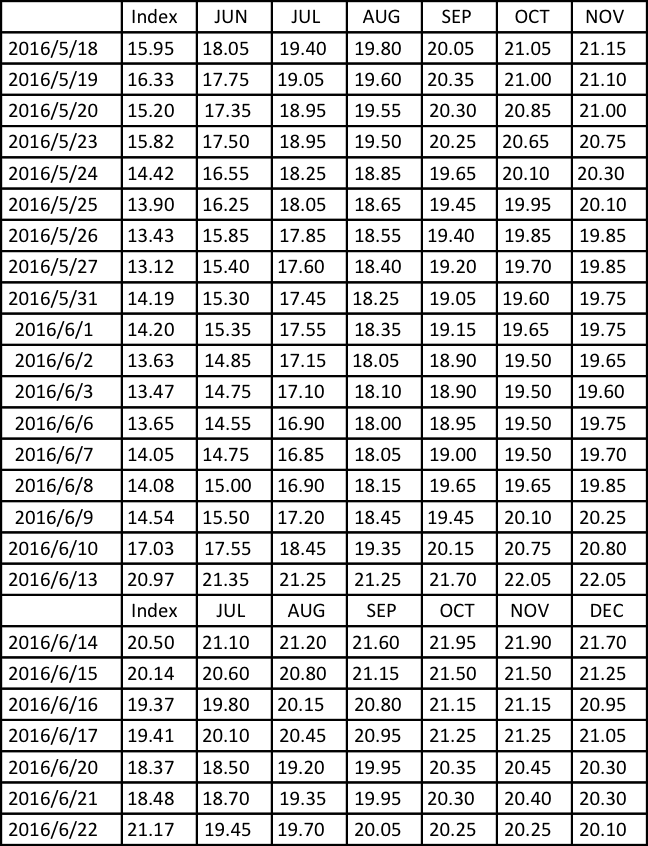
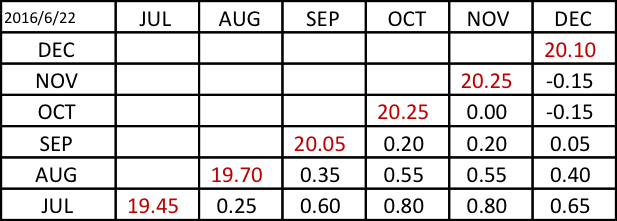
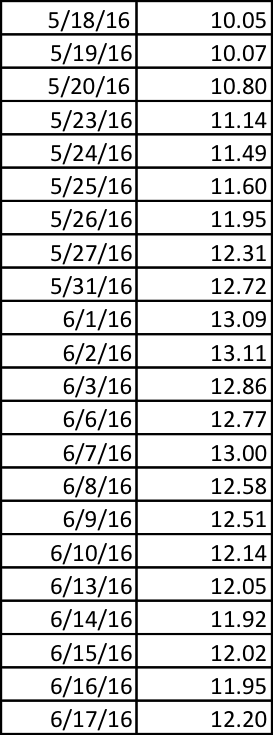
上のグラフを数値で表したものが下の表です。参考まで。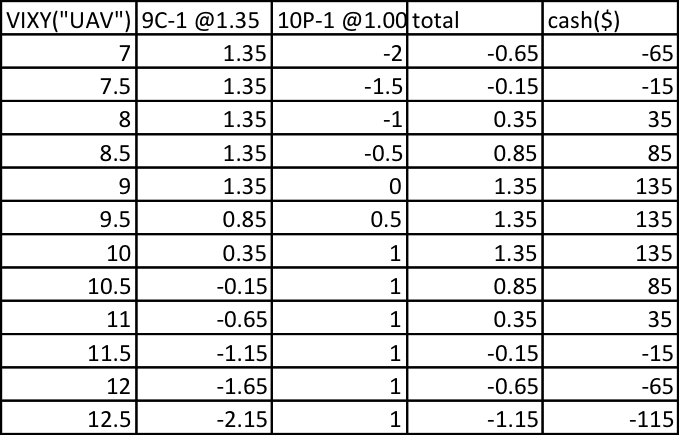
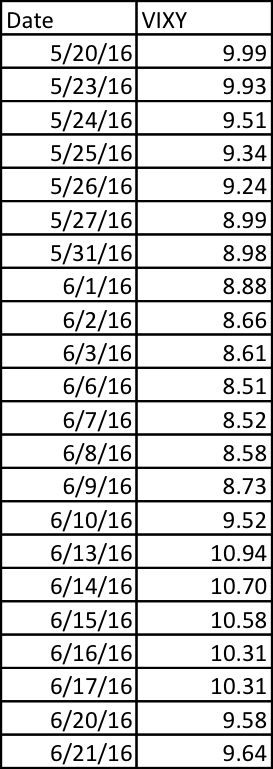
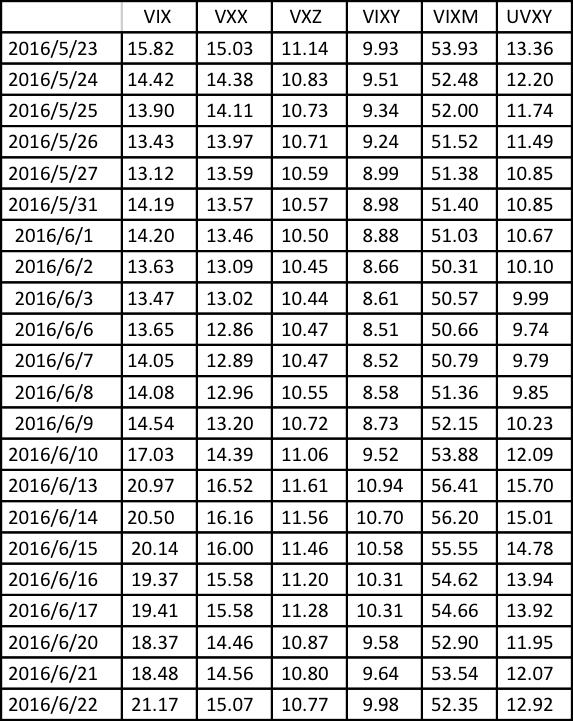
経験上、このオペレーションはグラフより数値の変化を観察しデジタルベースで捜査を行う方がいいと思います。
**********************************************************************************************************
<参考>
***********************************************************************************************************
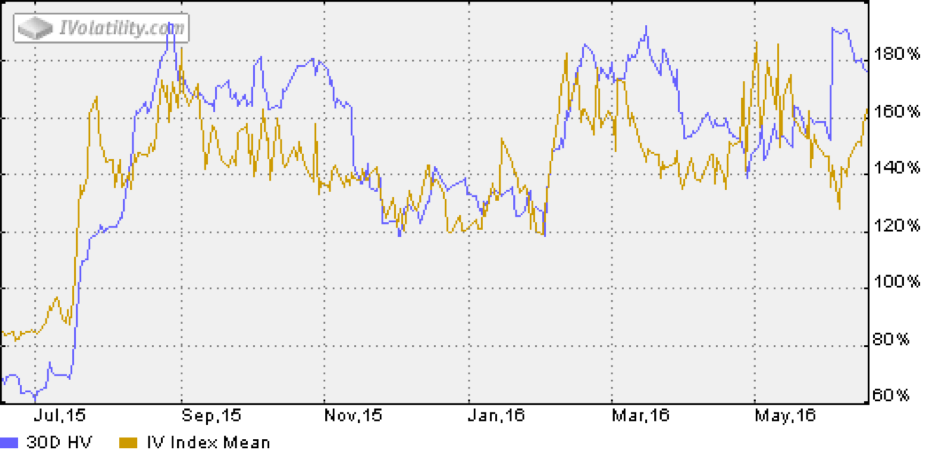
DUSTは短期間におけるボラティリティが非常に大きな銘柄です。
これを利用してC-1/P-1を実行してみたいと思います。
DUSTは短期間におけるボラティリティが非常に大きな銘柄です。
これを利用してC-1/P-1を実行してみたいと思います。
DUST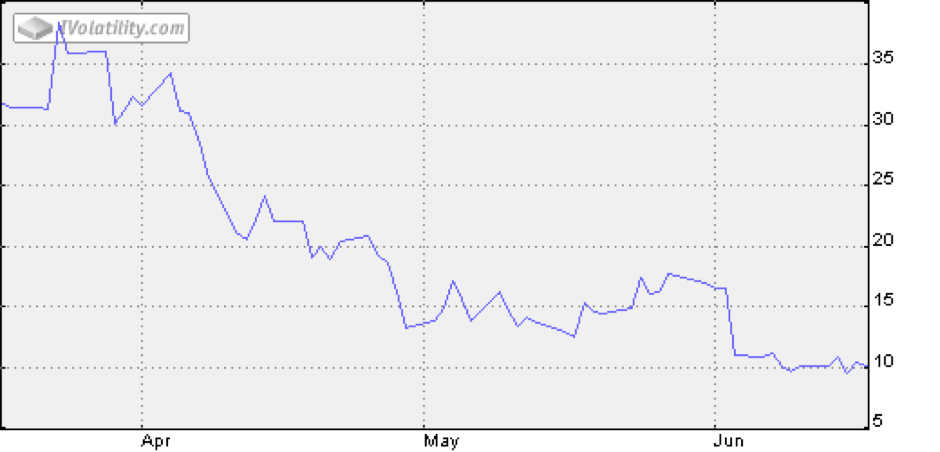
(source: ivolatility.com)
(source: ivolatility.com)
下のグラフはDUSTのボラティリティの期間構造です。これは残存期間の短いオプションのボラティリティが高いことを示しています。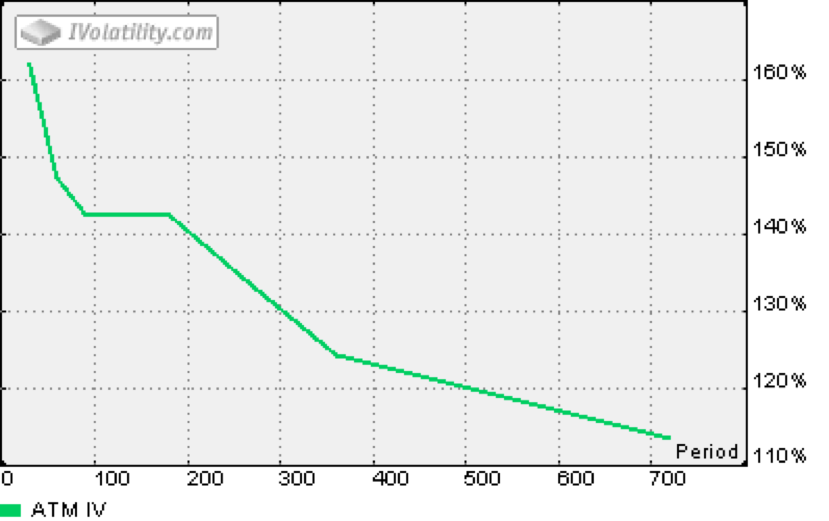
(source: ivolatility.com)
過去1か月の DUSTの動きです。
上下約7ドルの反動を示しています。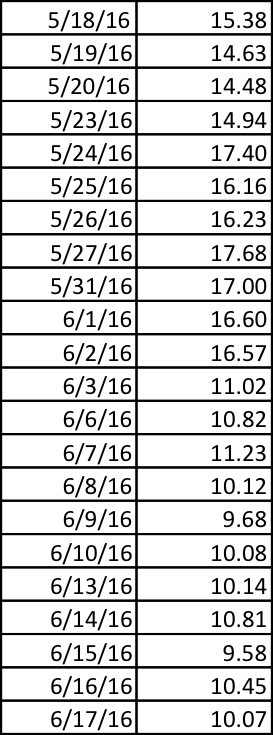
そこで残存期間短いオプションでC-1/P-1のオペレーションを実行しました。
参考)
以下のオペレーションを行ったとします。
DUST(7/22/16)10C-1 @2.20/(7/22/16)10P-1 @2.00
当初の獲得プレミアムは
420ドルです。
この1セットにリザーブ資金を500ドル(10ドル×100×50%)を用意します。
上下に4.20ドル、合計8.40ドルの幅の株価の変動範囲を許容したことになります。
[5.80〜14.20]
この範囲内で期日を迎えると当初の420ドルの範囲で最終できに自分の口座に獲得資金が残ることになります。一方、この範囲を外れると420ドル全てマーケットに返した上で幾分かさらに資金が流出することになりますが、次の限月ロールしてオペレーションを継続することで資金を獲得します。
C-1/P-1が基本ですが、株価変動が下向きの時にはC-2/P-1のようなレシオ(比率)によって下への変動範囲を下げ、株価が上向きの時にはC-1/P-2のようなレシオ(比率)によって変動範囲を上に広げます。
MUはここ最近活発に取引されている銘柄です。
これを利用して短期オペレーションを実行してみたいと思います。
MU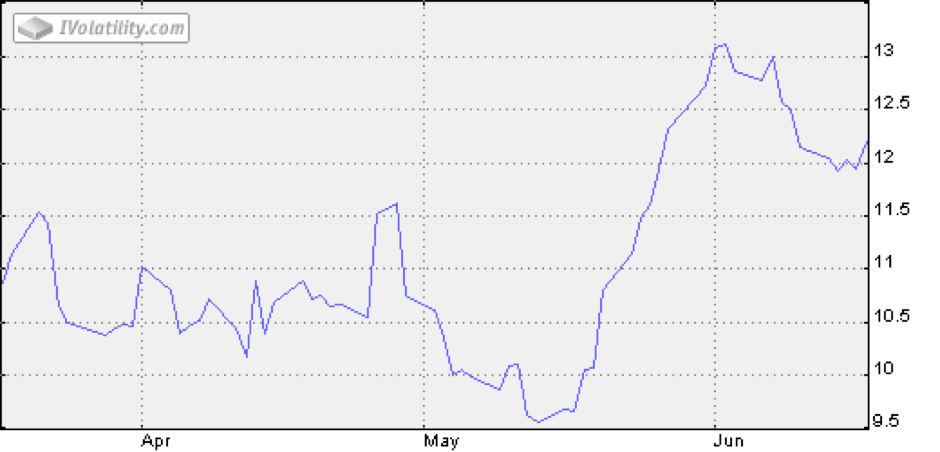
(source: ivolatility.com)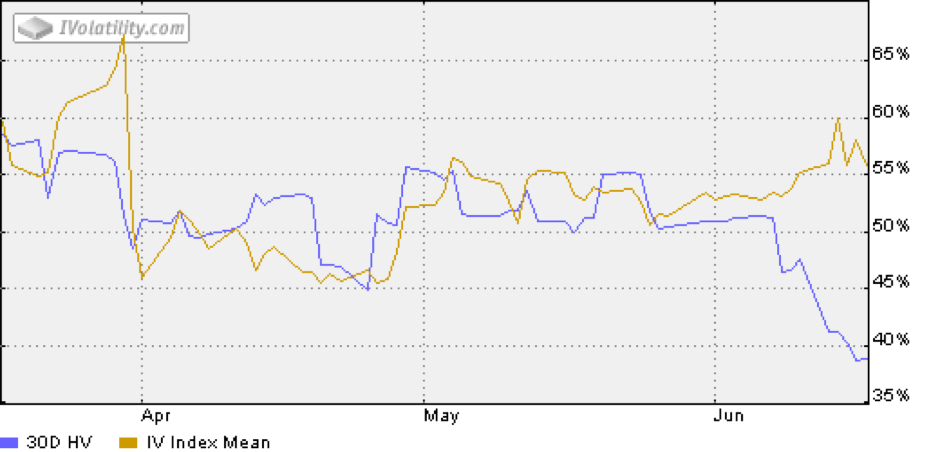
(source: ivolatility.com)
下のグラフはMUのボラティリティの期間構造です。これは残存期間の短いオプションのボラティリティが高いことを示しています。
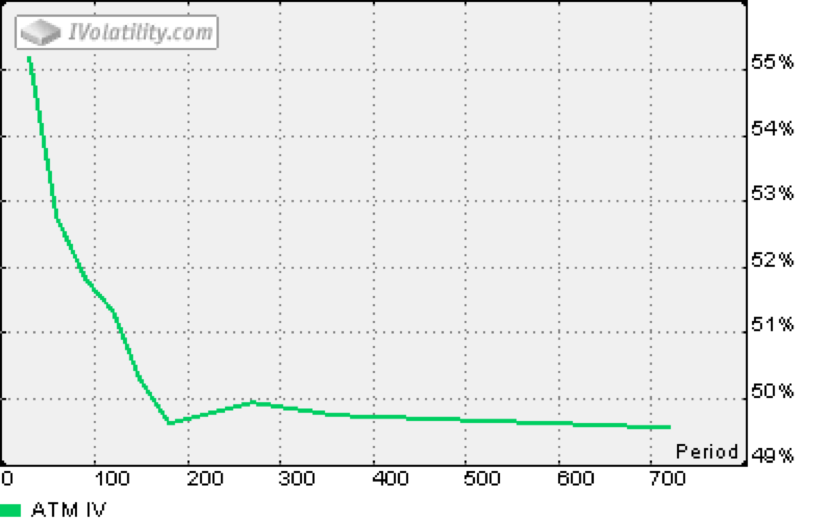
(source: ivolatility.com)
そこで残存期間短いオプションでC-1/P-1のオペレーションを実行しました。
参考)
以下のオペレーションを行ったとします。
MU(10/21/16)12C-1 @1.50/(10/21/16)10P-1 @1.35
当初の獲得プレミアムは
420ドルです。
上下に4.20ドル、合計8.40ドルの幅の株価の変動範囲を許容したことになります。
[5.80〜14.20]
この範囲内で期日を迎えると当初の420ドルの範囲で最終できに自分の口座に獲得資金が残ることになります。一方、この範囲を外れると420ドル全てマーケットに返した上で幾分かさらに資金が流出することになりますが、次の限月ロールしてオペレーションを継続することで資金を獲得します。
C-1/P-1が基本ですが、株価変動が下向きの時にはC-2/P-1のようなレシオ(比率)によって下への変動範囲を下げ、株価が上向きの時にはC-1/P-2のようなレシオ(比率)によって変動範囲を上に広げます。
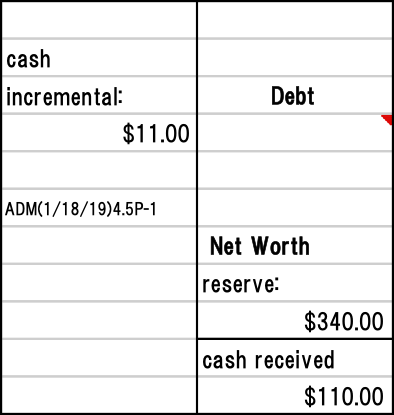
AMDは魅力的に見えるものの株価が低いので残存期間の短いオプションを利用したオペレーションではあまり実入りが期待できず「骨折り損のくたびれ儲け」になりかねないので長期のオプションを利用したP-1によって余っている資金を投入してキャッシュを稼ぐことにしました。実質的に340ドル使って110ドルを作るオペレーションですが、340ドルの原資はオペレーションAで作ったキャッシュの一部を充当することにしました。
AMD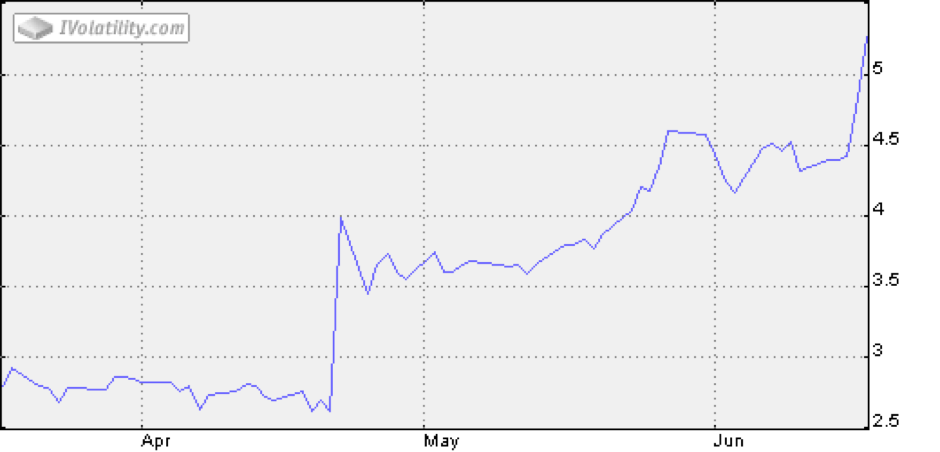
(source: ivolatility.com)
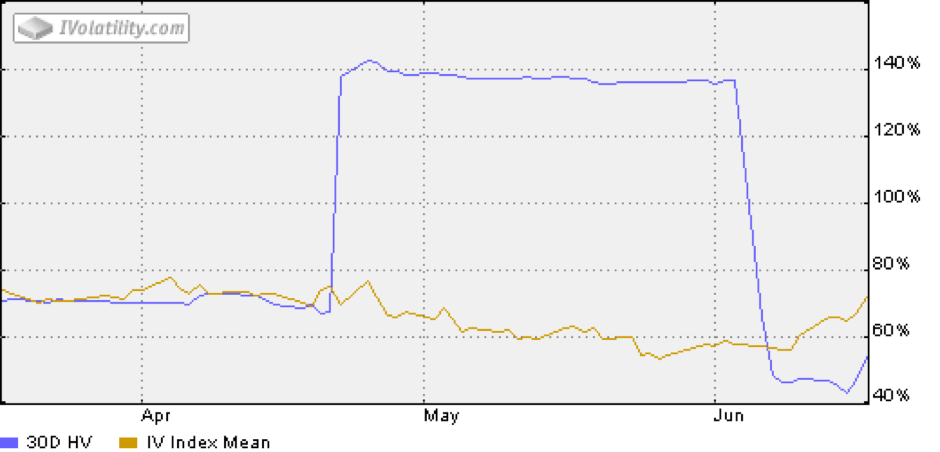
(source: ivolatility.com)
参考)
AMD(1/19/18)4.5P-1 @1.10
LPCNは6/20現在米株式オプションの中でボラティリティが最も高い銘柄です。
LPCN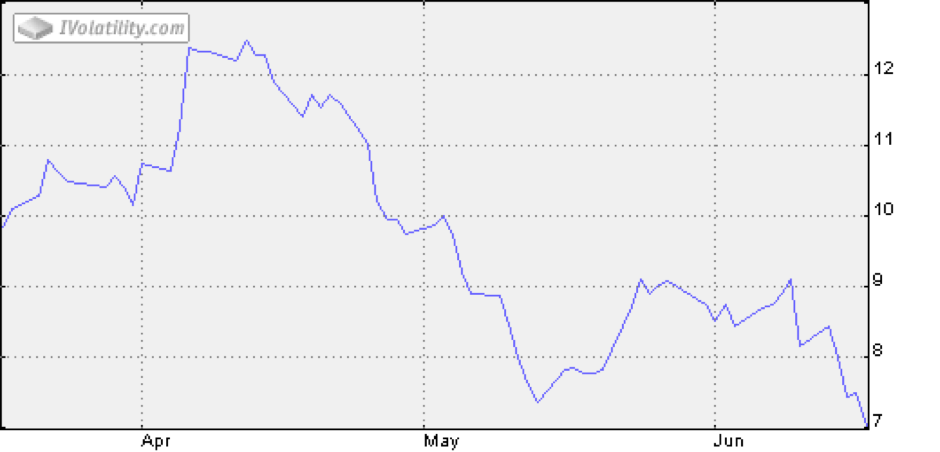
(source: ivolatility.com)
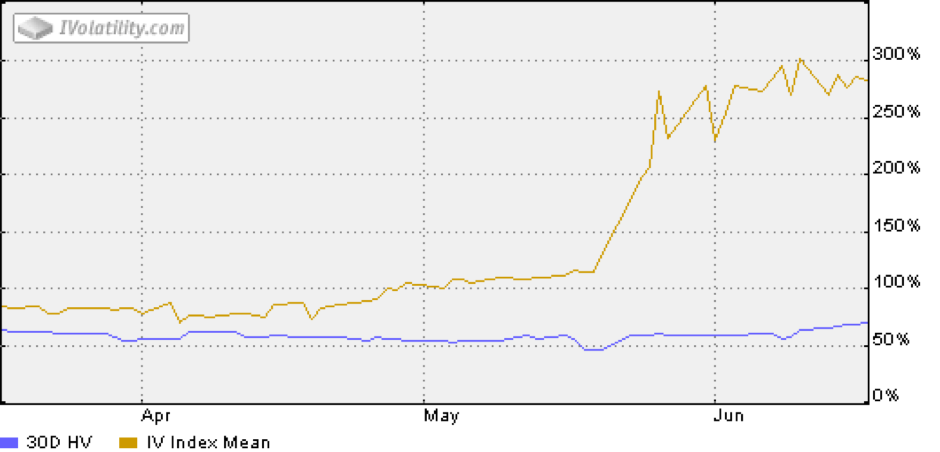
(source: ivolatility.com)
LPCNのボラティリティ期間構造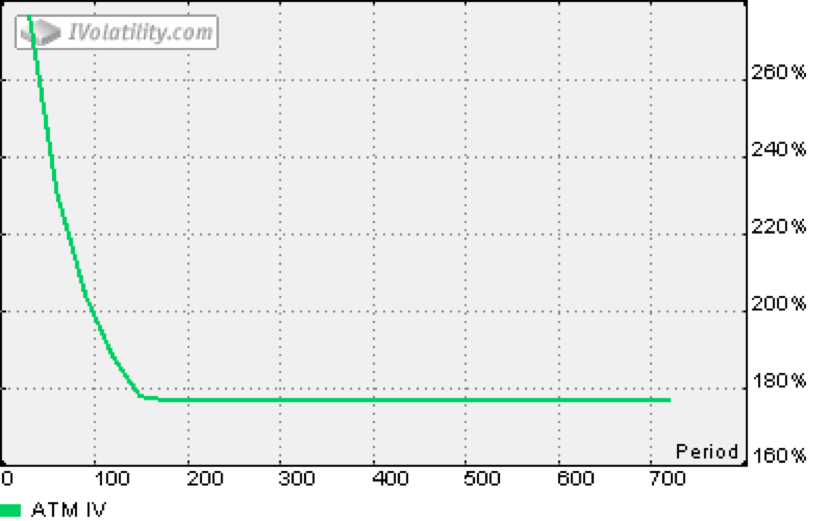
(source: ivolatility.com)
オペレーションは2つ考えられました。
いずれも短期オペレーションです。
参考1)
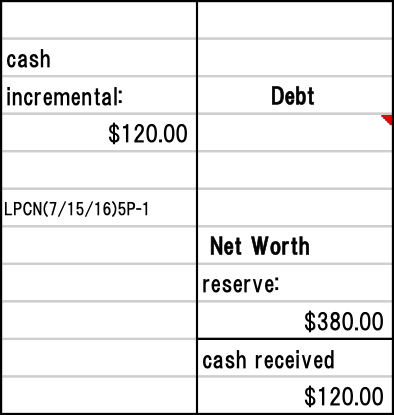
LPCN(7/15/16)5P-1 @1.20
参考2)
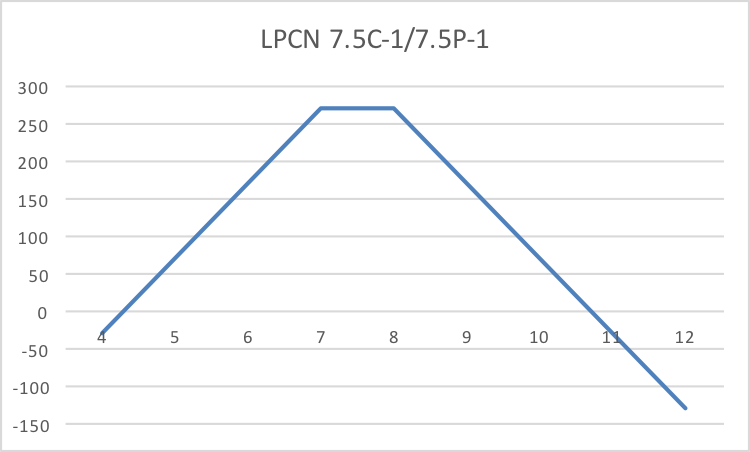
LPCN(7/15/16)7.5C-1 @1.90/7.5P-1 @1.30
[当初受取キャッシュ:320ドル /リザーブ:750ドル*50% ]
IOはNYSE上場の中で最もボラティリティの高い銘柄の一つです。
IO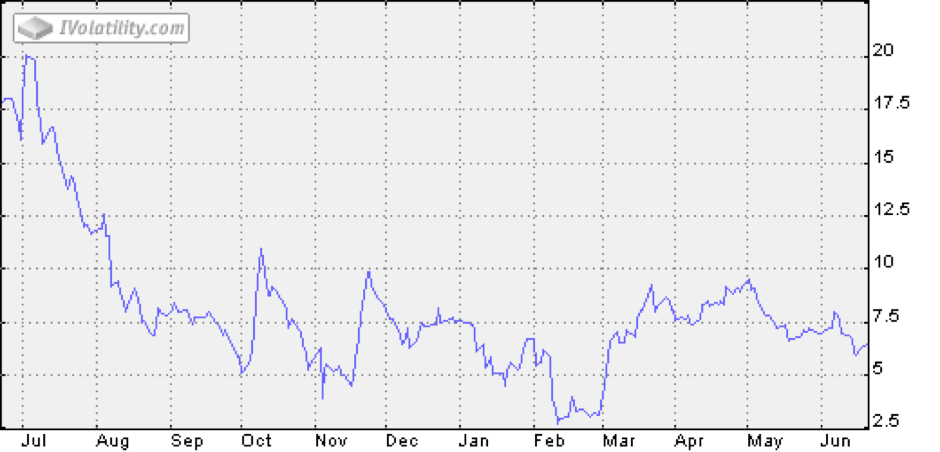
(source: ivolatility.com)
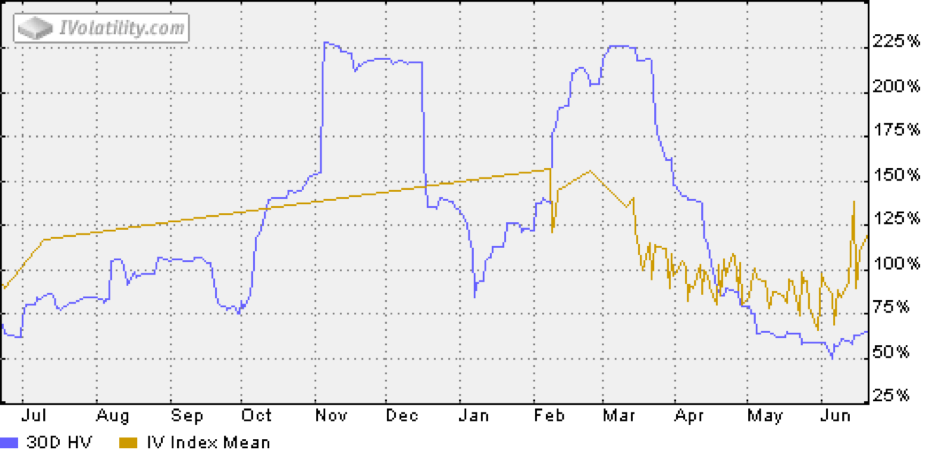
(source: ivolatility.com)
参考1)
高いボラティリティを利用した興味深いオペレーションを紹介します。
株価が6.50ドル前後の時にITMのC-1/P-1を実行しました。
(2/17)5C -1@2.60/7.50P-1 @2.40
ITMを利用したのはそれによって多めのキャッシュを確保し株価変動の許容範囲 を抑えるためです。
範囲の下限は7.50-5.00=2.50
範囲の上限は5.00+5.00=10.00
この範囲を超える場合は、特に上限に注意を払いP-1を加えます。
なお、リザーブとして、
625ドル(=(5+7.5)✖100✖50%)を用意します。
当初受け取るキャッシュはC-1/P-1で500ドルですから、ボラティリティの力は相当なものです。
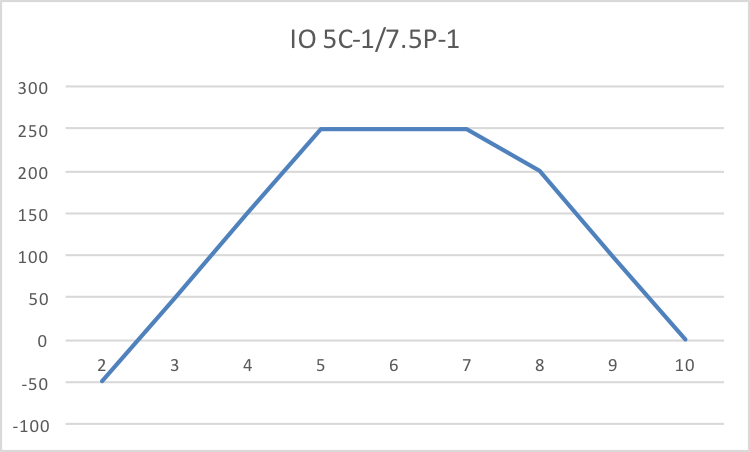
上記のオペレーションが難しいと感じられるなら以下のオペレーションが可能です。
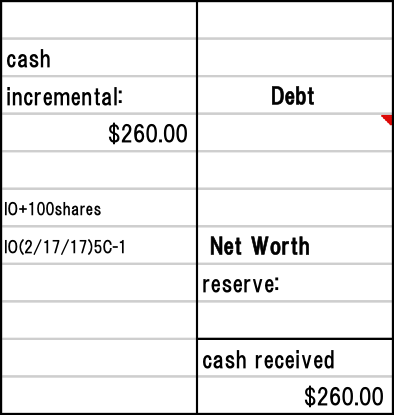
+100sharesに対してITMのC-1を実行しました。
参考2)
IO+100shares @6.50/(2/17/17)5C-1 @2.60
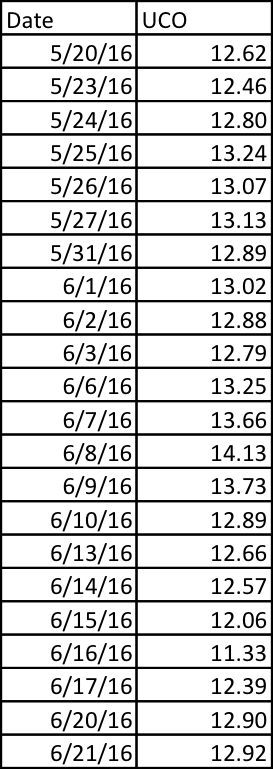
UCOはVIXYのようなVIX関連銘柄ではありませんが、これを用いてC-1/P-1の短期オペレーションに利用することができます。これも練習用にいいかもしれません。練習といってもこれで十分にキャッシュを作ることができます。
UCOの最近3か月間の変化の推移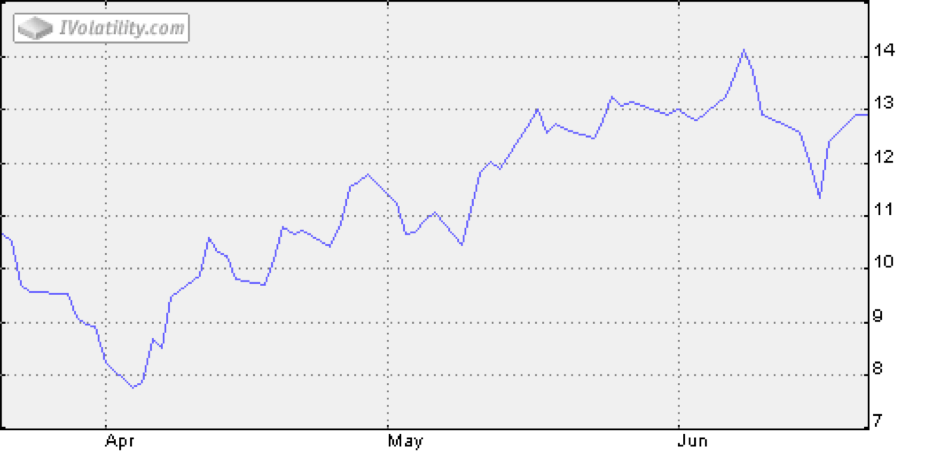
(source: ivolatility.com)
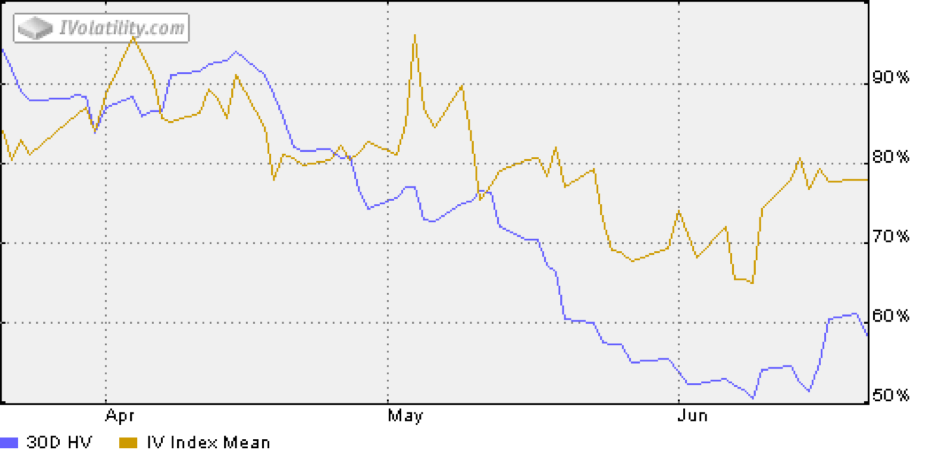
(source: ivolatility.com)
オペレーションの例)
UCO(7/22/16)13C-1@1.00/10P-1 @1.30
この時UCOの水準は13ドル前後でした。そこで、ATMを対象にC-1/P-1を実行しました。
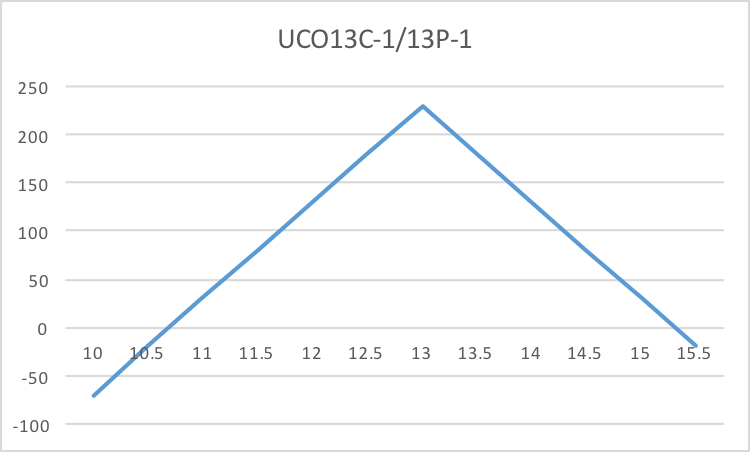
UCOの水準が上がり当初の「許容範囲」の上限を超える状況になった場合私は”P-1/C-1”をもう1セット実行します。”C-1”や”P-1”のいずれかを加えることで”C-2/P-1”や”C-1/P-2”のように比率を変えるのも一つのやり方ですが、”C-1/P-1”は単純でやり易く経験上機能することが多かったので私は現在そのような単純なやり方を好んでいます。
なお、リザーブは当初13.00の50%×100(650ドル)を充当し、USOの水準が増加または減少するごとにその変化分の50%に100を乗じた金額(1コントラクトのケース)を加えます。
上のグラフを数値で表したものが下の表です。参考まで。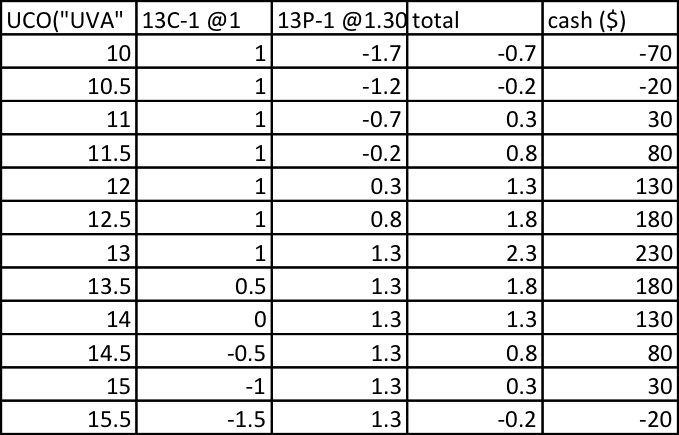
経験上、このオペレーションはグラフより数値の変化を観察しデジタルベースで捜査を行う方がいいと思います。
*****************************************************************************************************************:*
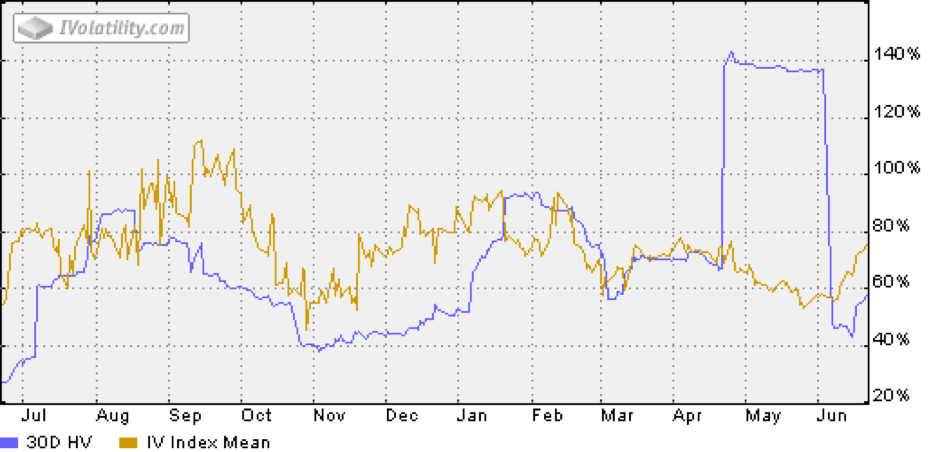
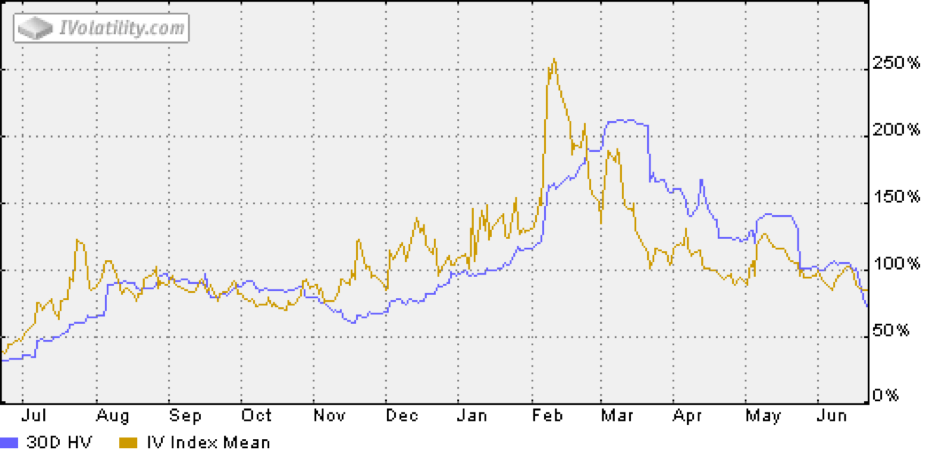
私が現在のところ今年余った資金を最も多く利用した銘柄はAMDとCHKです。
これらはここ最近MOST ACTIVE STOCKSに含まれており株価水準が低位でかつボラティリティが高いため余った資金の利用には魅力的に見えます。
(ADMについて上にオペレーションの例を掲げました。”P-1″の例を掲げましたので、資金が余っているなら、さらに、”+100shares/C-1”も考えてみましょう。)
ただし、少数銘柄の極度の集中は避け、資金配分を考慮します。
オペレーションは”P-1”または”+100shares/C-1”で、長期オプションを利用します。
(オペレーションの参考例は掲げませんのでご自分で判断してください。株価とボラティリティのグラフのみを掲げます。)
*****************************************************************************************************************
参考)
AMD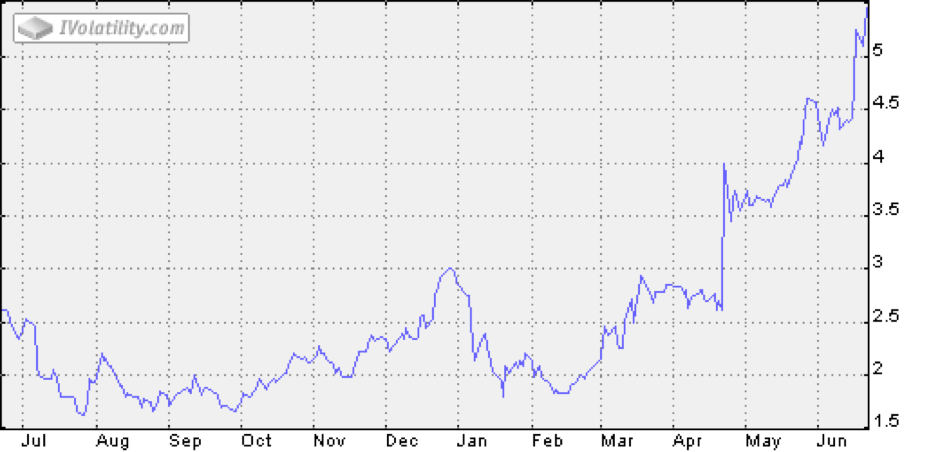
(source: ivolatility.com)
(source: ivolatility.com)
CHK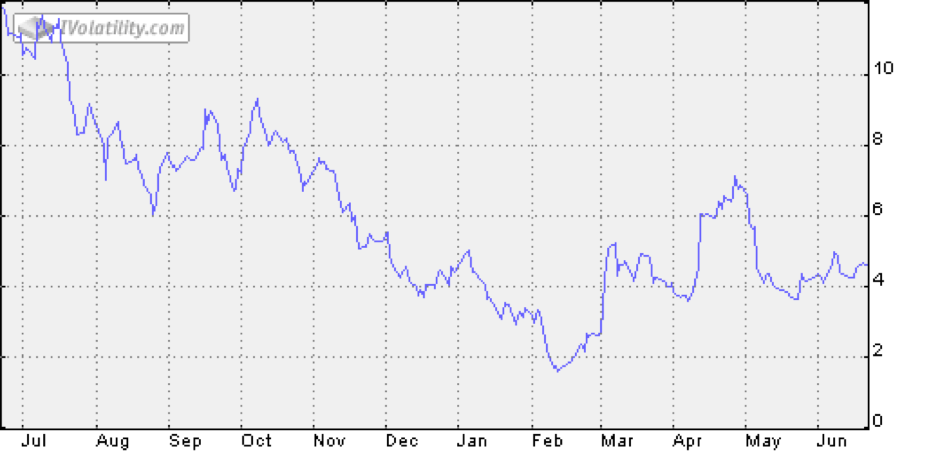
(source: ivolatility.com)
(source: ivolatility.com)