no 060316
<MESSAGE>
今週は前半(5/30、31)を休みましたので、「通信」については6/1、2の2日分について解説を加えました。
今週は”マネー”について再び考えてみたいというのがテーマの背景にあります。
この”事業”に携わっている限り、「”マネー”とは何か」について考え続けてほしいと思います。
私たちは”事業”を通じて非常に広くかつ深い世界、すなわち、仮想現実を相手にしています。同時に、私たちは”事業”を通じてそのような「仮想現実」(情報空間)と一「般の現実」(物理的空間)の間を行ったり来たりしています。
なぜ私がこれまで表現を変えながら繰り返しそのようなことを述べてきたか・・・皆さんはオプション取引の実践とは関係ない思われるかもしれません。非常に大きくかつ強いつながりを持っています。それを知らないと私たちは相場の波にのまれて自分を見失うことになるでしょう。
例えば、VXXを初め「オペレーションA」で扱っている銘柄の全てが虚数(”嘘の数値)だと言ったところで誰が信じるでしょうか。
「オペレーションB」で扱っている銘柄が生み出す価値の大半は”嘘の数”によって作られていると言ったところで誰が理解するというのでしょうか。
”嘘の数”とは実態のない数値という意味です。
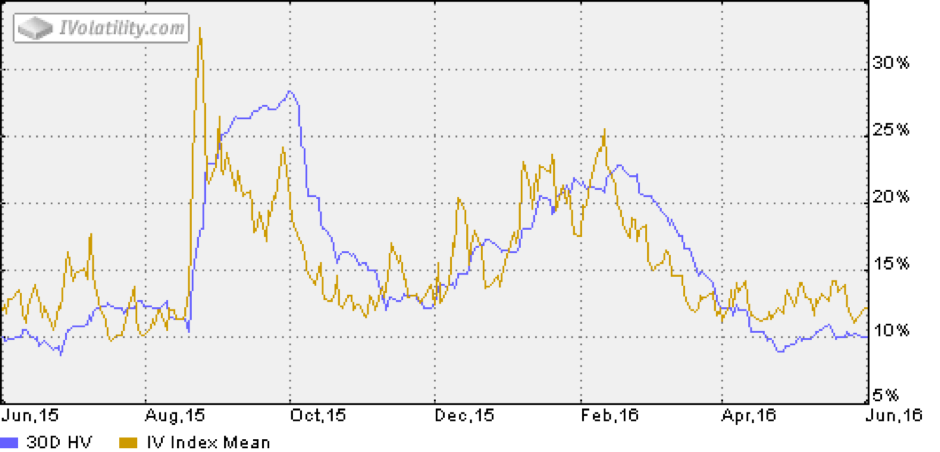
下のグラフはS&P500のボラティリティの変化の推移を表しています。
S&P500のボラティリティはVIX指数のベースになっています。
そして、そのような数値自体に本来何の価値もありません。企業の価値を反映している株価とはまったく違うのです。それに価値を与えているのは概念です。
(source: ivolatility.com)
「オペレーションA」が対象とする銘柄は全てそれ自体に価値はありません。単なる加工された数値です。それらの銘柄に価値を与えているのは同じく概念です。「仮想空間のエンティティ」とはそのような意味です。
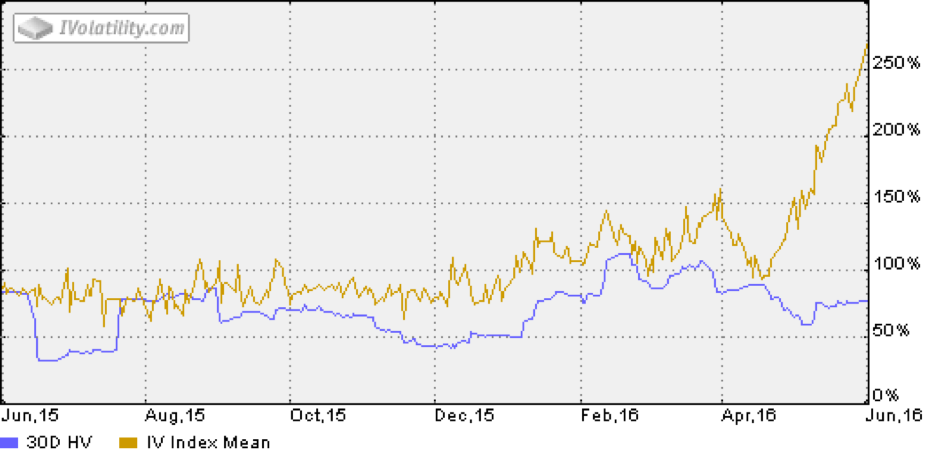
下のグラフはCYTRというNASDAQ銘柄のボラティリティの変化の推移を表しています。
同様に、そのような数値自体に本来何の価値もありません。企業の価値を反映している株価とはまったく違うのです。それに価値を与えているのは概念です。
(source: ivolatility.com)
「オペレーションB」が対象とする銘柄には”実態”と”実態でない部分”の2つが混在しています。これが「オペレーションA」の対象銘柄と決定的に異なるところです。しかし、「オペーションB」対象の上記のような銘柄は信じられないほど大きな仮想価値を生み出しているのです。
<CORRESPONDENCE & COMMENTARY>
(6/1)
比較的最近入会された方は現在疑問に思われていることが多々あると思いますが先に進んでいくことをお勧めします。日々のレポートでは”Correspondence “と称したメッセージに注意を払いご自分なりに考えながら進んでいただければと思います。
実践面においては「オペレーションA」と「オペレーションB」はコンセプトにおいて共通の部分もありますが、相当に違う部分も含まれています。本質的な部分においては、構造や成り立ちにおいて両者の間には決定的で本質的な違いがあります。「オペレーションA」は実態のない完全な仮想空間の存在を相手にしています。一方、「オペレーションB」で扱う対象物には実態のある存在の価値と仮想空間の価値の2つが混在しています。私たちの“事業”においてはいずれのオペレーションも重要です。「オペレーションB」が対象とする銘柄は「オペレーションA」のそれとは性質が異なりますが、数値上無視するにはあまりにも魅力的なものが多く存在します。
皆さんの中には「オペレーションA」または「オペレーションB」のいずれかに特化されている方がいらっしゃると思いますが、私は管理上口座を2つに分けて(取引口座を2つ設ける必要はありません。2つに分けて管理するという意味です。)2つのオペレーションに取り組むことをお勧めしたいと思います。
私はそれら2つのオペレーションを2つのファクトリー(工場)になぞってイメージしています。
一方のファクトリーで製造されたマネーをもう一方のファクトリーに回してそれを利用して別のマネーを製造するようなイメージです。”ファクトリーB”(オペレーションB)では細かいマネーを扱いっていますが、それが蓄積されると大きくなります。
「オペレーションA」は理論(背景)の理解の難しさに加えて取引の技術的な難易度がやや高いのですが、背景にある深い部分を探っていくとますます面白みが湧いてきます。一方、「オペレーションB」は無視するにはあまりにも美味しすぎると感じられるほど投下資本あたり製造されるマネーの量が大きく魅力的です。「オペレーションB」は一見単純に見えますが、それの最大の難しさは実態(企業)の値段(株価)と実態のないエンティティ(ボラティリティ)が生み出す価値(マネー)の区別がつきにくく混同してしかう罠に陥りやすいという点です。
もう一度この“事業”の背景を振り返ってみたいと思います。
「マネーとは何か。」
私はこの“事業”をこの疑問とともに始めました。
私は応用数学の教科書においてオプションに遭遇しました。とても興味深く私の目に美しく見えたオプションの理論価格算出の方程式を目にしたとき、私はそれの虜になりました。そして、いつの間にか、理論の学習の枠を超えて、実際に自分でオプションを取引してみたくなったのです。
「金融論」というのは、結局のところ、「マネーとは何か」という学問の体系だと思うようになりました。そして、地球上の価値観を超えた自然科学の法則を理解することなしにそれの本質はつかめないと私は考えています。
私たちが“事業”としては取り組んでいるオプションはそれと関係しています。
以上に関しては特に「オペレーションA」の実践を通じてなんとなく感じられるだろうと思います。
私たちの”事業”は突き詰めて言えば、”マネー”の正体を求める長い旅です。
上述の「金融論」に言及すると、私は「経済学」と「金融論」は全く異なる世界に属していると思っています。
(6/2)
子供に「お金(マネー)って」何?」と訊かれたときに、最も手っ取り早い答えた方として財布から1万円札を取り出して「これがお金だ。」と答えるかもしません。それには「日本銀行券」とあり「壱万円」と漢数字で書かれてあります。
今度は大人に同じ質問をされたら、
紙幣の他に、預金、株式、国債や社債などの債券といった有価証券も現金に換えやすいのでマネー(お金)に含めるという説明を加えるかもしれません。
皆さんはすでにそのような答えでは満足できないことを知っています。
今日の世界においてマネーはそんな単純なものではないのです。
私はマネーそのものがデリバティブズの一つではないかと考えるようになりました。
そこで“デリバティブズ”にまつわる話をします。
デリバティブズの本質的な意味はともかく、金融の世界において一般にデリバティブズの代表てきなものは先物やオプションです。オプションより先物(英語ではfutures[フューチャーズ]と言います。)の方が歴史が長く、オプションより先物を知っている人の方が多いだろうと思われます。
日本の株式マーケットを代表する株価指数は日経225です。
そして、日経225先物が取引されています。日経225はデリバティブズです。
私はかつてこのようなことを耳にしたことがあります。
「シッポ(尻尾)が体全体を動かしているようだ。」
シッポとは日経225先物で体全体とは日本の株式マーケット全体(現物株式マーケット)を暗示しています。
現在の私はそれは違うだろうと考えます。
デリバティブズは断じて“シッポ”ではないのです。
別の表現をするなら、
現物株式マーケットは「物理的空間」であり、デリバティブズのマーケットは「仮想空間」です。
そして、後者の方が前者よりはるかに大きいのです。
そこで、再び、「お金(マネー)って」何?」の話に戻ります。
私が学問的興味よりさらに踏み込んでこの”事業”に本格的に取り組んだのは、FRBのように我々も合法的にマネーを作れないのかという素朴な疑問からでした。さらに、クレジットカードやデビットカード、電子マネーの普及とともにマネーの正体を突き詰めてみたいと考えるようになりました。
FRBによるマネーの製造(通貨発行)については”seignorage”(シーニョレッジ)がキーワードになりました。それについては別の機会にお話します。
もう一つのキーワードは”デリバティブズ”です。
”デリバティブズ”とは仮想空間のエンティティ(存在)です。
<OPERATIONS>
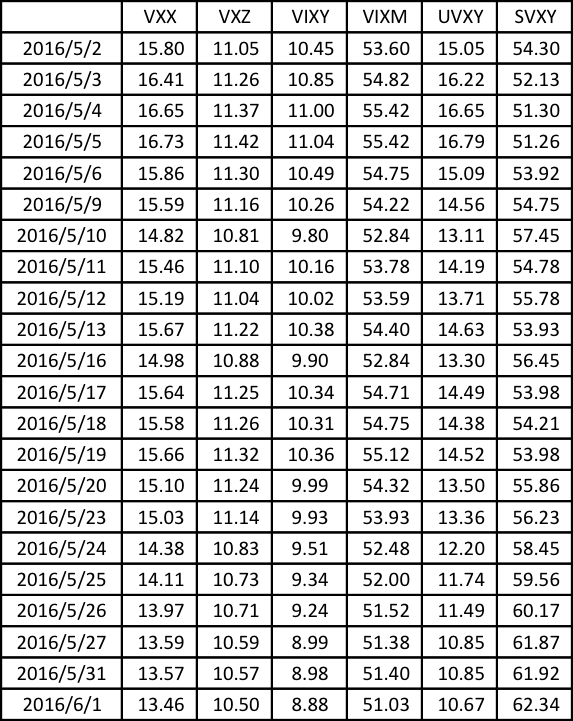
いつも掲載しているVIX関連銘柄のグラフを掲載せずに、数値だけ見ていきたいと思います。
下の1番目の表においてVIX(Index)を省きました。VIX(Index)の数値は2番目の表をご覧ください。
「オペレーションA」は取引の技術的なことより概念とその背景を徹底的に理解し表面の数値変動(“相場変動”に相当)に惑わされないことです。
それらの数値は全て実態のないものの価値(単なる数値に過ぎません。)を表しています。
下表にはVIX(Index)とVIXF(VIX Futures)の各限月の数値が含まれています。
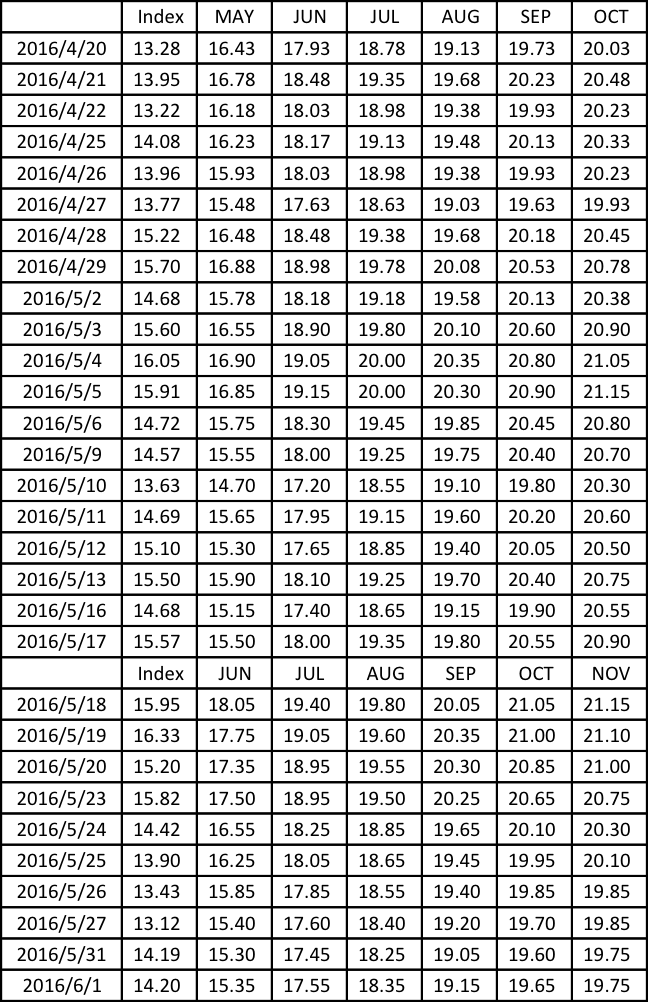
VIXFはS&P500オプションの期間構造をベースに成り立っています。
VIXFは“虚数”(=嘘の数“)です。
VXX/VXZ/VIXY/VIXM/UVXY/SVXYの中で、”SVXY”だけが仲間外れです。それを作れている
”原子”は他の同じくVIX(Index)とVIXFですが、SVXYはVXXの逆数を基にして造られた数です。
したがって、”SVXY”の変化の向きは”VXX”と逆です。
VXXの数値は“虚数”(嘘の数)であり、それ自体がコールと同じだと述べました。そして、VXXのコールは「コールのコール」だとも述べました。 いずれも“Wasting Asset”(時間の経過とともに価値が失われる資産)なのです。 そして、ともに実態のあるものの価値ではありません。
そこで、取引の実務上のことについて述べます。
オプションの価値(Option Value)には2つあります。
“Intrinsic Value”(本質価値)
と
“Time Value” (時間価値)
です。
VXXの”UAV”(原資産価格=”株価”)が13.50ドルの時、
10Cのプレミアムが5.00だったとします。
5.00のうち、
1.50 [=5 – (13.50 – 10) ]ドルがTme Value(時間価値)です。
そして、残り3.50ドルが Intrinsic Value(本質価値)です。
Intrinsic ValueはVXXの”UAV”と関係があります。
一方、Time Valueはいわば空気の値段です。VXXの”UAV”とは関係のない部分です。
上述の2つのValueについて理解がクリアでない方も心配される必要はありません。
なぜなら、VXXそのものが空気のような存在だからです。
実践面において、VXXの”C-1”の取引を行い、権利行使された場合に、“VXX-100shares”(100sahresのショート)に変わりますが、そのポジション(株式の空売りポジシオン)を継続して保有するなら、どの権利行使価格のC-1を実行してもいいのです。ただし、時間価値を継続して取りにいくならATMが最大の時間価値を持っているので狙い目になります。
参考1)
VXX(7/8/16)13.5C-1 @1.10
[cash received: 110 dollars/reserve: 675 dollars]
*reserve=13.50✖100✖50%
参考2)
VXX(7/18/16)10C-1 @3.60
[cash reserved: 360 dollars/reserve: 860 dollars]
*reserve=10.00✖100✖50% +360
ITMの方は、 権利行使価格に100を乗じた値の半分に取得プレミアムを加えてリザーブとしました。やや厚めにしました。
1)も2)も期日毎にロールします。
*******************************************************************************************************************
「オペレーションA」が対象とする銘柄として、現在、VXX/VXZ/VIXY/VIXM/UVXY/SVXYの6銘柄を表に掲げています。しかし、「オペレーションA」が対象とする銘柄はそれらに限りません。現在のところ、VIX指数に関連する実態のない数値的エンティティ(存在)としてそれら6つの銘柄を表に掲げていますが、「オペレーションA」は実態のないエンティティの価値(基礎となる数から人工的に作られた価値)全般を扱います。
そこで、SPXSとVXXを比較します。
SPXSとVXXの共通項はSPXです。SPXはS&P500(株価指数)です。
VXXはSPXオプションのボラティリティを代表するVIX指数とVIXF(VIX Futures)のタームストラクチャーによって作られた数値的エンティティです。
一方、SPXSはSPXの逆数にレバレッジをかけて作られた数値的エンティティです。
VIXはSPXの逆に変動します。
同様に、SPXSもSPXと逆に変動します。
そのような関係から、
SPXSとVXXの動きの向きは同じになります。
VIXの数値を減少させるのはVIX指数そのもの減少に加えてVIXF(VIX Futures)のタームストラクチャーです。後者の要素によって、VXXの変動の大きさは長期的にはSPXSのそれを上回ります。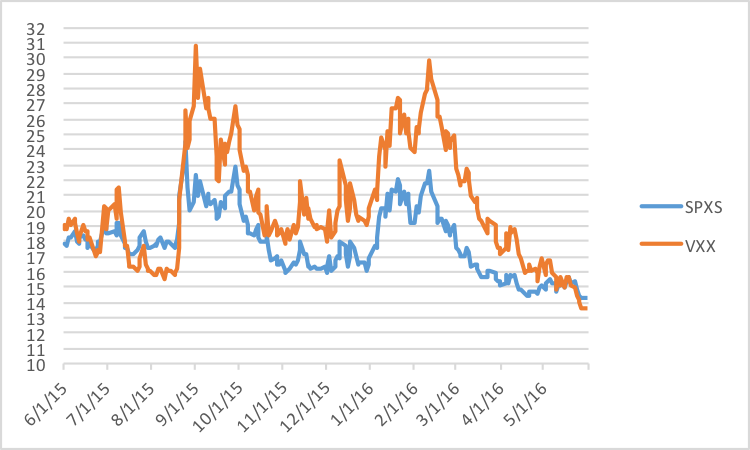
VXXを主体に取引する場合、SPXSを利用できないでしょうか。
VXXをショートしたり、「オペレーションB」の銘柄を対象に実行している”(UA)+100shares/C-1”による”C-1”ではなく、単体で”C-1”を実行したりすることに抵抗があるなら、以下の取引例が参考になるでしょう。
参考 1)
VXX-100shares @13.60/SPXS+100shares @14.30
[cash received: – 70dollars/reserve: 680 dollars]
*cashは最初の取引の段階で70ドルの支払いですが、決済時にキャッシュを受け取ることを期待しています。VXXの数値の方がSPXSの数値より長期的には大きく減少するからです。
VXX及びSPXSをそれぞれ、それ自体コールだと見なしてみましょう。
参考 2)
VXX(7/15/16)13C-1 @1.40/SPXS(7/15/16)15+1 @0.60
[cash received: 80 dollars/reserve: 650 dollars]
*毎回ロールします。VXXはややITM、SPXSはややOTMを選びました。(5/31現在)
*******************************************************************************************************************
先週末現在米国株式オプションの中で最もボラティリティの高い銘柄からバイオ関連のものを2つ選びました。
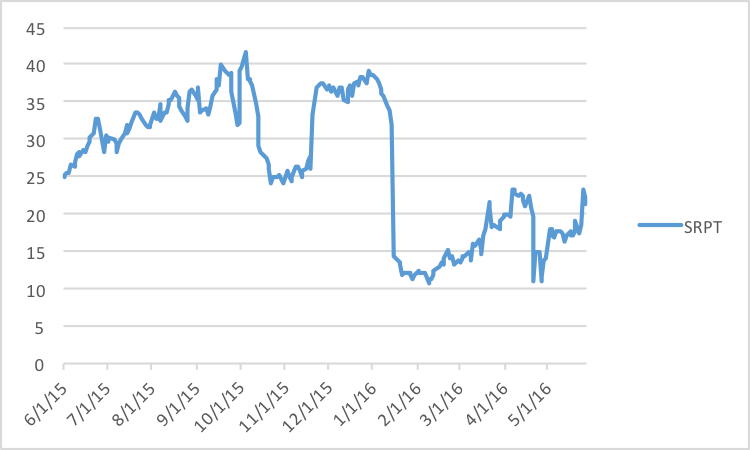
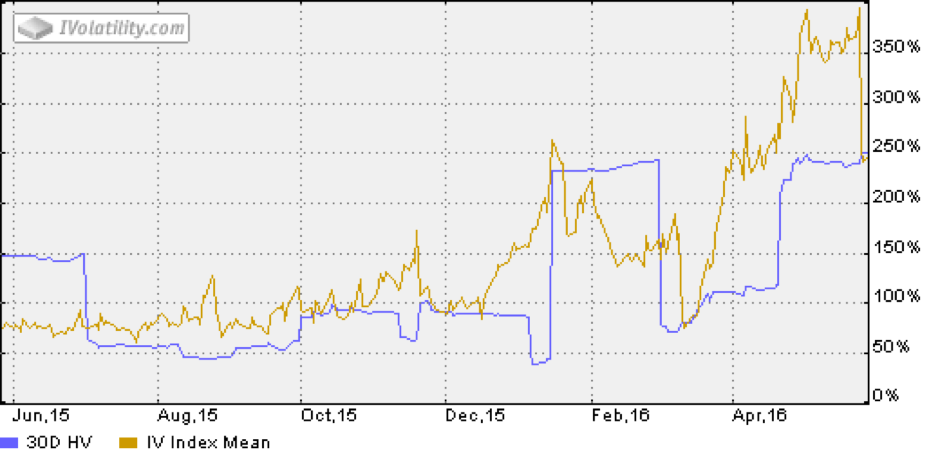
(source: ivolatility.com)
参考1は短期プット、参考2は長期プットを対象にしたものです。
1についてはP-1が権利行使された場合、+100sahresを保有したままC-1を加える予定です。
そうでないなら、期日ごとにロールするつもりです。
2については株価が大幅に下がった場合(例えば、10ドル下がった場合)、資金の余裕を見て
”P-1”を加える予定です。
参考1)
SRPT(7/1/16)21P-1 @6.00
[cash received: 600 dollars/reserve: 1,500 dollars]
参考2)
SRPT(1/19/18)20P-1 @9.70
[cash received: 970 dollars/reserve: 1,030 dollars]
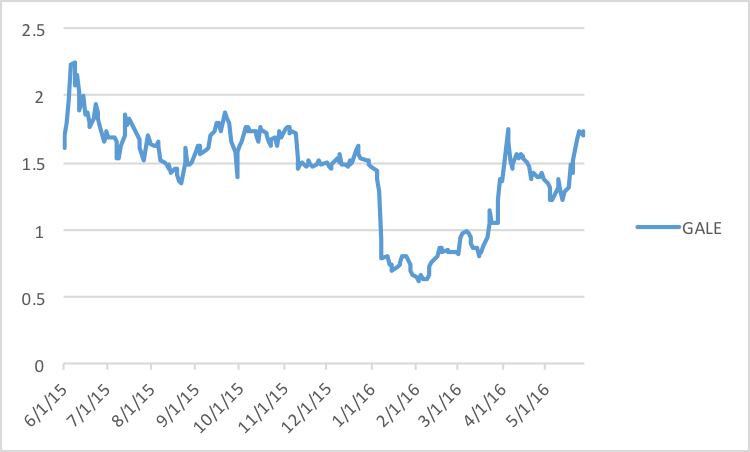
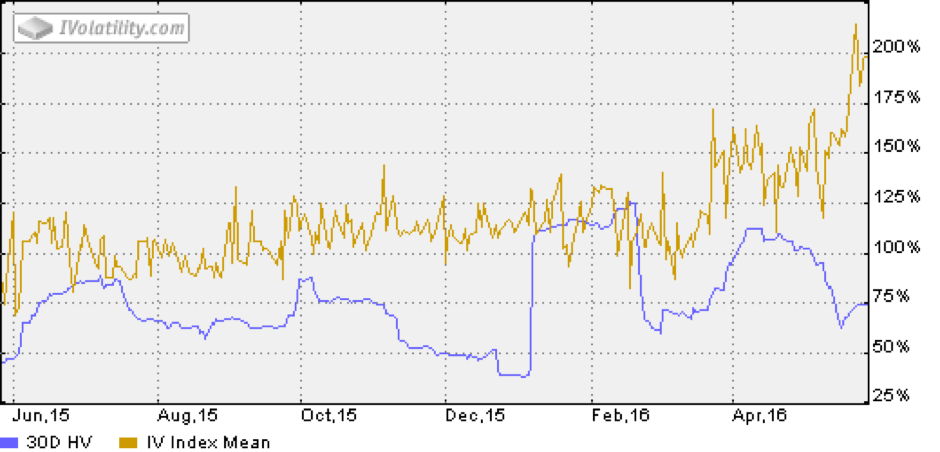
(source: ivolatility.com)
GALEの株価は一時0.50ドルに接近しました。
そこから2ドルに向かって急激に這い上がった同銘柄はなおボラティリティが高く、1.5Pは数値的にはとても魅力的にみえます。
参考)
GALE(1/19/18)1.5P-1 @0.90
[cash received: 90 dollars/reserve: 60 dollars]
*******************************************************************************************************************
5月末時点においてNYSE、NASDAQ及びAMEXにおいて最も活発に取引されている銘柄をピックアップしました。
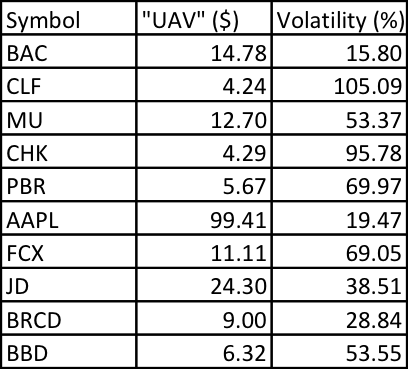
それらの中からCLFとBBDを選びました。
株価のグラフはそれぞれについて上場来と最近1年間の動きを示したものです。
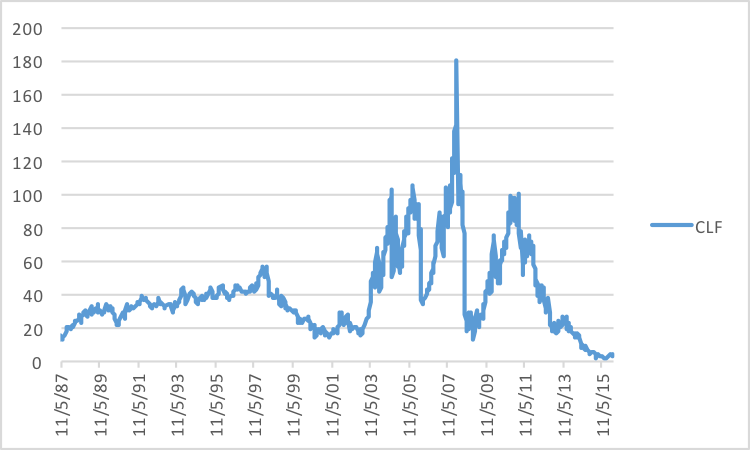
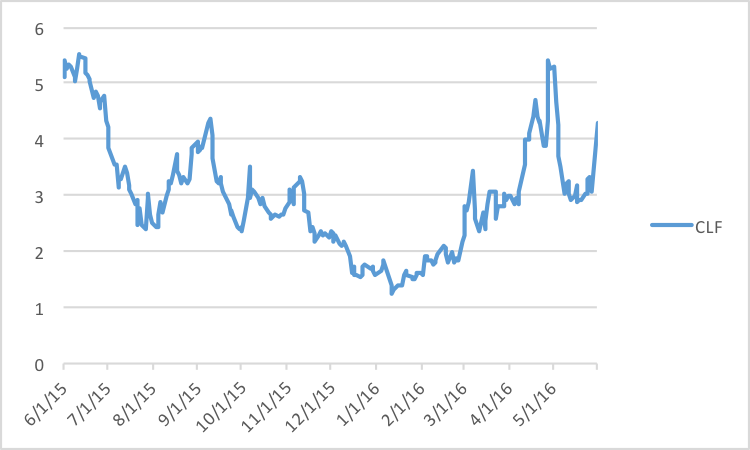
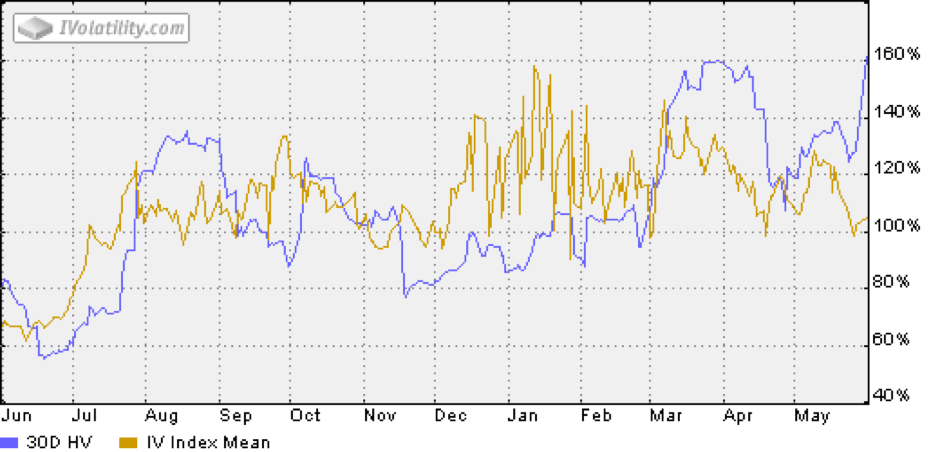
(source: ivolatility.com)
参考)
CLF(1/19/18)4P-1 @2.00
[cash received: 200 dollars/reserve: 200 dollars]
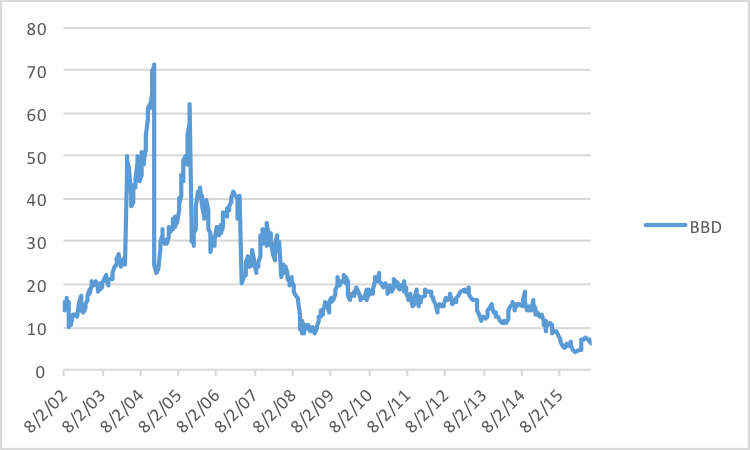
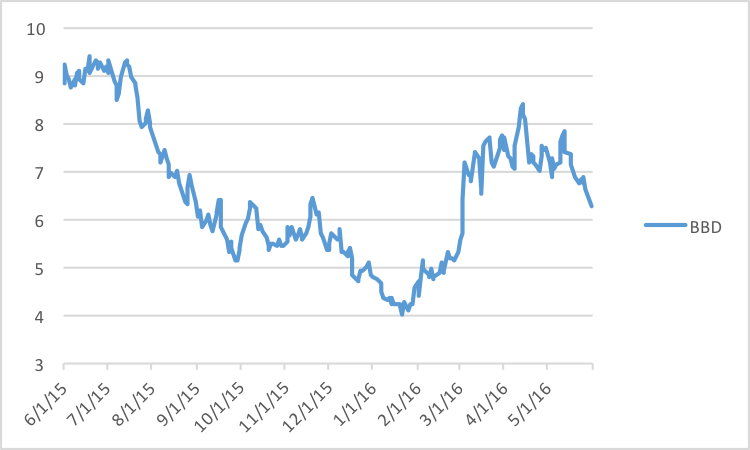
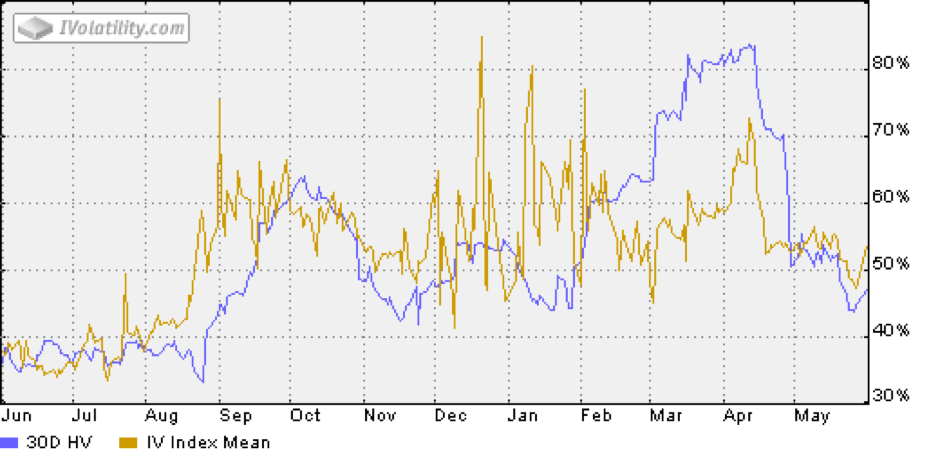
(source: ivolatility.com)
参考1)
BBD(1/20/17)5P-1 @1.00
[cash received: 100 dollars/reserve: 500dollars]
参考2)
BBD+100shares @6.20/(1/20/17)6C-1 @1.00
[cash received: 100 dollars/reserve: stock]
*******************************************************************************************************************
上記<MESSAGE>に掲げたCYTRです。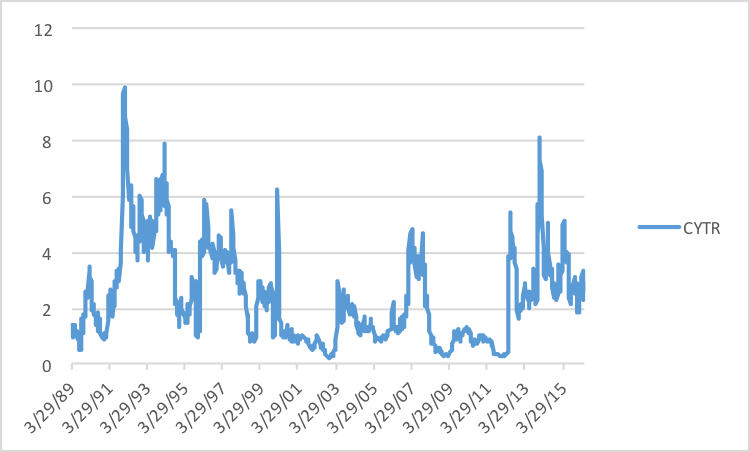
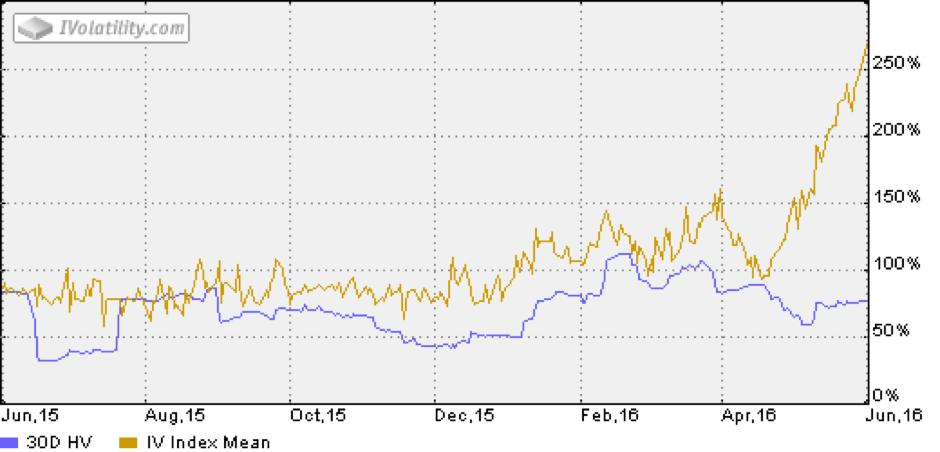
(source: ivolatility.com)
参考)
CYTR(12/ 16/16)3P-1 @1.50
[cash received: 150 dollars/reserve: 150 dollars]
**************************************************************************************************************
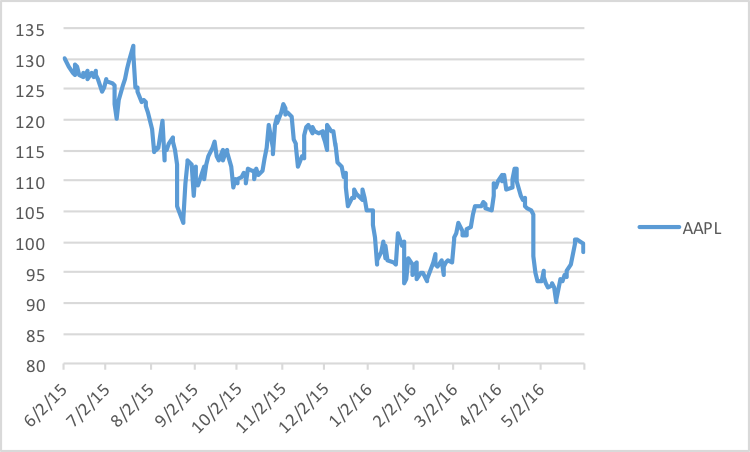
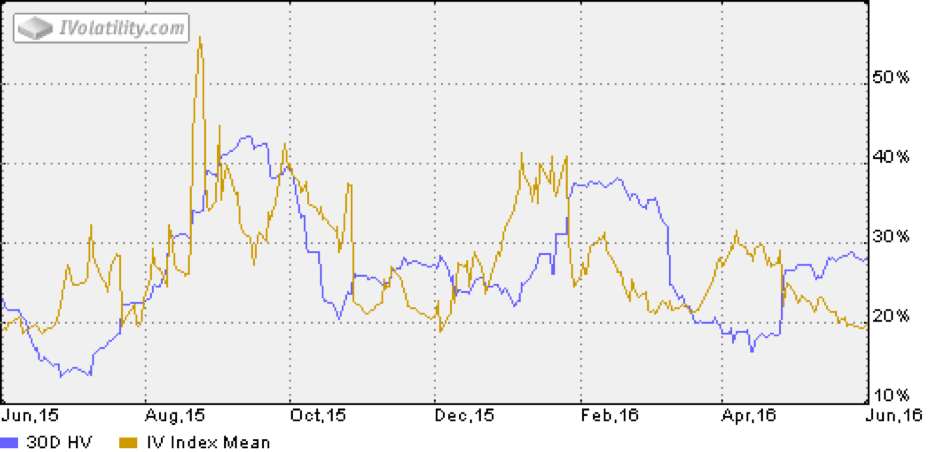
以下に掲げた銘柄は多くの方がご存知のAAPL(アップル社)です。
上記の銘柄に比べればこのような銘柄は「オペレーションB」対象銘柄としては魅力に欠けるのですが、このような優良銘柄に興味を持っている方もいらっしゃるでしょう。
そこで、参考として掲げます。
ご想像の通り、このような優良銘柄はボラティリティが極めて低いのが特徴です。
「オペレーションB」を実践する私たちにとって「優良銘柄」は必ずしも”優良”とは限らないのです。なぜなら、低いボラティリティは私たちが”事業”として実践するオペレーショイン上小さな価値しか生まないからです。
では、そのようなボラティリティの低い銘柄を私たちの実践するオペレーション上”優良”に近い状態に変えるにはどうすべきか。キャッシュフローを利用することです。具体的には、”P-1/P+1″によって投下すべき手持ちのキャッシュを小さく抑えてインフロー(キャッシュのインフロー)を増やすことです。
(source: ivolatility.com)
参考)
AAPL(1/ 19/18)80P-1 @6.00/(1/19/18)70P+1 @3.60
[cash received: 240 dollars/reserve: 760dollars]