dec 2014 no2
<メッセージ>
「利益」とは何かをよく理解することです。以下に「利益」について述べています。「オプション」が生み出す“利益”について理解を深めてください。それが成功を左右すると言っても過言ではありません。どうか<OCFC通信>を丁寧にお読みください。
オプションのどの銘柄をどういうふうに取引するのかといった技術的なことは重要ではないとはいいませんが、それよりもずっと重要な深い内容について知り深く理解することが肝要です。それを十分に理解できるようになる誰もがOCFC戦略の虜になるはずです。
オプションは初めから“儲け”を提供してくれます。しかし、多くの人はその“儲け”を“儲け”として認識できません。“利益”の概念についてそれまで考えることなく“利益”という言葉を使ってきたからです。そして、それまでの“相場”の経験がOCFC戦略の理解を妨げるのです。
オプションが生み出す“儲け”が認識できるようになると、今度は、その“儲け”のあまりの大きさに驚かされるようになるでしょう。そのときが、あなたがOCFC戦略の虜になる瞬間です。しかし、その前に多くのことを知らなければなりません。例えば、「マネーとは何か」といったこともその中に含まれます。OCFC戦略は「マネーとは何か」という大きな命題と深いつながりがあります。
<OCFC通信>
オプションが生み出す“キャッシュ”を会計上どのように扱うのか・・・これについての理解を深めてください。これはOCFC戦略で成功する上で非常に重要なカギを握っています。「オプションキャッシュフロークラブ」という名称には深い意味があるのです。
「株式オプションにおいては、オプションの「売り手」はオプションを「買い手」に売ることにより「買い手」から“プレミアム”というキャッシュを得ます。これは利息でもなければ配当でもありません。あるは家賃などの不動産収入のような類のものでもありません。つまり、「インカムゲイン」ではないということです。」
にもかかわらず、それを「インカムゲイン」のように扱っています。そして、このことについて理解するには会計学について知る必要があります。企業会計は大きく「財務会計」と「管理会計」にわかれます。財務会計は株主、銀行や取引先、国や地方公共団体などの外部の利害関係者(ステークホールダー)に対して、会社の活動実績を報告するための会計です。一方、管理会計は、法律とは関係なく経営管理に必要な会計情報を提供するための会計のことで、計画と統制を目的としています。
管理会計は法律や制度の影響を受けません。自分の内部の問題ですから、経営(運用)管理の視点から思い切ったルールを作ることができます。
上述の管理会計によって私はオプションが生み出すキャッシュを扱っているのです。
****************************************
(1) キャピタルゲイン(Capital Gain)とは、譲渡益のことです。 株式や不動産の、取得時の価格と売却時の価格の差から得られる譲渡益をいいます。 逆に、売却によって損失が出たときはキャピタルロスといいます。
一方、インガムゲインとは金融資産を一定期間運用したときに発生する利子所得のことです。銀行預金や郵便貯金をすると利子が発生しますが、これがインカムゲインに相当します。ほかに債券や株式を運用する場合においても,前者はクーポン・レート,後者は配当がインカムゲインに相当します。
オプション取引においては“利益”とは何かを本質的な意味で知る必要があります。上述の「キャピタルゲイン」と「インカムゲイン」の違いを理解してください。その上で、オプション取引の“利益”について考えてみましょう。
以上2つを知りそれらを区別することは非常に大切なことです。
ではオプションではどうでしょうか。オプションは金融上の仕組みや法的扱いが株式や債券とは異なるので複雑で説明するのは容易ではありません。しかしながら、上記の2つのことを理解していくことはオプションの実践上欠かせないのです。
(2) 昨日、「キャピタルゲイン」と「インカムゲイン」についてお話ししました。
オプションはどうでしょうか。
これはとても難しい質問です。単純ではありません。
まず、オプション取引によって「キャピタルゲイン」を得ることができます。安い価格でオプション(コールまたはプット、あるいはその両方)を買い高い価格で売るか、反対に、高い価格でオプション(コールまたはプット、あるいはその両方)を売り、安く買い戻すことで利益を得ることができます。この利益は「キャピタルゲイン」に相当します。
では、「インカムゲイン」はどうでしょうか。オプションに「インカムゲイン」はありません。オプションを売ることで「売り手」はプレミアム収入を手にしますが、それは金融法上「インカムゲイン」には当たりません。利息収入でも配当でもなく、また、不動産の家賃収入のようなものとも異なるからです。
オプション取引における“利益”について考えるとき上述の理解は非常に重要です。ピンと来ないかもしれませんが、おぼえておいてください。
(3)
オプションの“利益”について考えてみましょう。
株式オプションにおいては、オプションの「売り手」はオプションを「買い手」に売ることにより「買い手」から“プレミアム”というキャッシュを得ます。これは利息でもなければ配当でもありません。あるは家賃などの不動産収入のような類のものでもありません。つまり、「インカムゲイン」ではないということです。それは株式の空売りのように買い戻されることを前提にした取引です。
一方、オプションの「買い手」をオプションを買うことによって権利を得てその代償として「売り手」に“プレミアム”という名の費用を支払います。オプションの買い手は購入したオプションをより高い価格で売却するか権利行使した後に証券を売却して利益を得ることを前提に取引します。
上記2つのいずれのケースでもオプション取引によって得る利益は「キャピタルゲイン」ということになります。
オプション取引による“利益”については以上を理解した上で、さらに、実践上さらに大切なことについて考える必要があります。
オプションの“利益”について考えてみましょう。
株式オプションにおいては、オプションの「売り手」はオプションを「買い手」に売ることにより「買い手」から“プレミアム”というキャッシュを得ます。これは利息でもなければ配当でもありません。あるは家賃などの不動産収入のような類のものでもありません。つまり、「インカムゲイン」ではないということです。それは株式の空売りのように買い戻されることを前提にした取引です。
一方、オプションの「買い手」をオプションを買うことによって権利を得てその代償として「売り手」に“プレミアム”という名の費用を支払います。オプションの買い手は購入したオプションをより高い価格で売却するか権利行使した後に証券を売却して利益を得ることを前提に取引します。
上記2つのいずれのケースでもオプション取引によって得る利益は「キャピタルゲイン」ということになります。
オプションのプレミアムは「売り手」にとって収入ですが、それは“利益”ではないということです。この意味がわかるでしょうか。
オプション取引による“利益”については以上を理解した上で、さらに、実践上さらに大切なことについて考える必要があります。
オプション取引から得られる“利益”についてまとめると、こうなります。
オプション取引には利息や配当に相当する「インカムゲイン」はなく、「キャピタルゲイン」しかありません。
(4) オプション取引から得られる“利益”についてまとめると、こうなります。
オプション取引には利息や配当に相当する「インカムゲイン」はなく、「キャピタルゲイン」しかありません。
以上を理解した上で、今度は以下について考えてみてください。これが私のオプション取引の根幹をなします。
「私はオプション取引において“利益”を重視していない。あるいは、“利益”を主たる目的にしていない。このようにいうと皆さんは驚かれるだろう。そもそも皆さんは“利益”とは何か考えたことがあるだろうか。“利益”とは、企業活動についていえば、原価と費用の差、あるいは、売上と費用の差である。相場においては、売った値段と買った値段の差をいう。つまり、“利益”とは「差額概念」なのである。私はオプション取引においてそれを重視していない。
では、何を重視しているというのか。」
前述のオプションについての“利益”は上述の内容に通じています。「私はオプション取引において“利益”を重視していません。」この意味を考えてください。皆さんの成功はこれについての理解にかかっているといっても過言ではありません。
以上“利益”について述べた部分は以前に紹介しました。
この部分をよく理解することはオプション取引の実践上非常に重要なのです。
(5) 今週は「キャピタルゲイン」と「インカムゲイン」についてお話ししました。
マーケットの参加者の実に90%以上が「キャピタルゲイン」を得ることを目的にマーケットに参加すると言われています。「キャピタルゲイン」の方が儲かるからというのが理由ではないと思われます。“利益”の概念としてはそれがよりわかり易いからであろういうのが私の考える理由です。
では、「インカムゲイン」はどうでしょうか。それが現行預金の利息収入や債券のクーポン収入(利息収入に相当)だけを意味するなら「インカムゲイン」は現在の金利水準では魅力に乏しいといえます。株式の配当や不動産収入を意味するなら、「インカムゲイン」は一般に考えられているよりずっと深い内容をもっています。それを理解するには金融についての高い知性が求められます。
オプションではどうでしょうか。
既に述べましたように、オプションは利息収入も配当収入も生みません。したがって、「インカムゲイン」はありません。しかし、キャッシュを生みます。これがオプションにおいて不思議な特質の一つです。それをどう扱うかと「利益とは何か」と命題とともに考えてみましょう。
皆さんにとって以上の話がピンとくるでしょうか。決して誇張ではなく、皆さんのオプション取引における成功は“利益”についての一連の話の理解にかかっているといっても過言ではないのです。以上に続く解説は別の機会に行います。その前に皆さんに一度考えていただきたいと思います。
<オプションの基礎>
OCFC戦略では主として「プット売り」を扱います。一方、「プット売り」は以下に述べる「カバードコール」とも関係しています。これについて別の機会に具体的な取引例を掲げて解説します。まず、「カバードコール」について以下に述べる基礎的なことを知ってほしいと思います。
カバードコール
「カバードコール」はオプションの取引戦略の中で最もポピュラーなもののひとつで、「原資産(株式オプションの場合は株式が原資産です。)の買いポジションと「コールの売りポジション」の組合せを言います。
「カバードコール」の“カバード”とはヘッジされたという意味です。何がどのようにヘッジされているのかといいますと、「コールの売りポジション」のリスクが株式の買いポジションによってヘッジされているという意味です。
以上について理解するにはまずオプションについて知らなければなりません。
オプションとは「権利」のことを意味します。「買う権利」と「売る権利」です。ある証券やモノを予め決められた期日までに予め決められた価格で売るまたは買う「権利」です。権利の買い手は当該権利の所有者で権利を行使する側です。では、反対側にいるのは誰でしょう。権利の売り手です。売り手は権利を所有するオプションの買い手と対局の立場にいます。「権利」の反対は「義務」です。つまり、オプションの売り手はその買い手の権利の行使に応じる「義務」を有するのです。
上記の「買う権利」を“コールオプション”といいます。
コール売り戦略とはコール買い戦略の逆です。そこで、まず、「コールを買う戦略」について述べます。
コールを買う」戦略:
オプションが対象とする基の資産を原資産(市場)といいます。日経225オプションであれば、日経225指数を基にしているので、原資産は日経225です。アマゾンドットコム(AMZN)のオプションであれば、AMZNの株価を基にしているので、原資産はAMZNの株式です。「コールを買う」とはどういうことか、あるいは何を意味しているか、ということについて理解することはオプション取引を理解する上で最も肝要です。
コールにせよ、プットにせよ、先物や株式と同じように、将来(買った直後から次の時間を「将来」といいます。)価格が上昇することを期待して「買う」という行為をいいます。ここで、コールとプットの2つがあるということの意味が問われます。同じ買うという行為でも「コールを買うということ」と「プットを買うということ」は大きく異なります。(共通点もありますが、それは別の機会に述べます。)コールを買うというのは、将来コールの価格(プレミアム)が上昇することを期待(予想、想定)して実行する行為です。コールの価格の上昇と原資産の動きには密接な関係があります。すなわち、原資産の価格が“上昇する”ときに、コールの価格が上昇するのです。言い換えれば、コールを買うということは、将来の原資産の価格が上昇することを期待(予想、想定)して実行する行為といえます。
今度は「コールを売る戦略」について述べます。
オプションを「売る戦略」は「買う戦略」とかなり異なります。単純に「買い」の反対が「売り」ではないのです。これについては、「オプション価格のメカニズム」を知ることで理解が深まるでしょう。コールを売るというのは、将来コールの価格(プレミアム)が下落すること(または無価値になること)を期待(予想、想定)して実行する行為です。コールの価格の減少と原資産の動きには密接な関係があります。すなわち、原資産の価格が“下落”するか限定的な動きに留まるときに、コールの価格が減少するのです。言い換えれば、コールを売るということは、将来の原資産の価格が下落するか限定的な動きに留まることを期待(予想、想定)して実行する行為なといえます。
以上の説明によって、「コールを売る戦略」のリスクがお分かりになると思います。コールを売った後に、原資産の株価が上昇しコールの売り手が権利を行使されると「株式の空売りポジション」をもつことになります。それを予めヘッジするためにコールを売ると同時に株式を買うのです。これが「カバードコール」です。
「カバードコール」の最大のメリットは上述のようなコール売りのリスクから逃れ確実プレミアム収入を得ることができるという点にあります。また、原資産の株価が下落してもその下落幅がコールのプレミアムの幅に収まっていれば原資産の損失リスクも回避または軽減できます。
なお、「カバードコール」は「プット売り」は類似の損益曲線を形成するのですが、案外知られていません。私自身は「カバードコール」より「プット売り」を好みます。
<マクロ環境>
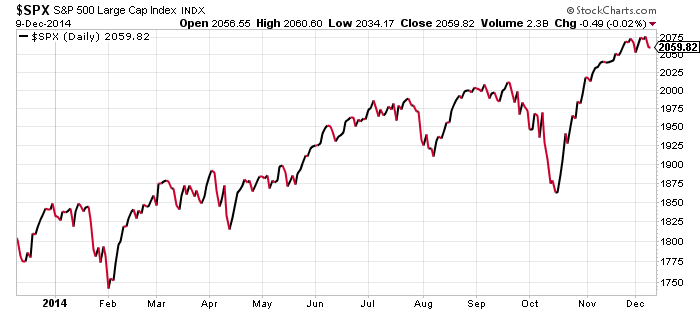
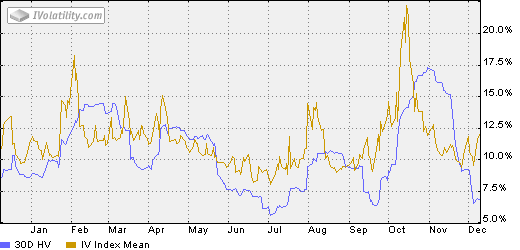
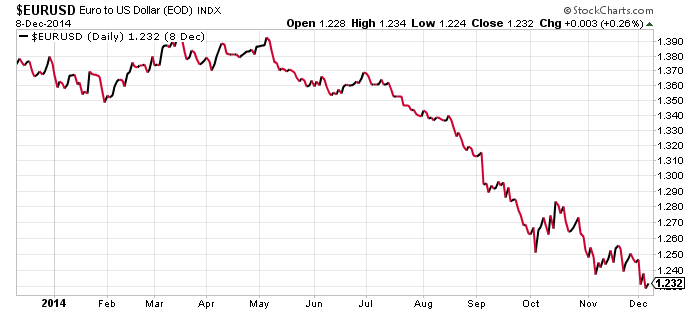
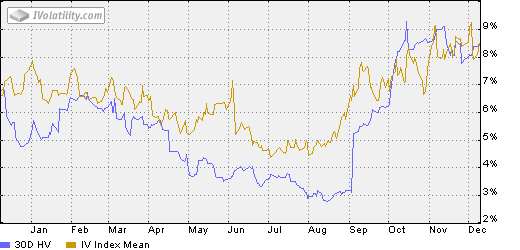
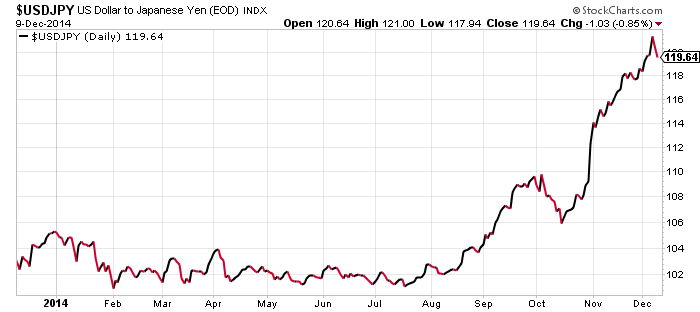
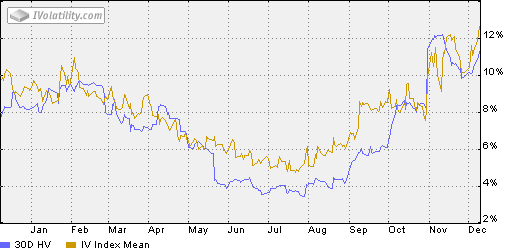
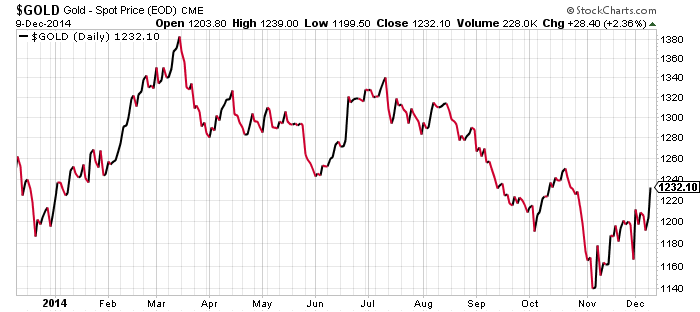
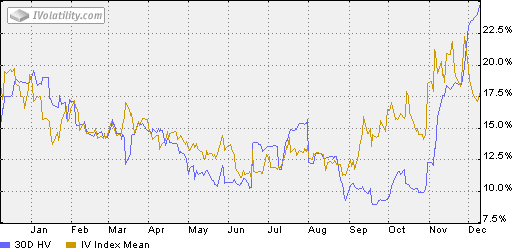
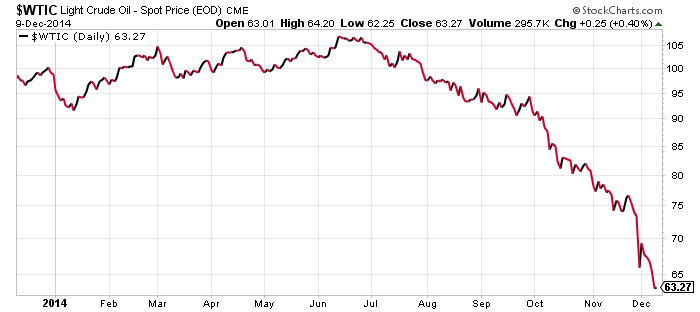
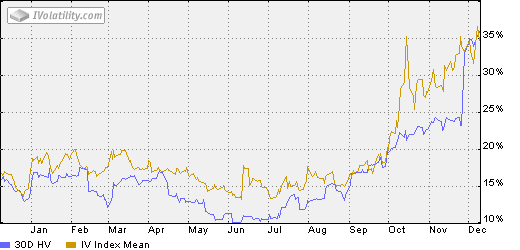
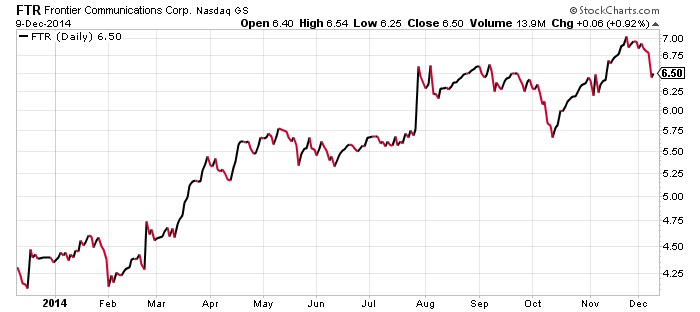
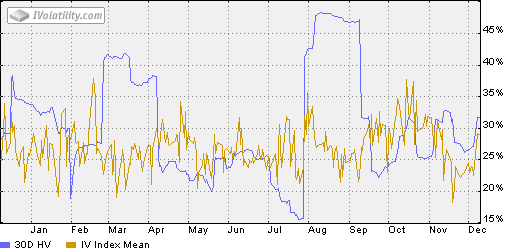
マクロ環境を確認する場合、S&P500と同ボラティリティを見てください。特に、ボラティリティが増加した局面には注意を払ってください。そのような局面はいつでもチャンスを提供しています。
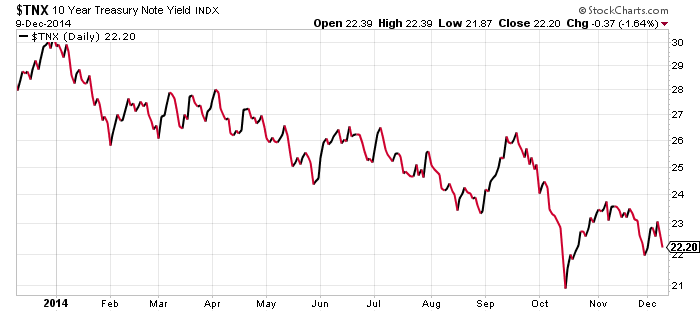
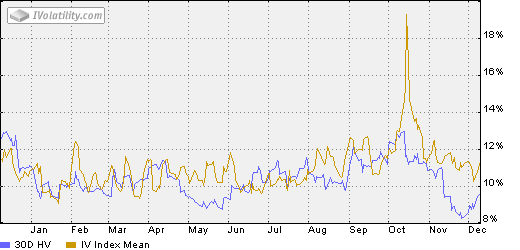
グラフはそれぞれ過去1年間の株価とボラティリティの変化の推移示しています。グラフを見るときは注意してください。決して獲物を狙う“トレーダー”の目にはならないことです。これから株価やボラティリティがどのように変動・変化するかといったことは予想しないでください。以下に掲げたグラフはそれが目的ではありません。それぞれの銘柄において現在の状況の“現実”と“過去の変化の推移”を確認し、現在の位置を確認することが目的です。
次に、「比較すること」が大事です。
「比較」とは「くらべること。二つあるいは三つ以上のものをくらべあわせて,そこに認められる異同、 ある基準を参考に、人や物事などを他の対象と比べること、照らし合わせることなどを意味する表現。」という意味です。
または、比較法とは「物事を比較することによって研究する方法。比較対象間の同一性と差異性に注目して対象の特徴を浮き彫りにする。」ことを意味します。
<OCFC戦略>
今回は高配当銘柄とハイボラティリティ銘柄を紹介します。
ハイボラティリティの銘柄は収益率の観点から非常に魅力的ですが、株価変動が激しく保守的な銘柄(株価変動が安定していてボラティリティが比較的低水準の銘柄)と比べてリスクが高いので投資資金をそのような銘柄に集中させないように注意してください。
毎週さまざまな性質の異なる銘柄を紹介していく予定です。
セクターや銘柄の性質をベースにポートフォリオを分散させるといいでしょう。
まず、FTRを取り上げます。これは一度紹介したとお思いますが、株価がピークから下がってきたので再び取り上げます。
この銘柄は配当利回りが6%あります。アメリカの株式の平均配当が1.8%ですから、6%は非常に高いといえます。
参考:
FTR(JAN/17)7P-1 @1.50
これはFTR2017年1月限7ドルプットを売り150ドルの収入を得たということを表しています。
バランスシートとインカムステートメントで表示すると以下のようになります。
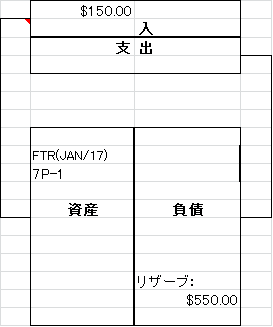
FTRが権利行使された場合には株式購入にあたって700ドル(手数料を除く)が必要ですが、予め150ドルを受け取っているので550ドルを用意しておきます。これが“リザーブ”です。リザーブ=投下資本で、これが150ドルのキャッシュを生み出したというのが、上図が示していることです。
550ドルが150ドルを生み出したので、これは27.27%の収益率にあたります。また、これを年率に換算するには365日を掛けてプットの残存日数(774日)で割ります。12.86%が年率の収益率です。もちろん、これは確定利回りではありませんが、投資を行う上での判断基準になります。一方、12.86%を配当利回りの6%と比べると十分に魅力がある投資であることがわかるでしょう。
今度は、同じポジションを“マージン口座”で実行してみます。
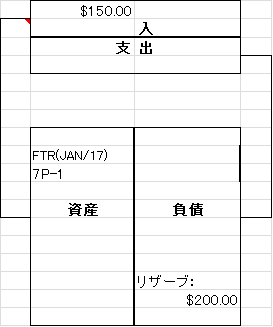
マージン口座を利用するとリザーブが200ドルで済みます。この200ドルは以下の計算式から算出されたものです。
マージン口座とは株式買う際に購入代金の半分を借り入れることができる口座です。
リザーブは200ドル(=700ドル×50%-150ドル)で済みます。
2000ドルが150ドルを生み出したので、これは75%の収益率にあたります。また、これを年率に換算するには365日を掛けてプットの残存日数(774日)で割ります。35.36%が年率の収益率です。もちろん、これは確定利回りではありませんがマージン口座を利用すると収益率が格段にアップします。ただし、マージン口座を利用する場合には銘柄慎重に選択する必要があります。リスクが高くなるからです。
ところで、株価が下がり”FTR7P-1“が権利行使されたらどうなるでしょうか。
同プット売りポジションは
“FTR(stock)+1”に形を変えます。
これはFTR100株の買いポジションという意味です。これは配当を生むか部式銘柄で、保有しているだけで年利6%のキャッシュを生みます。
高配当銘柄をもう一つ紹介します。
NLYです。
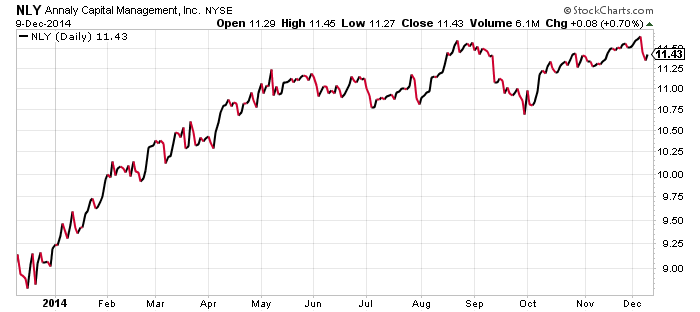
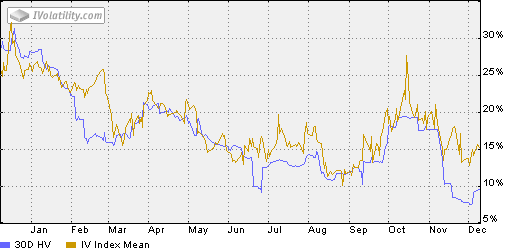
参考:
NLY(JAN/17)10P-1 @1.35
これはNLY2017年1月限10ドルプットを売り135ドルの収入を得たということを表しています。
バランスシートとインカムステートメントで表示すると以下のようになります。
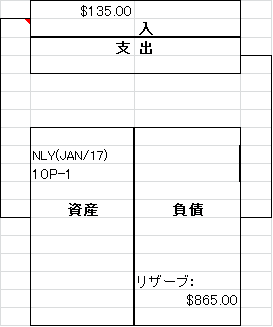
NLYが権利行使された場合には株式購入にあたって1,000ドル(手数料を除く)が必要ですが、予め135ドルを受け取っているので865ドルを用意しておきます。これが“リザーブ”です。リザーブ=投下資本で、これが135ドルのキャッシュを生み出したというのが、上図が示していることです。
865ドルが135ドルを生み出したので、これは15.60%の収益率にあたります。また、これを年率に換算するには365日を掛けてプットの残存日数(774日)で割ります。7.35%が年率の収益率です。もちろん、これは確定利回りではありませんが、投資を行う上での判断基準になります。一方、7.35%を配当利回りの10%と比べると十分に魅力にやや欠けます。
今度は、権利行使価格をあげて同じ限月で12P-1のポジションを取ってみましょう。
参考:
NLY(JAN/17)12P-1 @2.65
これはNLY2017年1月限12ドルプットを売り265ドルの収入を得たということを表しています。
バランスシートとインカムステートメントで表示すると以下のようになります。
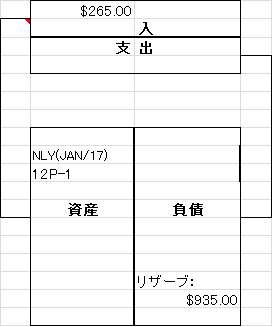
NLYが権利行使された場合には株式購入にあたって1,200ドル(手数料を除く)が必要ですが、予め265ドルを受け取っているので935ドルを用意しておきます。これが“リザーブ”です。リザーブ=投下資本で、これが265ドルのキャッシュを生み出したというのが、上図が示していることです。
935ドルが265ドルを生み出したので、これは28.34%の収益率にあたります。また、これを年率に換算するには365日を掛けてプットの残存日数(774日)で割ります。13.36%が年率の収益率です。もちろん、これは確定利回りではありませんが、投資を行う上での判断基準になります。また、権利行使価格を変更したことで収益率が向上しました。
次にハイボラティリティ銘柄を取り上げます。
ハイボラティリティの銘柄は収益率の観点から非常に魅力的ですが、株価変動が激しく保守的な銘柄(株価変動が安定していてボラティリティが比較的低水準の銘柄)と比べてリスクが高いので投資資金をそのような銘柄に集中させないように注意してください。
CNATは薬品銘柄です。薬品関連銘柄にはボラティリティが異常に高い水準のものが多くOCFC戦略にとって収益率は魅力的です。しかし、このような銘柄に資金を集中させないように注意してください。
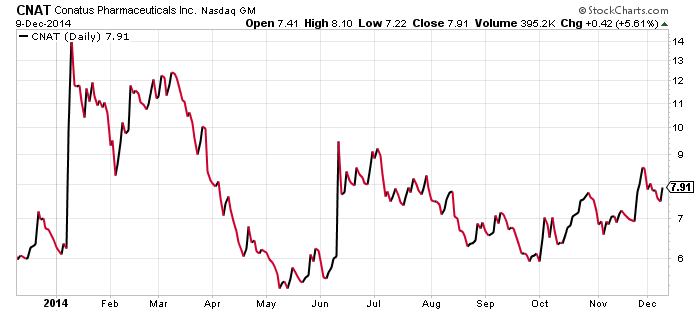
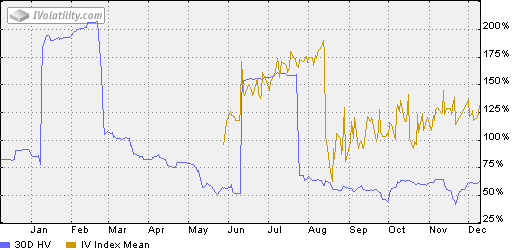
参考:
CNAT(JUL/15)7.5P-1 @3.50
これはCNAT2015年7月限7.5ドルプットを売り350ドルの収入を得たということを表しています。
バランスシートとインカムステートメントで表示すると以下のようになります。
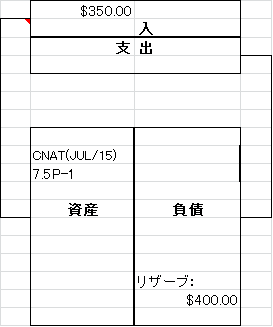
CNATが権利行使された場合には株式購入にあたって750ドル(手数料を除く)が必要ですが、予め350ドルを受け取っているので400ドルを用意しておきます。これが“リザーブ”です。リザーブ=投下資本で、これが350ドルのキャッシュを生み出したというのが、上図が示していることです。
400ドルが350ドルを生み出したので、これは87.5%の収益率にあたります。また、これを年率に換算するには365日を掛けてプットの残存日数(219日)で割ります。145.83%が年率の収益率です。もちろん、これは確定利回りではありませんが、驚異的な数値です。
REXXはエネルギー関連銘柄です。最近の原油価格の大幅な下落に伴い株価が過去3年の最安値をつけました。
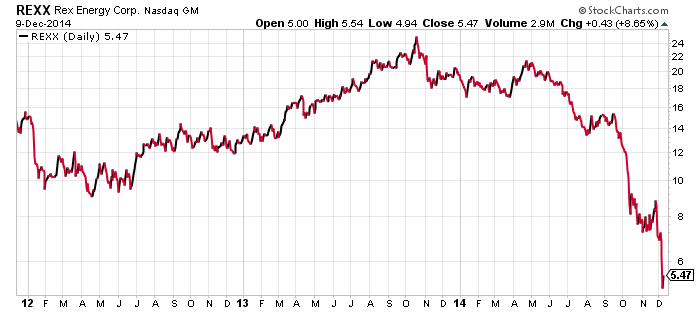
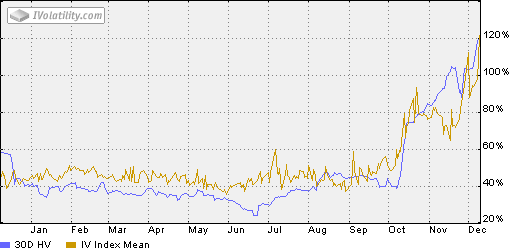
参考:
REXX(JUN/15)5P-1 @1.20
これはREXX2015年6月限5ドルプットを売り120ドルの収入を得たということを表しています。
バランスシートとインカムステートメントで表示すると以下のようになります。
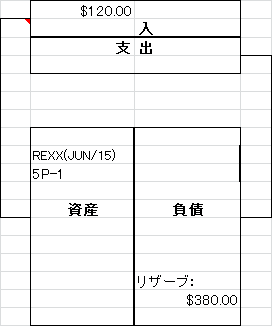
REXXが権利行使された場合には株式購入にあたって500ドル(手数料を除く)が必要ですが、予め120ドルを受け取っているので380ドルを用意しておきます。これが“リザーブ”です。リザーブ=投下資本で、これが120ドルのキャッシュを生み出したというのが、上図が示していることです。
380ドルが120ドルを生み出したので、これは31.57%の収益率にあたります。また、これを年率に換算するには365日を掛けてプットの残存日数(191日)で割ります。60.35%が年率の収益率です。もちろん、これは確定利回りではありませんが、なお非常に高い収益率です。
この記事の続きは有料です。