dec 2014 no1
<メッセージ>
前回までのレポートと比べて2点ほど変更がありますのでご了承ください。
第一に、<外部環境>を<マクロ環境>と呼ぶことにします。そこに掲載する内容は株式マーケット、債券マーケット、通貨マーケット及び商品マーケットに代表されるマクロ経済の状況を大凡把握するのが目的です。第二に、<米国株式オプション銘柄>を省き、<OCFC戦略>の中で米国株式オプション銘柄を紹介し必要に応じて株式やボラティリティの変化の推移を表したグラフをそこで表示することにします。
<OCFC通信>を丁寧にお読みください。今回の内容はOCFC戦略をマスターする上で非常に需要なことを掲げました。
<OCFC通信>
“利益”を得るには利益とは何かについて理解する必要があります。
以下の内容を丁寧にお読みください。
キャピタルゲイン(Capital Gain)とは、譲渡益のことです。 株式や不動産の、取得時の価格と売却時の価格の差から得られる譲渡益をいいます。 逆に、売却によって損失が出たときはキャピタルロスといいます。
一方、インガムゲインとは金融資産を一定期間運用したときに発生する利子所得のことです。銀行預金や郵便貯金をすると利子が発生しますが、これがインカムゲインに相当します。ほかに債券や株式を運用する場合においても,前者はクーポン・レート,後者は配当がインカムゲインに相当します。
以上2つを知りそれらを区別することは非常に大切なことです。
ではオプションではどうでしょうか。オプションは金融上の仕組みや法的扱いが株式や債券とは異なるので複雑で説明するのは容易ではありません。しかしながら、上記の2つのことを理解していくことはオプションの実践上欠かせないのです。
「キャピタルゲイン」と「インカムゲイン」についてお話ししました。
今度はその2つの“ゲイン”をオプションに当てはめて考察してみましょう。
これは単純ではありません。
まず、オプション取引によって「キャピタルゲイン」を得ることができます。安い価格でオプション(コールまたはプット、あるいはその両方)を買い高い価格で売るか、反対に、高い価格でオプション(コールまたはプット、あるいはその両方)を売り、安く買い戻すことで利益を得ることができます。この利益は「キャピタルゲイン」に相当します。
では、「インカムゲイン」はどうでしょうか。オプションに「インカムゲイン」はありません。オプションを売ることで「売り手」はプレミアム収入を手にしますが、それは金融法上「インカムゲイン」には当たりません。利息収入でも配当でもなく、また、不動産の家賃収入のようなものとも異なるからです。
だから、トリッキーなのです。
それをどう扱うべきか・・・それについてお話ししたいと思います。
オプションの“利益”について考えてみましょう。
株式オプションにおいては、オプションの「売り手」はオプションを「買い手」に売ることにより「買い手」から“プレミアム”というキャッシュを得ます。これは利息でもなければ配当でもありません。あるは家賃などの不動産収入のような類のものでもありません。つまり、「インカムゲイン」ではないということです。それは株式の空売りのように買い戻されることを前提にした取引です。
一方、オプションの「買い手」をオプションを買うことによって権利を得てその代償として「売り手」に“プレミアム”という名の費用を支払います。オプションの買い手は購入したオプションをより高い価格で売却するか権利行使した後に証券を売却して利益を得ることを前提に取引します。
上記2つのいずれのケースでもオプション取引によって得る利益は「キャピタルゲイン」ということになります。
オプション取引による“利益”については以上を理解した上で、さらに、実践上さらに大切なことについて考える必要があります。
オプションの“利益”について考えてみましょう。
株式オプションにおいては、オプションの「売り手」はオプションを「買い手」に売ることにより「買い手」から“プレミアム”というキャッシュを得ます。これは利息でもなければ配当でもありません。あるは家賃などの不動産収入のような類のものでもありません。つまり、「インカムゲイン」ではないということです。それは株式の空売りのように買い戻されることを前提にした取引です。
一方、オプションの「買い手」をオプションを買うことによって権利を得てその代償として「売り手」に“プレミアム”という名の費用を支払います。オプションの買い手は購入したオプションをより高い価格で売却するか権利行使した後に証券を売却して利益を得ることを前提に取引します。
上記2つのいずれのケースでもオプション取引によって得る利益は「キャピタルゲイン」ということになります。
オプション取引による“利益”については以上を理解した上で、さらに、実践上さらに大切なことについて考える必要があります。
オプション取引から得られる“利益”についてまとめると、こうなります。
オプション取引には利息や配当に相当する「インカムゲイン」はなく、「キャピタルゲイン」しかありません。
以上を理解した上で、今度は以下について考えてみてください。これが私のオプション取引の根幹をなします。
「私はオプション取引において“利益”を重視していない。あるいは、“利益”を主たる目的にしていない。このようにいうと皆さんは驚かれるだろう。そもそも皆さんは“利益”とは何か考えたことがあるだろうか。“利益”とは、企業活動についていえば、原価と費用の差、あるいは、売上と費用の差である。相場においては、売った値段と買った値段の差をいう。つまり、“利益”とは「差額概念」なのである。私はオプション取引においてそれを重視していない。
では、何を重視しているというのか。」
以上“利益”について述べた部分は以前に紹介しました。
この部分をよく理解することはオプション取引の実践上非常に重要なのです。
<オプションの基礎>
権利行使については多くの方から質問を受けます。
以下は「権利行使」についての一般的な説明です。
権利行使
オプションとは「権利」のことを意味します。「買う権利」と「売る権利」です。ある証券やモノを予め決められた期日までに予め決められた価格で売るまたは買う「権利」です。権利の買い手は当該権利の所有者で権利を行使する側です。では、反対側にいるのは誰でしょう。権利の売り手です。売り手は権利を所有するオプションの買い手と対局の立場にいます。「権利」の反対は「義務」です。つまり、オプションの売り手はその買い手の権利の行使に応じる「義務」を有するのです。
上記の「買う権利」を“コール”、「売る権利」を“プット”といいます。
オプションの買い手は権利を行使できる側です。一方、オプションの売り手は買い手の権利行使に対して応じる側つまり義務を履行する側です。
まず、コールとプットを買ってそれらのポジションを期日まで保有した場合。コール、プットいずれの場合でも「買い」ポジションにおいて期日時点で損益がゼロであるケースはOTM(アウトオブザマネー、オプション価格の本質的価値がない)の場合です。何もする必要はありません。プレミアムはゼロになり権利が消滅すします。損益図においてはP/L(損益)がゼロと表示されます。また、利益になる場合は、コール、プットともにITM(インザマネー、オプション価格の本質的価値がある)のケースです。ただし、ITMでも以下の場合は損になる。コールでは原資産価格が<権利行使価格とプレミアムを足した値>以下、プットでは原資産価格が<権利価格からプレミアムを引いた値>以上である場合です。ITMの場合はコール、プットともに期日(最終取引日)の翌営業日に自動的に権利行使されて差金決済される場合と、ブローカーに権利行使したい旨を自らブローカーに伝えて権利行使する場合があります。(ただし、現在では、その意思をブローカーに伝えなくともITMの場合は権利行使する意思があると判断されて自動的にそうされるようです。ITMで利益になるのに買い手が権利行使を伝えるのを忘れていたというケースが過去に多く見られたので救済する措置が設けられています。)買い手が権利行使する場合には必ずITMであるときです。権利行使した場合、株式オプションやETFオプションの場合は株式を買うか売ることになります。コールの場合は株式を買います。その場合は現物の購入代金が必要です。購入代金がなければ期日(オプション取引最終日)までにITMであるオプションを売却して利益を確定します。一方、プットの買手は株式を売却することになります。株式を手持ちしていない場合、それを空売りすることになります。その場合は空売りのための証拠金が求められます。日経225オプションのような指数オプションは自動権利行使によって差金決済がなされるので何もせずに口座の資金の移動を見ればいいでしょう。ポジションは期日を過ぎると消滅します。さらに、先物オプションでは、コールの買い手が権利行使すると先物の買いポジションを持つことになります。この先物買いポジションには証拠金が必要です。一方、先物プットの買い手が権利行使すると先物の売りポジションを持つことになります。この場合、先物売りポジションには証拠金が必要です。
ただし、以下のことを理解する必要があります。損益図ではITMの場合、株式オプション、ETFオプション、指数オプション、先物オプション別に関係なく自動的に権利行使がなされ差金決済された場合を想定しています。また、現実問題として差金決済がなされない株式オプションや先物オプションの場合であっても、ITMにおいて権利行使して原資産のポジションを保有するやいなや当該ポジションを清算値と同値で決済し損益を確定したと仮定しています。
次に、コールとプットを売ってそれらのポジションを期日まで保有した場合はどうでしょう。コール、プットいずれの場合でも「売り」ポジションにおいては期日時点で利益になるケースはOTM、ATMの場合です。そして、ITMの場合でも、コールでは原資産価格が<権利行使価格とプレミアムを足した値>以下、プットでは原資産価格が<権利価格からプレミアムを引いた値>以上)であれば利益になります。OTM、ATM(アットザマネー)の場合は何もする必要はありません。権利行使されずに権利が消滅し利益が確定します。ITMの場合は権利行使されます。コールの場合、売り手は原資産を売ることにnなります。一方、プットの売り手は、原資産を買うことになります。株式オプションやETFオプションでは、コールの売り手は株式を売却しなければなりません。当該株式を手持ちしていなければ株式を空売りすることになります。そして、株式の空売りには証拠金が求められます。一方、株式やETFのプットの売り手が権利行使された場合は当該株式の購入代金が必要です。その代金がない場合は差金決済されます。日経225オプションのような指数オプションでは株式オプションやETFオプションのような現物の決済がなく全て自動権利行使による差金決済がなされます。したがって、何もせずに口座の資金の移動を確認するだけでいいでしょう。先物オプションでは、コールの売り手が権利行使された場合は先物の売りポジションを保有することになります。この場合、先物売りポジションには証拠金が必要です。一方、先物プットが権利行使された場合は、先物の買いポジションを持つことになります。この先物買いポジションには証拠金が必要です。
売りポジションのケースにおいても買いポジションのケースと同様、以下のことを理解するひつようがあります。損益図ではITMの場合、株式オプション、ETFオプション、指数オプション、先物オプション別に関係なく自動的に権利行使がなされ差金決済された場合を想定しています。また、現実問題として差金決済がなされない株式オプションや先物オプションの場合であっても、ITMにおいて権利行使されて原資産のポジションを保有する羽目に陥るやいなや当該ポジションを清算値と同値で決済したと仮定して損益を確定したと仮定しています。
<マクロ環境>
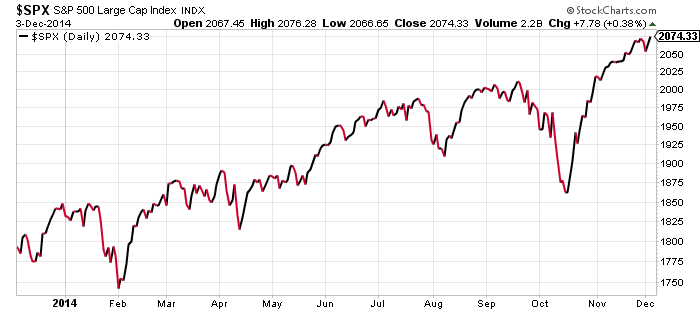
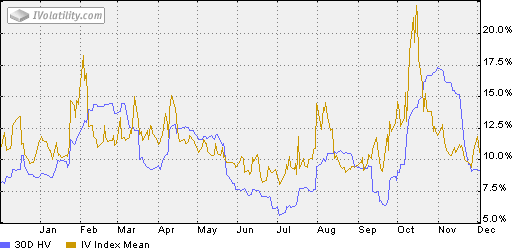
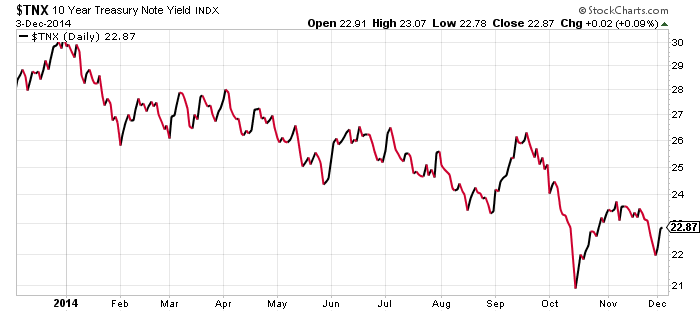
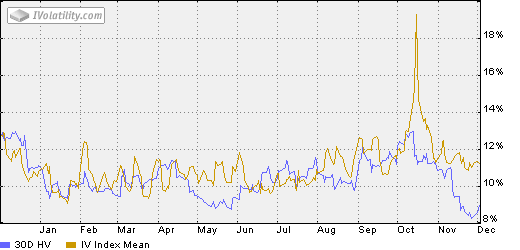
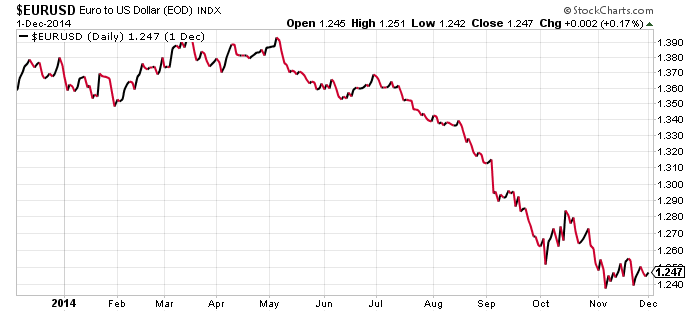
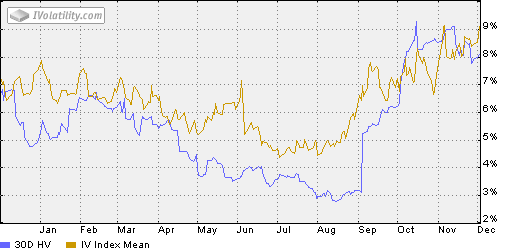
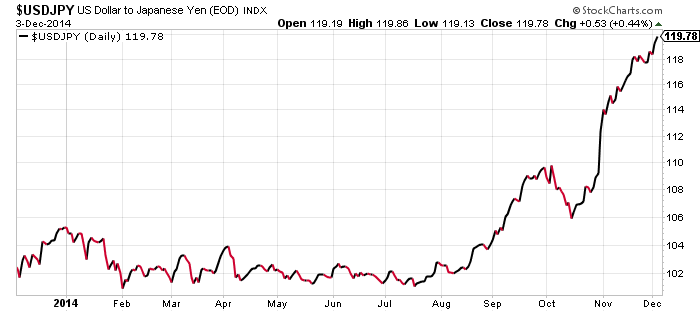
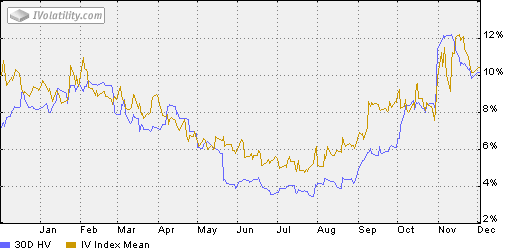
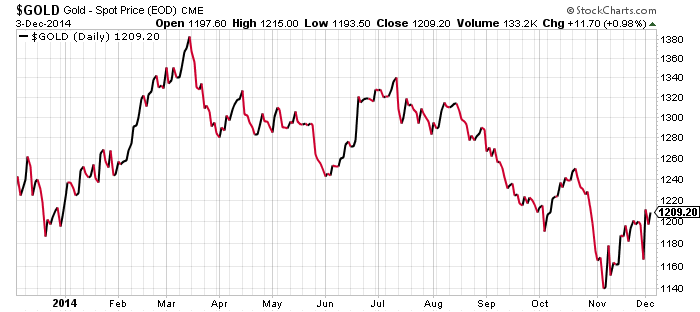
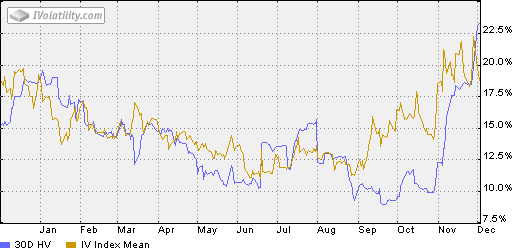
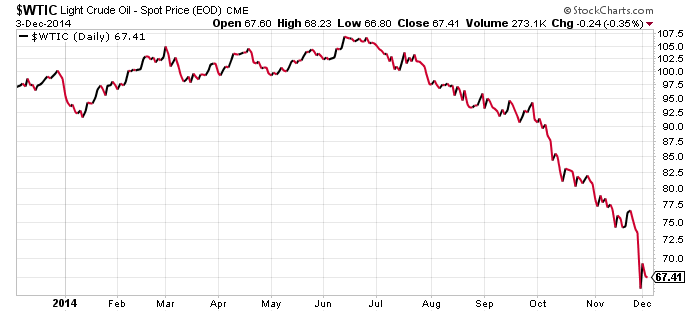
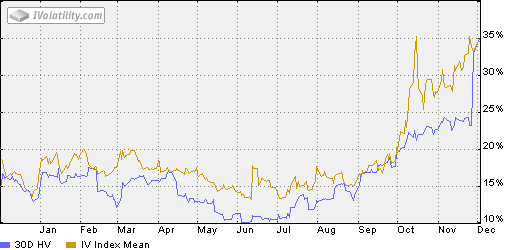
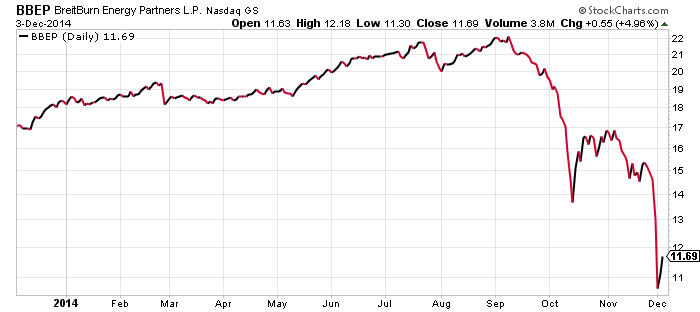
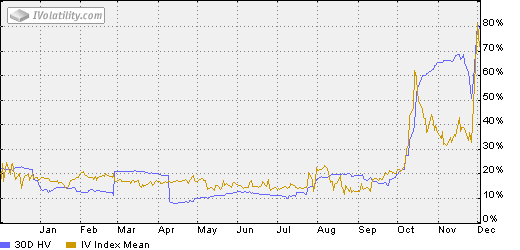
グラフはそれぞれ過去1年間の株価とボラティリティの変化の推移示しています。グラフを見るときは注意してください。決して獲物を狙う“トレーダー”の目にはならないことです。これから株価やボラティリティがどのように変動・変化するかといったことは予想しないでください。以下に掲げたグラフはそれが目的ではありません。それぞれの銘柄において現在の状況の“現実”と“過去の変化の推移”を確認し、現在の位置を確認することが目的です。
次に、「比較すること」が大事です。
「比較」とは「くらべること。二つあるいは三つ以上のものをくらべあわせて,そこに認められる異同、 ある基準を参考に、人や物事などを他の対象と比べること、照らし合わせることなどを意味する表現。」という意味です。
または、比較法とは「物事を比較することによって研究する方法。比較対象間の同一性と差異性に注目して対象の特徴を浮き彫りにする。」ことを意味します。
<OCFC戦略>
<米国株式銘柄>で紹介したものはいずれも米国を代表する超優良企業です。そして、それらは既に非常に高い水準の株価を形成しています。しかし、そのような保守的な優良銘柄はOCFC戦略では比較的安心して保有できるのでポートフォリオにはいくつかは組み入れます。今後はより多くのセクターのより多くの銘柄を紹介していきます。
KO(「コカコーラ」)を取り上げます。
これによってOCFC戦略の基礎をレビューしたいと思います。
ポイントを押さえてください。
株価の変化の推移をみてみましょう。
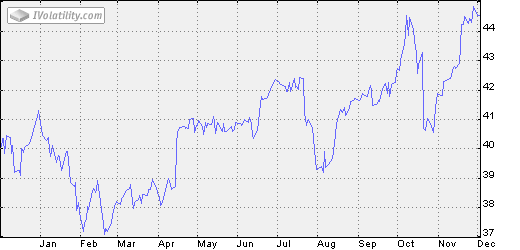
株価は激しく動いているように見えますが、それほど大きな動きではありません。
今度はボラティリティをみてみましょう。
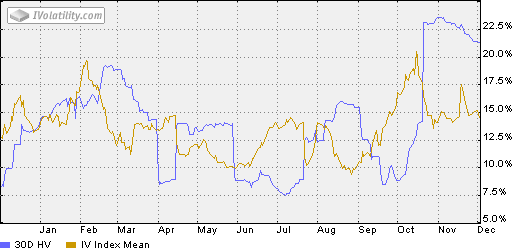
ボラティリティは変動の大きさを表しています。10%~20%のボラティリティは決して高い水準のものではありません。
KOは初めての方でも扱いやすい銘柄だと思います。
では、次のポジションを取ってみましょう。
KO(JAN/17)45P-1 @5.50
これは「KOの2017年1月限45ドル(権利行使価格)プットを1枚売り(“-1”は1枚の売りを意味します。)550ドル(1枚は100株を対象にしていますので“5.50ドル”のオプション価格×100株=500ドルがプレミアム代金です。)を得た」ということを表しています。
以上を「インカムステートメント」と「バランスシート」で表すと下の図ようになります。
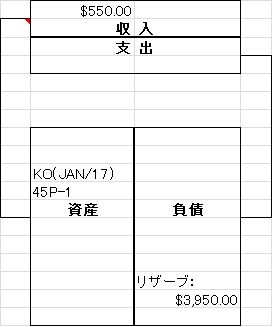
上の箱は「インカムステートメント」と呼びます。
下の箱は「バランスシート」と呼びます。
「KO(JAN/17)45P-1」のポジションを資産に入れたことでそれが550ドルの収入を生んだという意味です。一方、「リザーブ」は権利を行使された場合に、株式を購入するための代金に充てるための準備金です。権利行使された場合に資産が減るわけではありません。「KO(JAN/17)45P-1」の資産の形が「KO(stock)+1」に変わるだけです。それはKO100株の買いポジションを意味します。
上記を投資としてみた場合に、3,950ドル(=45ドル×100株-550ドル)の投資で550ドルの収入を生んだという意味です。利率にして13.92%です。同プットの残存日数は779日ありますので、365日ベースの年換算にすると6.52%になります。現在の金利水準と比べると決して低くはありません。しかし、皆さんの判断基準において魅力がないと思われるなら、それを魅力的な投資に変えることもできます。
「マージン口座」を利用します。
「マージン口座」は日本では「信用取引口座」と呼ばれますが、言葉を置き換えただけの理解では本質を見失う恐れがあります。ここでは、「マージン口座」を「株式を購入する際に必要な代金の半分(50%)を借り入れることのできる口座」と理解してください。
そうすると上記の図は以下のようになります。
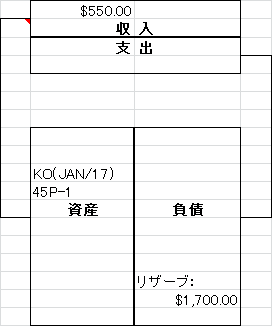
リザーブ資金が当初の“3,950ドル”から“1,700ドル”(=4,500ドル×50%-550ドル)に減りました。収入の利率は32.35(年利率換算15.15%)に向上しました。
マージン口座を利用する場合には銘柄を選別する必要があります。通常口座の取引よりもリスクが高くなるからです。
さて、上記の取引について理解しておいてほしいことがあります。
オプションの“利益”についてもう一度考えてみましょう。
株式オプションにおいては、オプションの「売り手」はオプションを「買い手」に売ることにより「買い手」から“プレミアム”というキャッシュを得ます。これは利息でもなければ配当でもありません。あるは家賃などの不動産収入のような類のものでもありません。つまり、「インカムゲイン」ではないということです。それは株式の空売りのように買い戻されることを前提にした取引です。
金融法上オプションの売り手が受け取る「プレミアム収入」はそれ自体“利益”ではありません。配当でも利息収入でもないからです。しかし、OCFC戦略ではそれを“管理上”収益として扱っています。
オプション取引の深さが少しは感じられたでしょうか。
次に、上記において取り上げたKOとは質の異なる銘柄を掲げます。
BBEPは石油関連銘柄です。ここ最近株価が大幅に下落しましたが、それは原油価格の大幅下落と関係があります。BBEPに注目したのは株価よりもむしろ配当利回りの高さです。同利回りは12/3現在の株価を基にすると18%を超えています。
参考:
BBEP(JAN/16)10P-1 @2.00
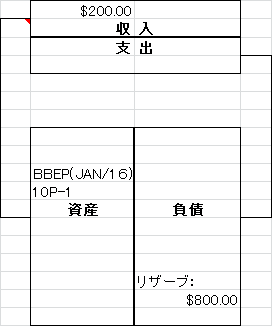
収益率:25%( 年換算22.36%)
「マージン口座」を利用すると、
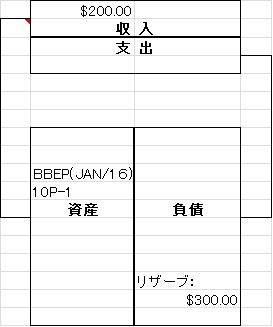
収益率:66.66%(年換算59.64%)
今度は、原油価格連動型ETFを見てみましょう。
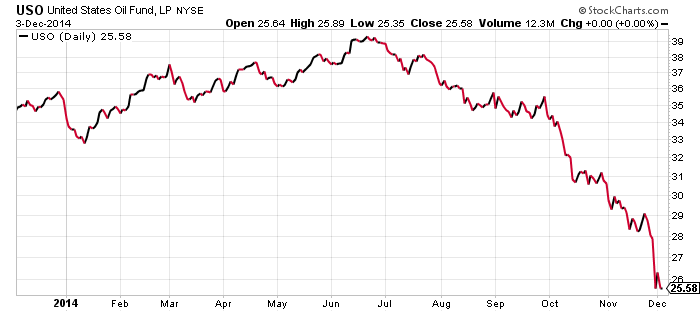
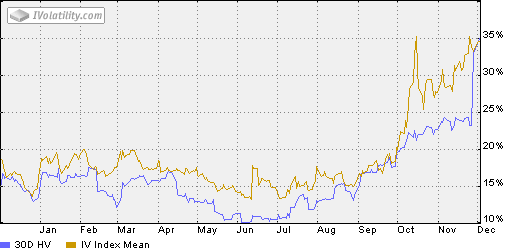
原油価格が大幅に下落した影響で原油価格連動型ETFであるUSOの株価も大幅に下落しました。
参考:
USO(JAN/17)25P-1 @3.30
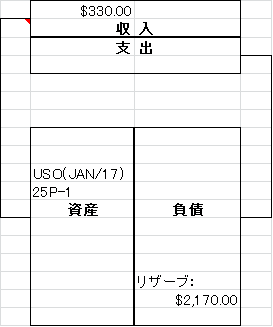
収益率15.20%(年換算7.12%)
「マージン口座」を使うと、
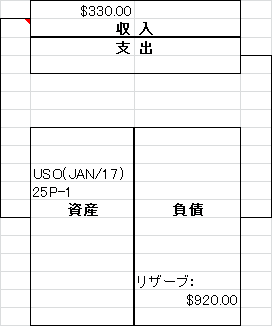
収益率35.86%(年換算16.80%)
最後に、シルバー連動型ETFを取り上げます。
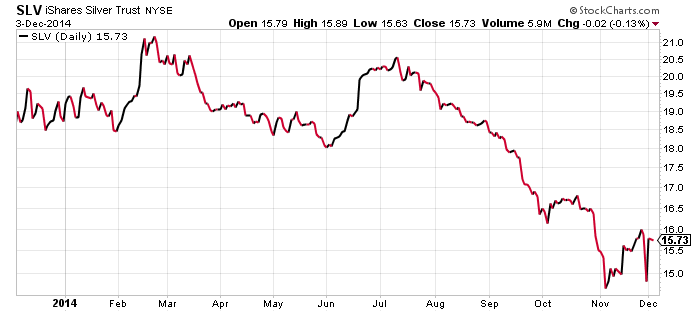
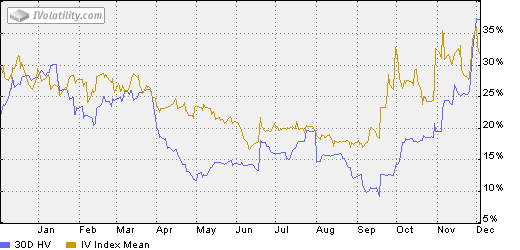
以下のグラフはユーロ(対米ドル)とシルバー連動型ETFの株価の動きを比較したものです。
シルバーの価格がユーロの下落と同じ方向の変動を見せているのがわかります。
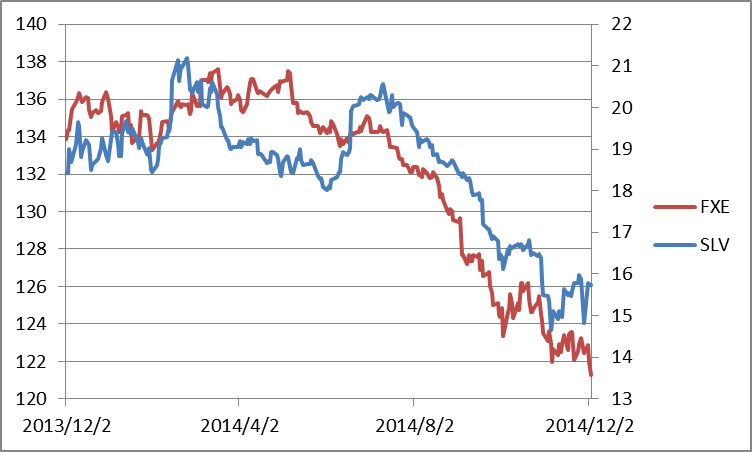
ユーロが大幅に下落した後でユーロを買う代わりシルバーを買うのも面白いかもしれません。
そこで、SLVのプットを売ってみたいと思います。
参考:
SLV(JAN/17)16P-1 @2.40
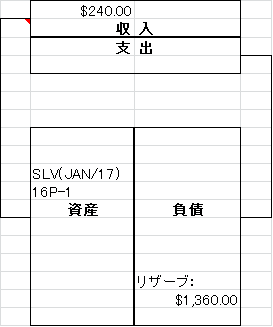
収益率17.64%(年換算8.26%)
「マージン口座」を使うと、
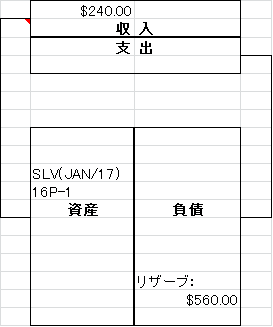
収益率42.85%(年換算19.57%)
現在の状況において商品価格のボラティリティに伴い商品オプションのボラティリティが大幅に増加しています。高い水準のボラティリティは何を意味するのでしょうか。
以下にボラティリティについての簡単な説明を加えますので参考にしてください。
ボラティリティ
「オプション価格決定のメカニズム」において最も重要なのはボラティリティです。
ボラティリティとは変動あるいは変動率という意味です。ボラティリティには基本的に2つの種類があります。
HV(ヒストリカルボラティリティ)とIV(インプライドボラティリティ)です。
HVは過去の一定の期間(1週間、2週間、3週間、1ヶ月、3ヶ月等)において原資産価格が実際に変動した率(年率換算値)であり、IVは市場参加が取引しているオプション価格に反映されている将来の予想変動率を意味します。当然ながら、HVとIVは一致しません。
また、オプション価格に直接的な影響を与えるのはIVなので、取引実践ではIVを重視します。ここでは、IVとHVを区別せずに、単にボラティリティとだけ述べた場合は、IVを意味するものとご理解してください。
一般的な特徴:
①ボラティリティの上昇→オプション価格の上昇
②ボラティリティの減少→オプション価格の減少
③ボラティリティと原資産の動きに関係が認められる
(銘柄によって異なる)株価の上昇→ボラティリティの上昇
(銘柄によって異なる)株価の下落→ボラティリティの上昇
一般に、株価指数が急激に下落するとボラティリティが上昇する。
一般に、商品価格が上昇するとボラティリティが上昇する。
この記事の続きは有料です。