“balance sheet “and operations of “new-type of options”
下に掲げた図を前回紹介しました。
これは会計学において「バランスシート」と呼ばれるものです。
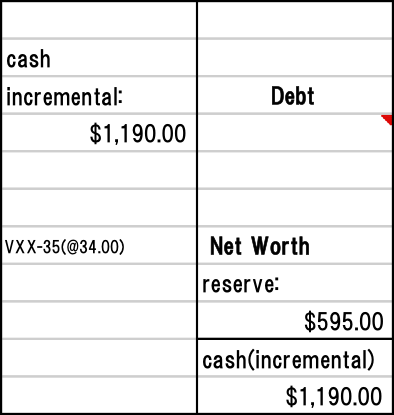
私がこれまでそう呼んできた「数のオペレーション」とは端的に言えば「数をおカネに変えることための一連の作業(操作)」を意味します。そのために、私たちはマシーン(機械)を動かします。そのマシーンが「バランスシート」です。
「バランスシート」は左側と右側のバランス(均衡)が取れているのでそう呼ばれています。
左側にあるのはキャッシュ製造機そのものです。
ここに“オペレーション”として実行した内容を入れます。
例えば、”VXX-35(@34.00)です。
それによって1190ドルのキャッシュが作られました。
“incremental”というのは元々あったキャッシュに加えてさらに増えた分という意味です。
右側を見てみましょう。
“Debt”は「他人資本」です。それは返さなくてはならない(返済義務のある)資本を意味します。
“Net Worth”は「自己資本」です。ここに左側によって作られたキャッシュの1190ドルを入れます。そう、”VXX-35(@34.00)”のオペレーションの実行によって作られたキャッシュ1190ドルは立派に自分のおカネ(資本)になるのです。同時に、1190ドルは“儲け”です。
会計学上“儲け”と“利益”は違います。
しかし、私たちのオペレーションにおいては“儲け”が最終的な“利益”に結びつきます。“利益”とは“儲け”からコストを差し引いいた残りです。
もう一度「バランスシート」の左側をご覧ください。
“VXX-35”
が記載されています。
これは「資産」(asset)と呼べる類のものではないのですが、オペレーションを実行した後残っておる無形財産の記録で“ポジション”と呼んでいるものです。
VXXは「借り物」です。これは条件を満たしている限り基本的に返す義務はありません。
(仲介業者の都合で返却を求められることがありますが、それは条件とは別の業者の都合によります。)状況によっては返さなければならないのでそのための「引き当て金」を右側にリザーブしておきます。それが595ドルです。
“利益”については別途解説します。
なぜ「漸減数値」を積極的に利用するのか・・・上記に説明からおおよそ想像できると思います。
表を掲載しました。
新しい価値(=マネー、キャッシュ)を作る上で積極的に活用する数値は
VIX Index/VIXF(1)〜VIXF(6)/SPX(index)/SPY、VXX/VXZ/VIXY/VIXM/VIIX/UVXY/TVIX/SVXY/XIV/ZIV、
SPXS/SQQQ/SDOW/SRTY/TZA/FAZ/SOXS/TECS/DRV、
SPXL/TNA/FAS、
TLT/TMF/TMV、
FXY/EWJ/EWV
です。
*VIIZを外しました。
「漸減数値」と「漸増数値」及びそれらの組合せを積極的に利用します。
ULE/EUO/YCL/YCSは通貨関連の数値(シンボル)ですが、それらは興味のある方のために紹介しましたが、割愛します。それらをオペレーションの対象として組み入れていらっしゃる方は引き続き継続してください。
なお、ここのところ表を掲載していませんが、FXA/FXB/FXC/FXE/FXF/FXY/FXS/UUPは引き続き扱っています。これらは構造上「漸減数値」や「漸増数値」のいずれでもありませんが、通貨のバランスを疑似通貨(通貨の代用としての数値)で保つ目的や特に法人のバランスシート上キャッシュを増やす目的で利用できます。