balance sheet
発行日:2016年05月24日
昨日は以下のことを述べました。
「私たちの事業活動は、キャッシュを使ってキャッシュを製造することです。つまり、手持ちのキャッシュを「キャッシュ製造マシーン」と呼ぶべき装置(“仕組み”、デリバティブズ=オプション)に投入します。投入したキャッシュはその装置の中の幾つかのプロセスを通じて新たなキャッシュを生み出し外に吐き出されます。」
下図は以前よくレポートに掲載していたバランスシートです。
左側は「資産」(Asset)で右側が「負債」(Liability)ですが、それぞれが独立しているのではなく関連しており均衡が取れています。
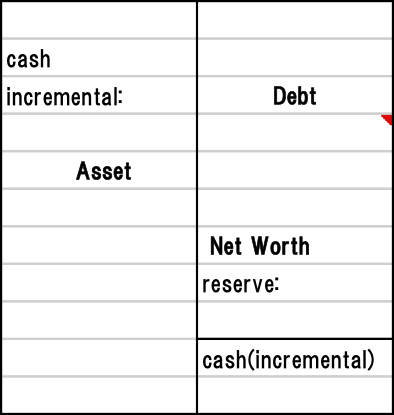
左側でキャッシュを製造し、製造されたキャッシュは右側のNet Worth(自己資本)に参入します。
Debtは他人資本で返さなくてはならない資本がここに入ります。
Reserveは義務を履行するために留保しておくべきキャッシュです。
前日は左側のキャッシュ機(装置=仕組み)について述べました。
今度は右側を見てみましょう。
こちらは資金をどこから調達したかを示しています。借入金を使っているなら他人資本(Debt)の項目に数字が載ります。それはいずれ返さなくてはならない資金です。一方、手持ちの資金やもうけた資金を使っているならそれはNet Worth (自己資本)です。
いずれにせよ、左側と右側で資金(資本)が回っているのがわかると思います。
私たちの目的は“利益”を上げることではなくこのバランスシートを拡大することです。
“利益”については別の機会にお話します。