essence of volatility
私たちが“事業”において製造する“マネー”(キャッシュ)に関して、オプションの理論価格算出モデル(ブラック-ショールズ・モデル)の内容を見ると興味深いことがわかります。
「オプションの理論価格算出モデル(ブラック-ショールズ・モデル)」について詳細な理論を学習する必要はありません。大凡の内容を知れば充分です。
オプションの理論価格算出モデルの骨組みは以下に示す関数です。
オプション理論価格をyとすると、y=f(x)
x=[ 原資産価格(UAV)、ストライクプライス、コールまたはプットの別、期日(満期)まで残存日数、金利、配当、ボラティリティ(インプライドボラティリティ)]
上記要素の中で私たちが現在取り組んでいる“事業”において私が最も重要視しているのは“ボラティリティ”です。
ボラティリティについてはこれまで幾度かお話ししましたが、これがなぜ重要なのかについて、また、いかに重要かについて、別の角度からお話したいと思います。
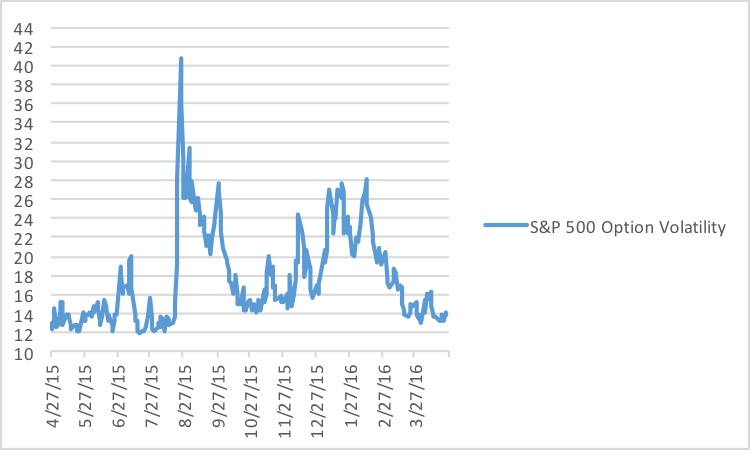
下のグラフは過去1年間におけるS&P500オプションのボラティリティの日々の変化の推移を描いたものです。
また、下のグラフは過去1年間におけるある米国株式オプション銘柄のボラティリティの日々の変化の推移を描いたものです。
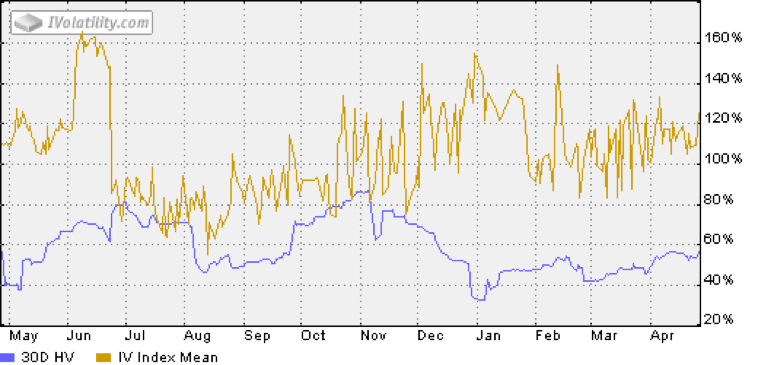
(source: ivolatility.com)
S&P500オプションのボラティリティもまた個別の株式オプションのボラティリティも共に株価のように日々変動します。しかし、それらは株価とは全く違う性質のものです。変動のパターンなどが違うという意味ではありません。ボラティリティの数値は株価や株価指数(S&P500)の数値とは成り立ちや構造が全く違うのです。
株価は実態のあるもの(企業、商品、通貨、債券など)の値段や価値をベースにしているのに対して、ボラティリティは実態のない概念をベースにしています。いわば、空気のような存在なのです。株価が変動した後の軌跡を数学的概念に基づいて算出された数値がボラティリティです。
そのような概念としての存在が“オプション”という装置によって別の数値(“マネー”)を生み出します。ここでは“オプション”は数値の要素を加工して“マネー”を生み出す装置(機械)のような存在です。
以上の観点から、「オペレーションA」も「オペレーションB」も本質的には同じ仕組みを共有しています。
「“マネー”を製造する」という私たちの“事業”について、以上述べたことに基づいてもう一度理解を整理してみましょう。
APPENDIXを掲載しましたので、引き続きログイン画面をご覧ください。