nov 2014 no4
<メッセージ>
手っ取り早く稼ごうなどと思わないでください。オプションキャッシュフロークラブの戦略は誰にも収益をもたらします。誰も収益を獲得しそれを活かしさらに継続するにはその根幹にあるものを深く理解する必要があります。オプションキャッシュフロークラブの戦略は単純です。しかし、深いのです。OCFC通信を丁寧にお読みください。
<OCFC通信>
今回はオプションキャッシュフロークラブの戦略によって稼ぐために根幹となる考え方についてお話しします。オプションキャッシュフロークラブの戦略は単純です。しかし、それを表面的に理解しても継続できませんし稼げません。以下に述べることはオプションやマーケットについて理解する以上に大事なことです。
一般にマーケットにおいて稼ぐ方法は安く買って高く売るか、高く売って安く買い戻す、あるいはそれらの両方を同時にやってサヤを稼ぐ以外にないと考えられがちです。そして、マーケットの参加者の実に90%以上がそれらのいずれかの方法によって稼ぐことを目的にしているといわれています。それはオプションマーケットの参加者でも変わりません。
しかし、それらのいずれの方法に頼らなくともマーケットに参加して稼ぐ方法があるのです。単に、マーケットに参加してポジションを取るだけでキャッシュを稼ぐ方法があるということです。上記のようなマーケットの参加者の多くは見向きもしないほど単純なものです。
例えば、債券マーケットに参加して、債券を現物で購入し債券を保有すれば、その債券が生み出すクーポン収入(利息収入)を手に入れることができます。また、配当を出している銘柄の株式を購入し保有することでその株式を配当という名の新たなキャッシュを生むことができます。
オプションはどうでしょうか。
もちろん、オプションも新たにキャッシュを生むのです。オプションの売り手はオプションの売りポジションを保有することでキャッシュを確保することができます。しかし、興味深いことにそのオプションの売り手のほとんどがオプションを売ることで得たキャッシュそのものより、オプションを売った値段のその後の変動に翻弄される傾向にあります。オプションのポジションをまるで先物のポジションであるかのように扱っているのです。
オプションではキャッシュをいかにコントロールするかが大事なのですが、それはキャッシュがどのように生み出され、そして、それがどのように流れるのか、そのようなメカニズムを知る必要があるということです。それはおカネをどうやって“作る”のかといった問題と関連しています。
私は以前“make money”について以下のことを紹介しました。この中に”オプションキャッシュフロークラブの戦略“の幹が隠されています。
***************************************
「儲ける」という意味で英語では“make money”といいます。この言葉(英語)についてちょっと考えてみましょう。”make money”の“money”は”make”の目的語で「お金を作る」という意味です。
これに関してちょっと興味深い話がRobert T. Kiyosaki著“Rich Dad, Poor Dad: What The Rich Teach Their Kids About Money”に述べられています。The Rich Dadが2人の子供に「お金を作る」ための方法を学ばなければならないと説き、その子供たちは言葉通り金属を加工してお金を作ろうとする話が出てきます。このくだりを読めば誰もが思わず吹き出してしまうでしょう。
しかし、The Rich Dadは真面目に次のように語っています。「そのように物理的にお金を作ることは政府にだけ許されることで一版人がやれば違法だが、“make money” (=お金を稼ぐこと)はそれに似ている。」つまり、「お金を稼ぐ」ということは、上述のように子供が金属を加工して物理的にお金を作ろうとした行為に似ているというのです。
***************************************
実のところ、“make money”について私も同じイメージをもっています。英語の”make money”は日本語の「お金を稼ぐ」と同じ意味なので、この言葉では言わんとしていることがうまく伝わらないかもしれません。”invent money”(お金を作り出す。お金を製造する。) といった方が、私のイメージしていることに近いのです。
「資産」とは何かについては既に述べました。それと上述の話を結びつけてみましょう
「資産」とは“あなたのポケットにキャッシュをもたらすもの”です。
そこで、“バランスシート”を思い浮かべてみましょう。
そのシートの左側にはキャッシュを生み出す装置が含まれています。その装置の内側に“加工品”を入れるとキャッシュを生み出すといったイメージを私は持っています。
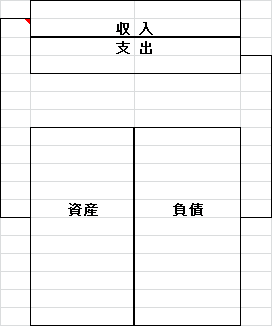
“make money”について既に述べました。
それに関連して以下の話を紹介したいと思います。それを”make money”と結びつけて考えてみましょう。
子供向けに書かれた経済学入門書にLouise Armstrong著”How To Turn Lemons into Money”という絵本があります。同書が出版されたアメリカではすでに絶版になっているが価値ある絵本のようで古本では相当なプレミアムがついています。日本では「レモンをお金にかえる法」と原題をそのまま直訳したタイトルで翻訳版の絵本があります。因に、日本語の翻訳版の訳者は日本を代表する経済学者です。
同絵本は子供向けに書かれたものとはいえ経済活動の本質をついていると私には思えます。そして、上述の"make money”の話に通じるものがあります。
その絵本にはこのようなくだりがあります:
「売店をひらくのにつかったお金を初期投資という。
きみのおこづかいからそのお金をだしたのならそれは自己資本だ。
だれかにそのお金をかりたとしたら、きみは資本貸付けをうけたことになる。
あとでそのお金はちゃんとかえさないといけないよ。」
「きみの商売の目的は、利益をあげることだ。
つまり、レモンやさとうやコップを買ったり、
売店をつくったりするのにかかったお金よりも
お客がきみのレモネードにはらうお金の方が合計では
多くなることを、きみはねがっているのさ。」
(以上、「レモンをお金にかえる法」より引用)
以上を読めば、店を経営することは投資と同じであることがわかるでしょう。
そして、投資とは、結局のところ、お金を使ってさまざまなプロセスを経て、
最終的にお金を生み出すことです。
以上のことはオプション取引でも本質はかわらないと言えます。
オプション取引の基本について既に述べました。
以下の図をご覧ください。
「売り手」と「買い手」の間でオプションが取引されるわけですが、取引される値段を「プレミアム」と呼びます。「売り手」はプレミアム代金(キャッシュ)を「買い手」から受け取ります。一方、「買い手」は「売り手」にプレミアム代金(キャッシュ)を支払います。
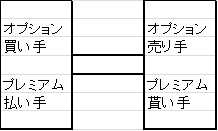
オプション取引においては
「買い手」と「売り手」の間で取引が交わされ、現金の受け渡しが行われます。すなわち、「買い手」が現金を支払い、「売り手」が現金を受け取ります。これはオプションを知っている人にとっては当たり前のことなのですが、この“当たり前のこと”は案外軽視されがちです。
“取引が交わされる”とはどういうことでしょうか。
それは「契約が交わされる」ということです。「買い手」と「売り手」の二者間で契約が交わされるのです。オプションが取引されるたびに「買い手」と「売り手」が契約書に署名するわけではないのでそのような意識はないかもしれません。実は契約書にはすでに署名しているはずです。いつ署名したかというとオプション取引口座を開設ブローカーによってオプションを取引することを許可されたときです。ブローカーに契約書を提出しているはずです。それによって取引所に上場している株式オプションを取引するたびに契約書に署名する必要はないのです。しかし、オプションを取引するという意味はオプションの「買い手」と「売り手」が契約を交わすことを意味しています。「売り手」は「買い手」が権利行使をしたときに「売り手」はそれに応じることに同意したのです。その対価としてオプションのプレミアム代金が支払われます。
そう、オプション取引はそれ自体立派なビジネスなのです。オプションキャッシュフロークラブはそのような契約(取引)を非常に重要なビジネスの幹として扱っています。
さらに、重要なことに私たちはオプションキャッシュフロークラブが扱うキャッシュ(現金)について深く知る必要があります。これについては次回解説します。
<オプションの基礎>
投資とは何か
オプションキャッシュフロークラブが意味する“投資”は株式投資の“投資”とは次元が違うのですが、それについて知る前に、“投資”と“投機”の区別を知ることが重要です。そのために、ここでは株式投資の“投資”の意味についてまず考えてみたいと思います。オプションキャッシュフロークラブでは、まず、“投資”と“投機”の違いを知ることが大事です。
“投資”と“投機”を完全に切り離してください。一般にいわれる“トレード”は定義としては“投機”に含まれます。
以下は米国の現役著名投資家ウォーレン・バフェット氏の師とされる故人ベンジャミン・グレハム著“The Intelligent Investor” (『賢明なる投資家』)からの引用です。
“An investment operation is one which, upon thorough analysis promises safety of principal adequate return. Operations not meeting these requirements are speculative.”
(投資は完全な分析によって元本の安全と十分なリターンを約束するものであり、そのような要件を満たさないものは投機的である。)
“The distinction between investment and speculation in common stocks has always been a useful one and its disappearance is a cause for concern.”
(普通株における投資と投機の区別は常に有益であった。そして、その区別をしないことが不安の原因となる。)
以上の話はあまり重要でない、あるいは、どうでもいいと思われるかもしれません。事実、「投資」の定義は、上記のようにベンジャミン・グラハムが述べているほど単純ではないのです。しかし、私も「投資」と「投機」を区別するが重要だと実践上切実に感じるようになりました。そして、上述の“The distinction between investment and speculation in common stocks has always been a useful one and its disappearance is a cause for concern.”の意味が、私に関しては、オプション取引の実践を通じて理解できるようになったのです。
上述の“thorough analysis”(完全な分析)とは株式に関するファンダメンタルズの分析についてのものですが、私の場合はオプションマーケットに関わる数字やマーケット構造及びボラティリティについての完全な分析をいいます。
短期のボラティリティに揺さぶられながら派手に売ったり買ったりするアクションを好むトレーダーは多くいます。そのような行為はあきらかに「スペキュレーション」であって「投資」ではありません。一方、「スペキュレーション」にどこが悪いのかと疑問を投げかけるトレーダー(スペキュレーター)もいるでしょう。悪くはありません。悪くはないのですが、多くのマーケット参加者にとっては、Benjベンジャミン・グラハムの言う通りになるでしょう。“The distinction between investment and speculation in common stocks has always been a useful one and its disappearance is a cause for concern.”ということです。
私の含めたオプションの実践家は、マーケット変動を利用して素早く値ザヤを稼ぐ“スペキュレーター”だと思われがちです。オプションは一版に“スペキュレーション”の道具と考えられているからです。逆説的に聞こえるかもしれませんが、オプション取引においてこそ、上記のベンジャミン・グラハムの述べていることが重要なのです。オプションマーケットには元々素晴らしい優位性が備わっています。オプションにおいては”スペキュレーション”は不要な行為なのです。”スペキュレーション”によって、”優位性”、つまりマーケットを攻略するための有利な条件をみすみす放棄してしまいかねないということです。
<外部環境>
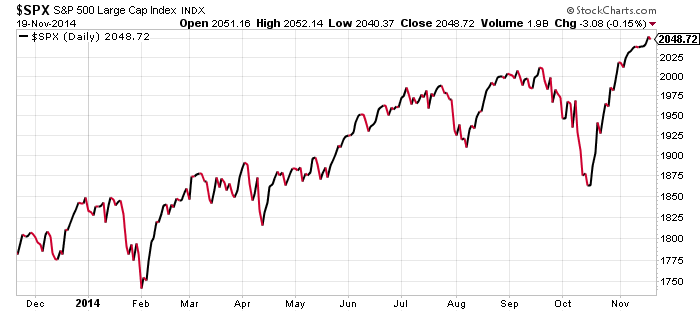
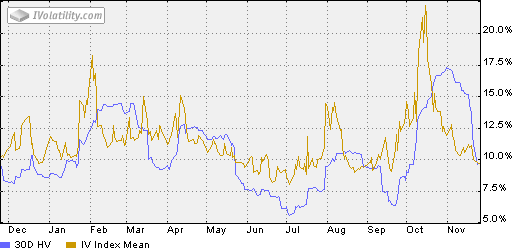
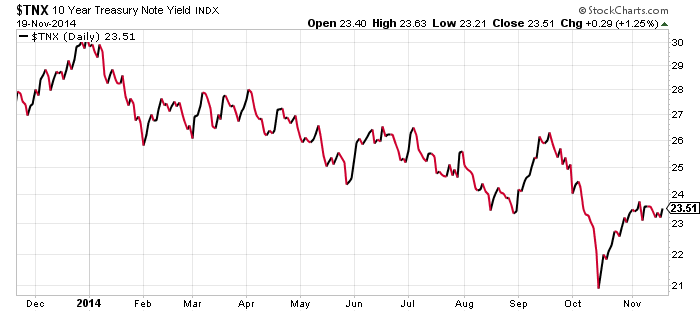
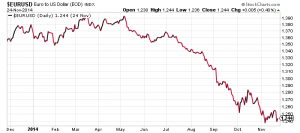
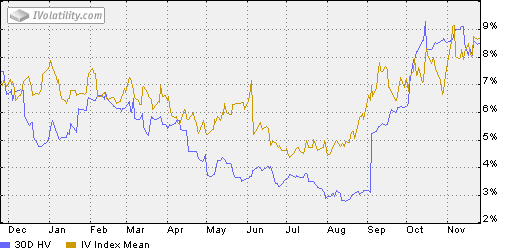
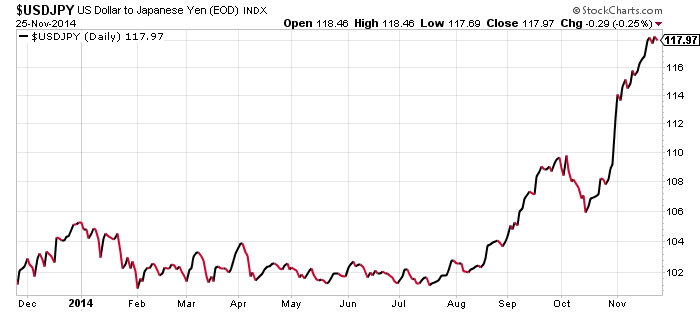
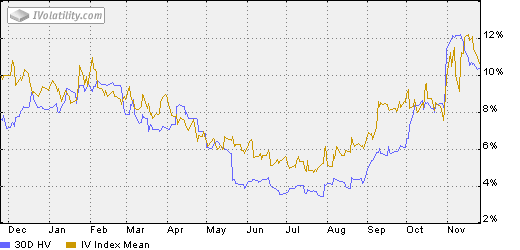
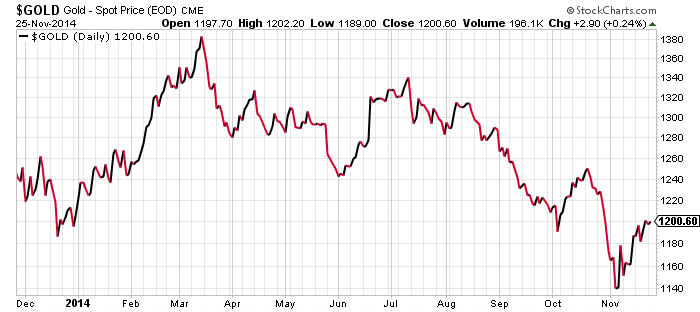
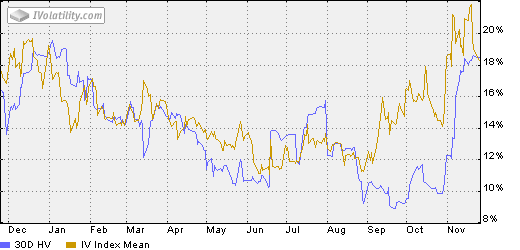
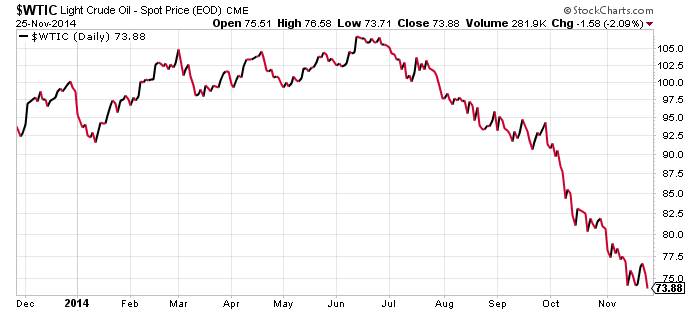
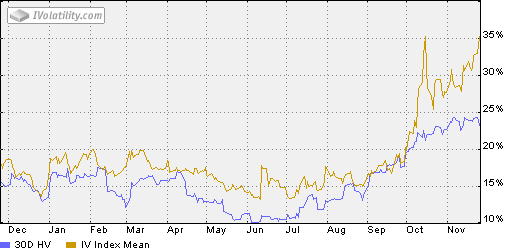
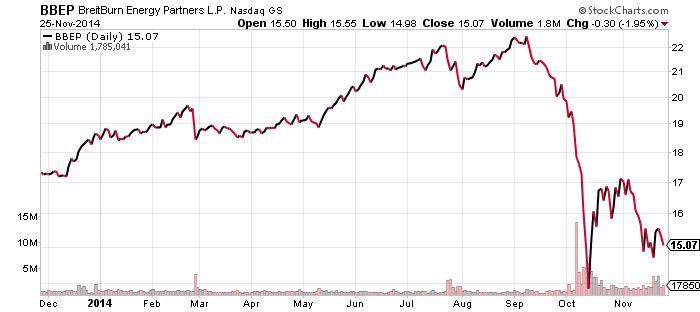
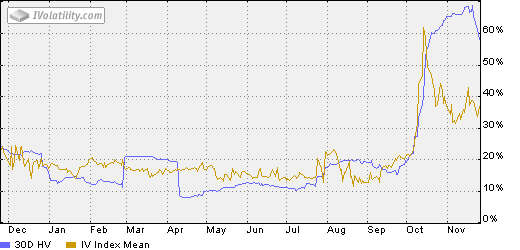
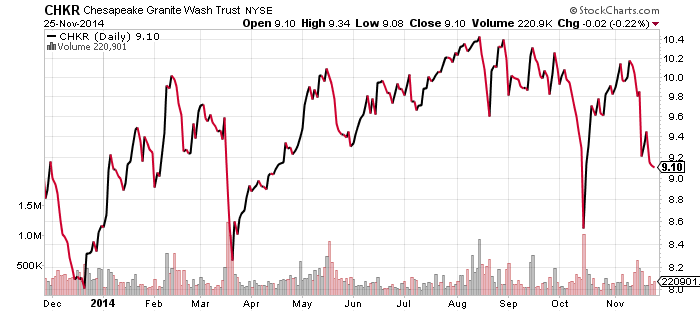
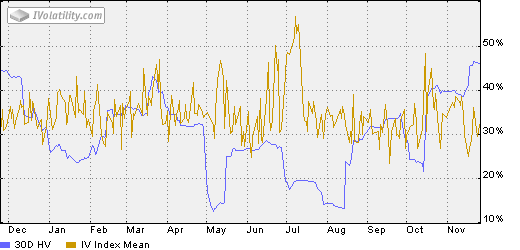
グラフはそれぞれ過去1年間の株価とボラティリティの変化の推移示しています。グラフを見るときは注意してください。決して獲物を狙う“トレーダー”の目にはならないことです。これから株価やボラティリティがどのように変動・変化するかといったことは予想しないでください。以下に掲げたグラフはそれが目的ではありません。それぞれの銘柄において現在の状況の“現実”と“過去の変化の推移”を確認し、現在の位置を確認することが目的です。
次に、「比較すること」が大事です。
「比較」とは「くらべること。二つあるいは三つ以上のものをくらべあわせて,そこに認められる異同、 ある基準を参考に、人や物事などを他の対象と比べること、照らし合わせることなどを意味する表現。」という意味です。
または、比較法とは「物事を比較することによって研究する方法。比較対象間の同一性と差異性に注目して対象の特徴を浮き彫りにする。」ことを意味します。
マーケットの状況を見る際に、最初に見るべきマーケット(銘柄)は米国株式マーケットを代表する株価指数S&P500とそのボラティリティです。
米株価指数として世界的に有名なのはダウジョーンズですが、オプションの世界ではダウジョーンズよりS&P500の方が歴史が長いのでS&P500を中心にみます。また、好むと好まざるとにかかわらず米株式マーケットは米経済だけでなく世界中の経済動向に影響を与えます。また、米株式マーケットは債券や通貨そして商品のマーケットに影響を与えます。そこで、S&P500及び同ボラティリティの動きを確認した後で、債券及び通貨の動きを確認し、それに次いでゴールドや原油の動向を確認します。それぞれのマーケットには関連性が認められます。各マーケットの間を資本が流れるからです。例えば、株式マーケットが下落すると資金が債券に流れるのが一般に認められます。
ユーロや日本円の通貨の動きを観察してみましょう。それらの通貨が米ドルに対して大幅に下落しました。それはドルの価値が相対的に上がったことを示唆しています。それが商品価格を押し下げています。ゴールドや原油価格の動きを観察してみましょう。通貨の動きと商品価格に間には強い関連性が認められます。
通常「ボラティリティ」という場合、IV(=インプライド・ボラティリティ)を意味します。これはHV(ヒストリカル・ボラティリティ)とは異なります。IVはオプション市場参加者の感情が含まれた数値なのだ。「プレミアム」と呼ばれる「オプション価格」が株価や先物価格と大きく異なるのは、「正常な範囲」(理論値)から大きく逸脱した価格で取引されることが頻繁に発生するということです。この「プレミアム」は原資産価格(株価や先物価格)、残存期間、権利行使価格、金利等の要素で機械的に算出することができます。しかし、算出不可能な要素があります。それがIVです。数学的には、IVは市場で取引されているプレミアムから「逆算」によって算出することが可能です。「算出不可能な要素」とは市場参加者の感情のことです。IVは数学的な算出と別に、市場参加者の感情の反映なのです。この「市場参加者の感情」のために、「プレミアム」はしばしば合理的な数値から大きく逸脱することがあります。
オプションキャッシュフロークラブの戦略を実行する上でボラティリティについてはごく初歩的なことを知っているだけで十分です。それはインプライドボラティリティが高いということはプレミアムがより大きいことを意味する。すなわち、それは収益(“儲け”)の向上に貢献するということです。

<米国株式オプション(銘柄)>
ETFについて述べます。これはExchange-Traded Fundの頭文字をとったもので日本語では「上場投信」と呼ばれているものです。米国の証券取引所には300以上のETFが上場されておりその種類も豊富です。代表的なETFの種類として、株価指数連動型、産業セクター指数連動型、長期債連動型、通貨連動型、ゴールドや原油などの商品価格連動型といったETFを上げることができます。また、それらのETFの多くはオプションが取引できます。代表的なETFとしてSPY(米株価指数S&P500連動型ETF)、TLT(米長期債連動型ETF)、FXE(通貨連動型ETF)、USO(原油価格連動型ETF)そして、GLD(ゴールド価格連動型ETF)をあげることができます。
ETFオプションは株式オプションと同様に扱うことができます。
オプションキャッシュフロークラブではETFオプションを株式オプションと同様に扱います。
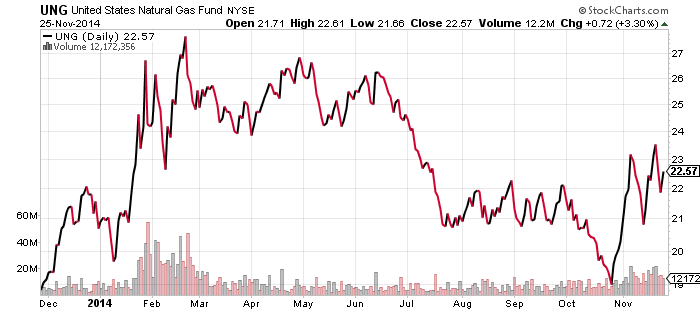
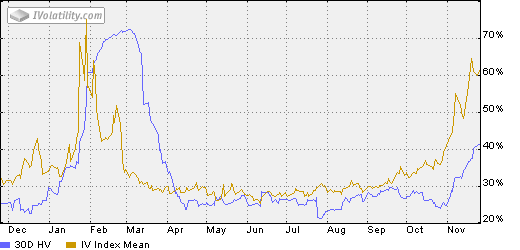
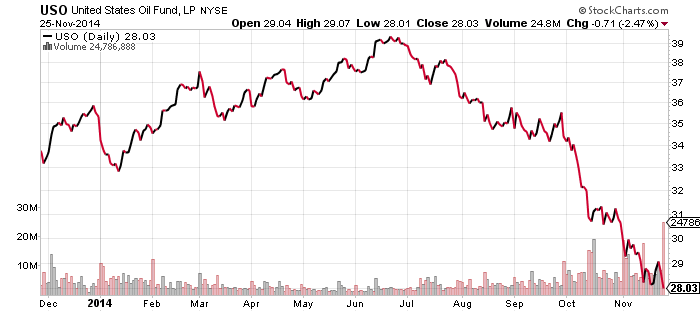
今回は3つの銘柄を取り上げます。いずれも商品価格連動型のETFで、UNG(天然ガス連動型
ETF)、USO(原油価格連動型ETF)そしてSLV(銀価格連動型ETF)の3銘柄です。これらを取り上げたのは株価水準が比較的低くボラティリティが高いからです。
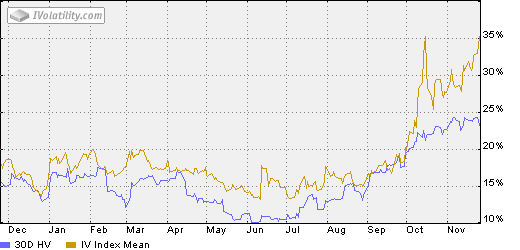
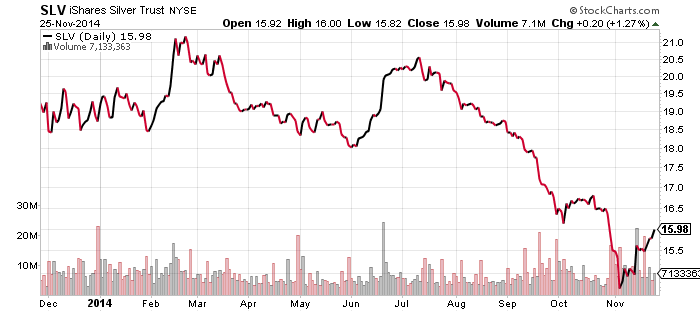
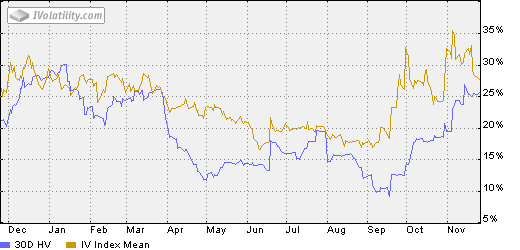
さらに、商品価格の影響を受ける銘柄としてBBEPとCHKRの2つ取り上げます。BBEPは原油価格変動の影響を受け、CHKRは天然ガス価格変動の影響を受けます。
<OCFC戦略(オプションキャッシュフロークラブの戦略)>
今回はコモディティ(商品)3銘柄を取り上げます。
米個別銘柄よりもコモディティ(商品)の方が生活に関連しているのでわかり易いだろうと思われます。モノの値段だからです。オプションキャッシュフロークラブではコモディティ(商品)連動型ETFオプションを扱います。
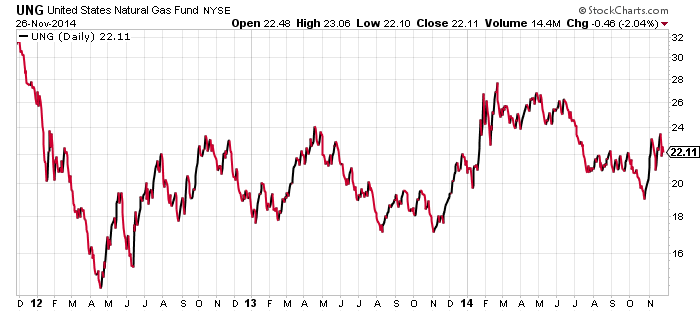
まず、UNGです。これは天然ガスの価格連動型ETFです。天然ガスは日本では馴染みが薄いと思われますが、都市ガスとイメージしてみてください。そうすることで身近に感じられるかもしれません。私自身がコモディティの中で最も目を惹きつけられたのがUNGです。理由はボラティリティの高さが突出しているからです。また、UNGはここ最近価格が上昇しているものの歴史的には低水準で安定しています。
以下のグラフはUNGの過去3年の価格変動の推移を表しています。
参考:
UNG(JAN17)22P-1 @450
UNG2017年1月限22ドルプットを1枚売り450ドルのプレミアム収入を得ます。
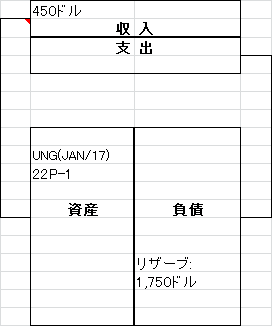
これは1,750ドル投じて450ドルの収益を得る構図ですが、問題は450ドルの収入が1,750ドルの投資に見合うかどうか。それは人ぞれぞれの判断になります。
マージン口座(これはプットが権利行使された場合に株式を購入する際に借り入れ金を利用できる口座です。マージン比率は50%です。株式購入代金全額借り入れることはできません。)を利用すれば、以下のようになります。
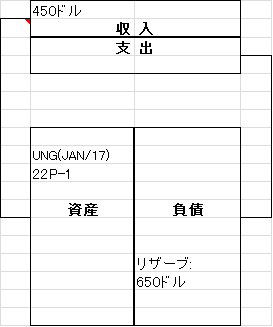
650ドル(=22ドル×100株×50%-450ドル)の投下資本によって450ドルの収益を得るのはより魅力的に見えますが、株価が大幅に下落した場合には資金に余力がないとポジションを維持できませんので注意する必要があります。その場合には資金を注入します。
次に、USOです。これは原油価格連動型ETFです。原油価格が大分低くなりましたので、以前と比べて魅力的になりました。原油を買うようなつもりでプットを売ります。
例:
USO(JAN/17)28P-1 @400
USO2017年1月限28ドルプットを1枚売り400ドルのプレミアム収入を得ます。
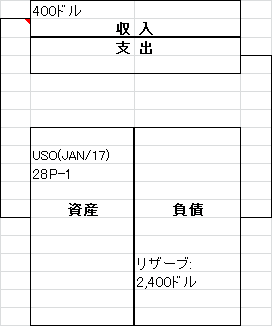
これは2,400ドル投じて400ドルの収益を得る構図ですが、問題は400ドルの収入が2,400ドルの投資に見合うかどうか。それは人ぞれぞれの判断になります。UNGと比較すると明らかに魅力度は低いと感じます。
マージン口座(これはプットが権利行使された場合に株式を購入する際に借り入れ金を利用できる口座です。マージン比率は50%です。株式購入代金全額借り入れることはできません。)を利用すれば、以下のようになります。
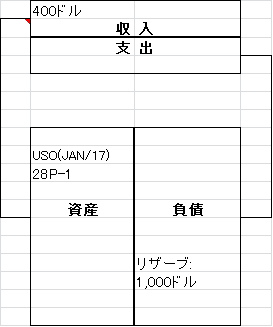
1,000ドル(=28ドル×100株×50%-400ドル)の投下資本によって400ドルの収益を得るのはより魅力的に見えますが、株価が大幅に下落した場合には資金に余力がないとポジションを維持できませんので注意する必要があります。その場合には資金を注入します。
SLVはシルバー連動型ETFです。私はゴールドの代わりにSLVを見ています。GLDと同じような特徴をもち株価が低いのが魅力です。
例:
SLV(JAN/17)16P-1 @230
SLV2017年1月限16ドルプットを1枚売り230ドルのプレミアム収入を得ます。
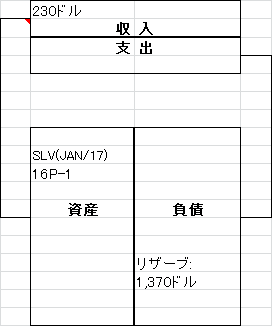
これは1,370ドル投じて230ドルの収益を得る構図ですが、問題は230ドルの収入が1,370ドルの投資に見合うかどうか。それは人ぞれぞれの判断になります。
マージン口座(これはプットが権利行使された場合に株式を購入する際に借り入れ金を利用できる口座です。マージン比率は50%です。株式購入代金全額借り入れることはできません。)を利用すれば、以下のようになります。
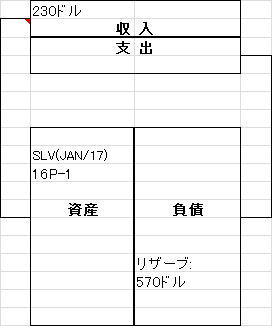
570ドル(=16ドル×100株×50%-230ドル)の投下資本によって230ドルの収益を得るのはより魅力的に見えますが、株価が大幅に下落した場合には資金に余力がないとポジションを維持できませんので注意する必要があります。その場合には資金を注入します。
今度はコモディティの価格の影響を受ける銘柄を紹介します。
まず、BBEPです。油田の発掘を行っている会社で原油価格と関係があります。
例:
BBEP(JAN/16)15P-1 @350
BBEP2016年1月限15ドルプットを1枚売り350ドルのプレミアム収入を得ます。
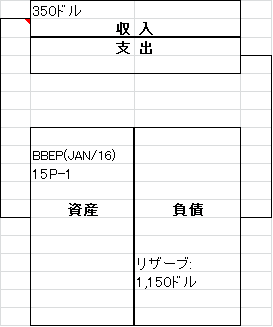
これは1,150ドル投じて350ドルの収益を得る構図ですが、問題は350ドルの収入が1,150ドルの投資に見合うかどうか。それは人ぞれぞれの判断になります。
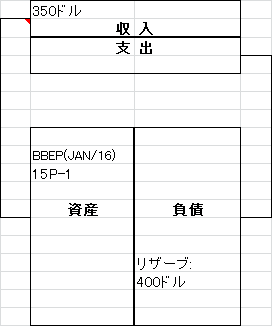
400ドル(=15ドル×100株×50%-350ドル)の投下資本によって350ドルの収益を得るのはより魅力的に見えますが、株価が大幅に下落した場合には資金に余力がないとポジションを維持できませんので注意する必要があります。その場合には資金を注入します。
最後に、CHKRを取り上げます。
CHKRは天然ガス油田開発の会社で、天然ガスの価格変動の影響を受けます。
例:
CHKR(MAY/15)10P-1 @ 210
CHKR2015年5月限10ドルプットを1枚売り210ドルのプレミアム収入を得ます。
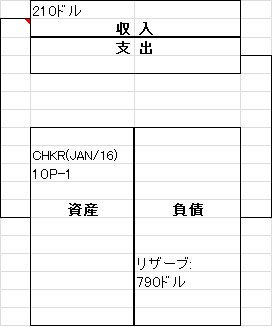
これは790ドル投じて210ドルの収益を得る構図ですが、問題は210ドルの収入が790ドルの投資に見合うかどうか。それは人ぞれぞれの判断になります。
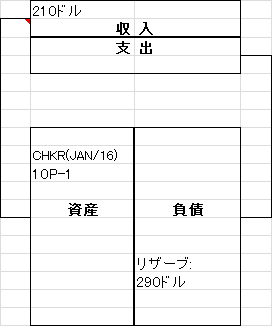
290ドル(=10ドル×100株×50%-210ドル)の投下資本によって210ドルの収益を得るのはより魅力的に見えますが、株価が大幅に下落した場合には資金に余力がないとポジションを維持できませんので注意する必要があります。その場合には資金を注入します。
この記事の続きは有料です。