no121520
先週、以下の表を紹介しました。
| Date | FV | expire | S | C/P | QTY | Value | ITV | OTV |
*******************************************************************************************************************
“Value”を“In/Out”に書き換えてみましょう。
| Date | FV | expire | S | C/P | QTY | In/Out | ITV | OTV |
No121020のp.8に掲げたテーブルの”Value”を”In/Out”に変えて表示し+/−によってCASHの出入りが分かるようにします。マイナスハンドはInflow、プラスハンドはOutflowを意味するので紛らわしいと感じられると思いますが、既に慣れていると思います。
| Date | FV | expire | S | C/P | QTY | In/Out | ITV | OTV |
| 2020/12/11 | 25.60 | [JAN] | 25 | C | -1 | 380 | 60 | 320 |
| 2020/12/11 | 25.60 | [JAN] | 30 | C | 1 | -250 | 0 | -250 |
| 2020/11/21 | 25.60 | [JAN] | 26 | P | -1 | 410 | 40 | 370 |
| 2020/12/11 | 25.60 | [JAN] | 32.5 | P | 1 | -920 | -690 | -230 |
CハンドとPハンドは逆になるのでテーブルを別に作成して切り離してもいいでしょう。
フォールドした場合はランオフした場合も同じように記入します。例えば、FV[JAN] @22.00でランオフしたとします。テーブルに異なる色で分かるようにランオフしたハンドを書き入れます。その場合は+/−が逆になります。
| Date | FV | expire | S | C/P | QTY | In/Out | ITV | OTV |
| 2020/12/11 | 25.60 | [JAN] | 25 | C | -1 | 380 | 60 | 320 |
| 2020/12/11 | 25.60 | [JAN] | 30 | C | 1 | -250 | 0 | -250 |
| 2021/01/20 | 22.00 | [JAN] | 25 | C | 1 | 0 | 0 | 0 |
| 2021/01/20 | 22.00 | [JAN] | 30 | C | -1 | 0 | 0 | 0 |
Pについても同様です。
| Date | FV | expire | S | C/P | QTY | In/Out | ITV | OTV |
| 2020/12/11 | 25.60 | [JAN} | 26 | P | -1 | 410 | 40 | 370 |
| 2020/12/11 | 25.60 | [JAN | 32.5 | P | 1 | -920 | -690 | -230 |
| 2021/01/20 | 22.00 | [JAN] | 26 | P | 1 | -400 | -400 | 0 |
| 2021/01/20 | 22.00 | [JAN] | 32.5 | P | -1 | 1050 | 1050 | 0 |
上記のテーンブルと下図を結び付けてご覧ください。
オペレーションの本質的な仕組みが分かると思います。
*VIXOを一般に知られているオプションの延長線で扱ってきた方はVIXOに懐くイメージが完全に変わったと思います。VIXOは非常に洗練された数学をモデルにしたオペレーションです。
As of 12/11
先週から数値(FV)が増加していますが、同数値の上げ下げに惑わされないことです。
どうしても気になる方やRSC(“リバース”)にストレスを感じる方は日々のVCを記録し(手書きを勧めます。)、VCの数字に集中するように努めましょう。
FVが増加するとS値の大きいCのバリューが”バブル化“する傾向にあります。
上記のハンドの例では
[JAN]25C−1/[JAN]30C+1
を掲げました。
[JAN]30C/35Cや35C/40Cをみてみましょう。
(スペースの関係で40CはVCに載っていません。)
| C | ITV | OTV | S | P | ITV | OTV |
| 175 | 0 | 175 | 35 | 1140 | 940 | 200 |
| 210 | 0 | 210 | 32.5 | 920 | 690 | 230 |
| 250 | 0 | 250 | 30 | 710 | 440 | 270 |
| 270 | 0 | 270 | 29 | 630 | 340 | 290 |
| 295 | 0 | 295 | 28 | 550 | 240 | 310 |
| 320 | 0 | 320 | 27 | 480 | 140 | 340 |
| 340 | 0 | 340 | 26 | 410 | 40 | 370 |
| 380 | 60 | 320 | 25 | 340 | 0 | 340 |
| 410 | 160 | 250 | 24 | 270 | 0 | 270 |
| 450 | 260 | 190 | 23 | 215 | 0 | 215 |
| 500 | 360 | 140 | 22 | 160 | 0 | 160 |
| 560 | 460 | 100 | 21 | 115 | 0 | 115 |
| 620 | 560 | 60 | 20 | 80 | 0 | 80 |
| 690 | 660 | 30 | 19 | 50 | 0 | 50 |
| 770 | 760 | 10 | 18 | 30 | 0 | 30 |
| 1560 | 1560 | 0 | 10 | 5 | 0 | 5 |
例
30C−1 @250/35C+1 @175
| FV | expire | S | C/P | QTY | In/Out | ITV | OTV |
| 25.60 | [JAN] | 30 | C | -1 | 250 | 0 | 250 |
| 25.60 | [JAN | 35 | C | 1 | -175 | 0 | -175 |
1セットあたり$75のしか取れないのですが確実にアセット(資産)を増やせるなら余った資金をそのようなオペレーションに投入してもいいと思います。
今年は3月以降y-axisハンドに集中してきたのですが、ハンドの本質的な仕組みが見えてきたところでx-axisハンドについて考えてみたいと思います。x-axisとは「時間軸」を意味します。
「時間軸」を活かすハンドとしてはCC(x-axis)を利用することができます。
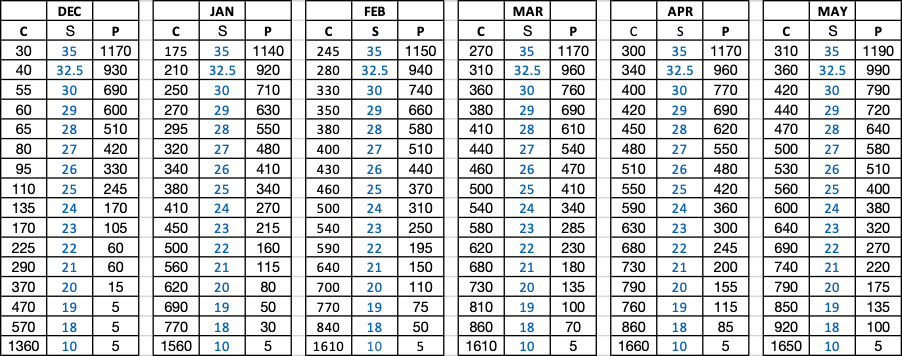
以下の2つのVCを比較してご覧ください。
| APR | MAY | |||||
| C | S | P | C | S | P | |
| 300 | 35 | 1170 | 310 | 35 | 1190 | |
| 340 | 32.5 | 960 | 360 | 32.5 | 990 | |
| 400 | 30 | 770 | 420 | 30 | 790 | |
| 420 | 29 | 690 | 440 | 29 | 720 | |
| 450 | 28 | 620 | 470 | 28 | 640 | |
| 480 | 27 | 550 | 500 | 27 | 580 | |
| 510 | 26 | 480 | 530 | 26 | 510 | |
| 550 | 25 | 420 | 560 | 25 | 400 | |
| 590 | 24 | 360 | 600 | 24 | 380 | |
| 630 | 23 | 300 | 640 | 23 | 320 | |
| 680 | 22 | 245 | 690 | 22 | 270 | |
| 730 | 21 | 200 | 740 | 21 | 220 | |
| 790 | 20 | 155 | 790 | 20 | 175 | |
| 760 | 19 | 115 | 850 | 19 | 135 | |
| 860 | 18 | 85 | 920 | 18 | 100 | |
| 1660 | 10 | 5 | 1650 | 10 | 5 |
[APR]35C @300
[MAY]35C @310
に着目してみましょう。
バリューにほとんど差がありません。
このようなハンドはいかがでしょうか。
[APR]35C−1 @300/[MAY]35C+1 @310
| FV | expire | S | C/P | QTY | In/Out | ITV | OTV |
| 26.60 | [APR] | 35 | C | -1 | 300 | 0 | 300 |
| 26.50 | [MAY] | 35 | C | 1 | -310 | 0 | -310 |
Inflow/Outflowに差がほとんどありません。
これで資産が増えるのでしょうか?
(収益を獲得できるのでしょうか?)
次号で「時間」について解説します。