no061218
<PART I>
今年に入ってからナンバーオペレーションの技術的な操作法に力点を移して進んできました。インデックスを紹介したのもそのためです。
その一方で、大事なことが見落とされがちなことに気づきました。
そこで、一度基本的なことに戻ろうと思います。
ナンバーオペレーションの目的なバランシート(BS)のアセット(資産)を拡大させることです。それは、ナンバーオペレーションにおいては、すなわち、BSのCASH(キャッシュ)の数字を大きくことに他なりません。“利益”が目的ではないのです。“利益”はその過程で起きる会計学的な現象にすぎません。目的に対して手段になります。ナンバーオペレーションでは”Cash is King.” (=キャッシュ・イズ・キング)です。
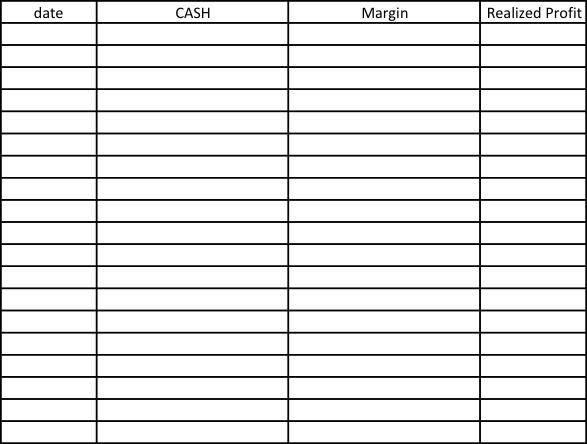
レポートno061118の<PART II>で以下の表を作成しました。
お時間のある時に過去に遡ってステートメントを確認して見てください。CASHの数字がどのように変化してきたでしょうか。その際に起点を決めるといいと思います。昨年末、四半期末、先月末、先週末のCASHの数字の推移を確認して見てください。Marginは投下資本(投資金)ではありません。ハンドを保有するために課される保証金です。その保証金はブローカーによって拘束されており使えません。Realized Profit (実現益)及びRealized Loss (実現損)はCASHに反映されるので表に記入する必要はありません。私のグループはこれまでRealized Profitを別の管理口座に移していたので記録しています。
ナンバーオペレーションのシンボルの数値や価値をシンボルカレンシー(記号通貨)あるいはコードカレンシー(暗号通貨)と意識して扱ってみしょう。
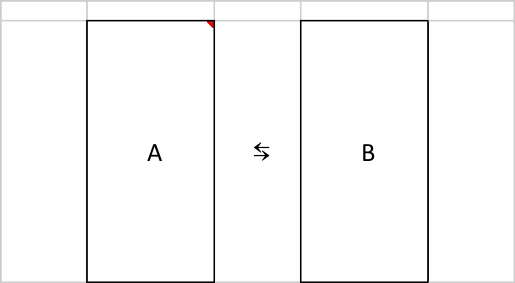
ナンバーオペレーションについて「スワップ取引」(「スワップ」は英語のswapで「交換」の意味。)と述べたことがあります。「記号通貨」や「暗号通貨」としてみるとオペレーションの本質は「通貨スワップ」です。
AとBの間の「暗号通貨」の交換でキャッシュが流れます。
ハンド操作の目的は“Profit”(=”プロフィット“、「利益」)ではありません。効率的にアセット(「資産」)を増やすことです。(CASHはアセットです。)ハンド操作、カードの組み替え操作によってそのプロセスの中で”Profit”発生します。しかし、それを目的化するとアセットは拡大しません。ナンバーオペレーションではこのような会計学的なメカニズムについて理解を整理しておく必要があります。